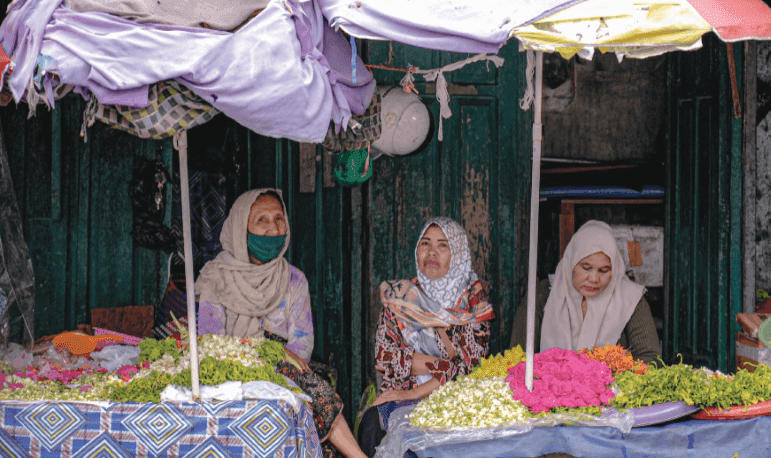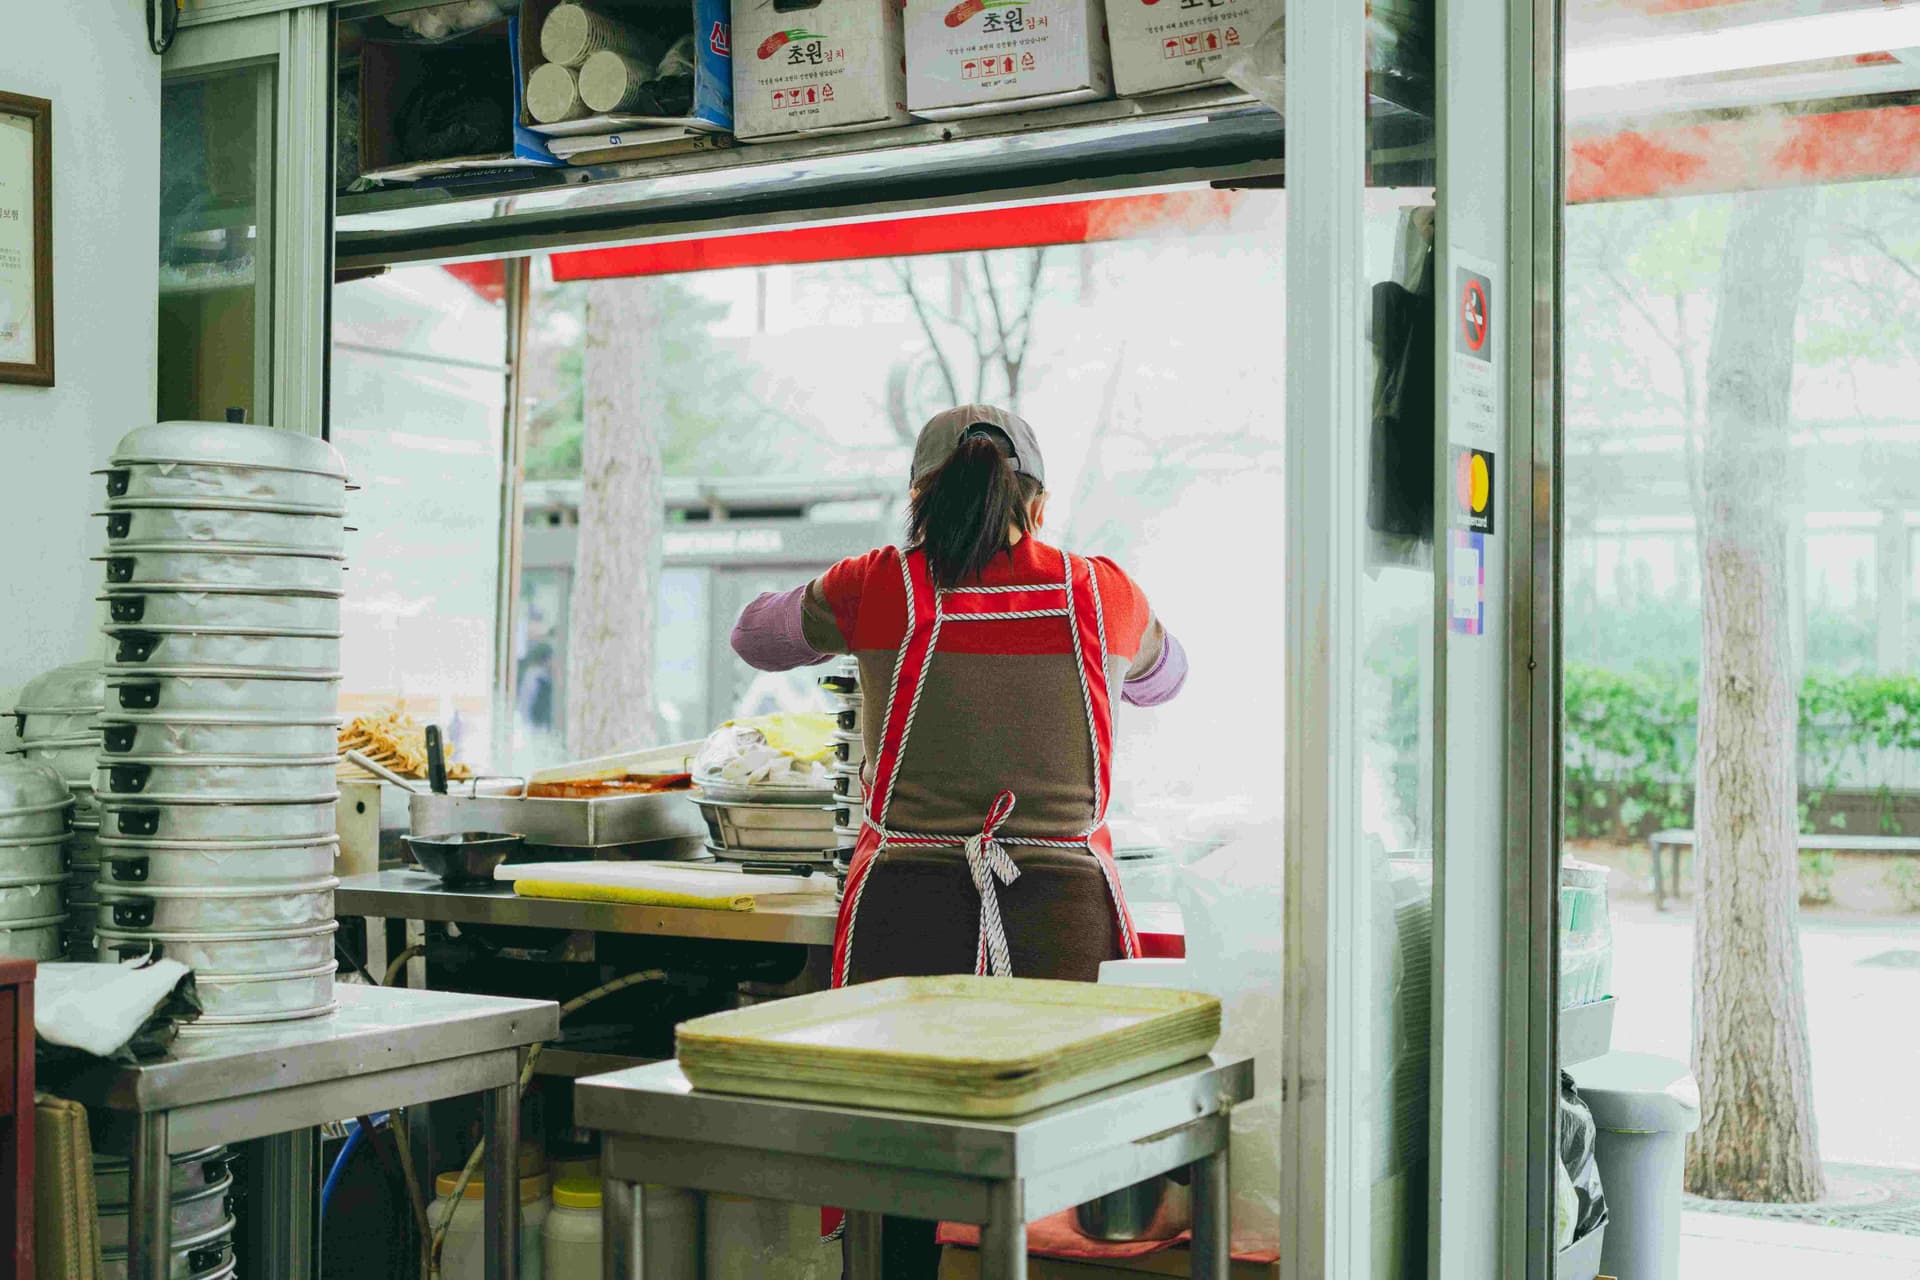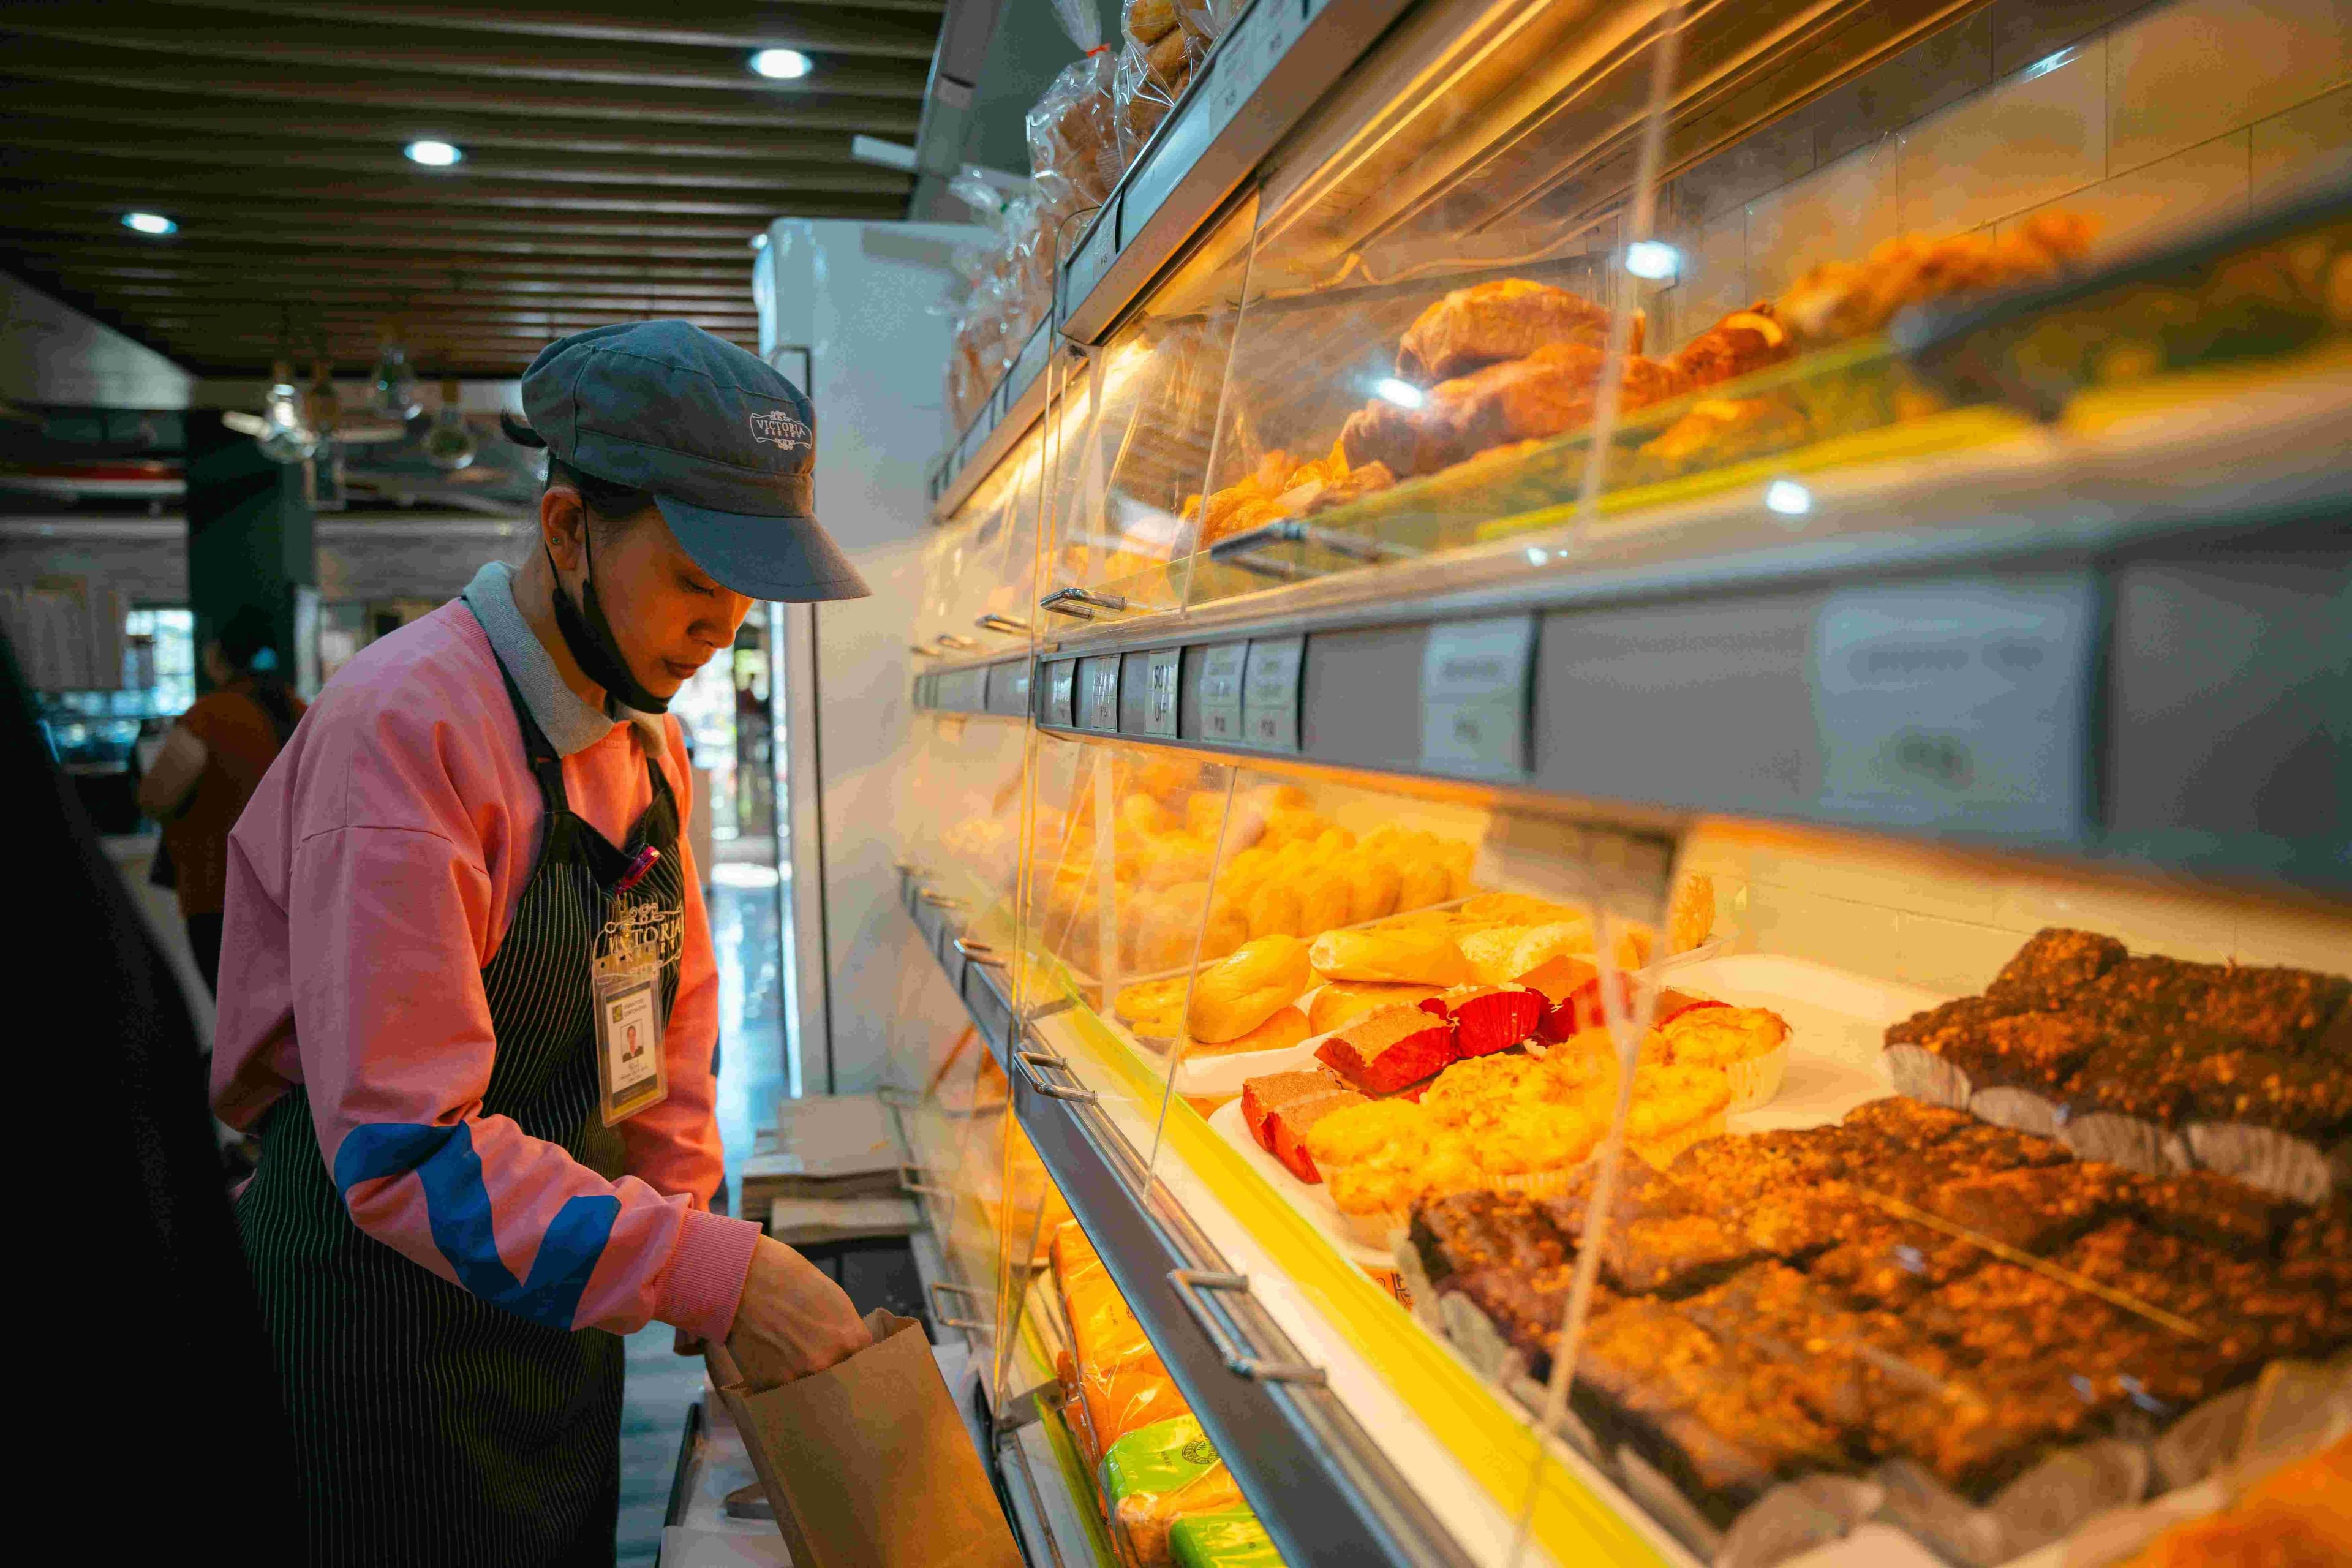
Warung makan, jasa laundry, toko online, hingga pengrajin rumahan termasuk contoh usaha yang dekat dengan kehidupan sehari-hari. Banyak usaha tersebut masuk kategori UMKM karena dijalankan dengan modal, aset, dan skala penjualan yang relatif terbatas. Meski skalanya beragam, usaha UMKM membuka peluang pendapatan sekaligus lapangan kerja di banyak daerah.
Pengertian dan Kriteria Usaha UMKM di Indonesia
UMKM adalah singkatan dari usaha mikro, kecil, dan menengah. Pengelompokan ini membantu pemerintah menentukan bentuk pembinaan, perizinan, serta akses pembiayaan yang sesuai. Kriteria UMKM saat ini mengacu pada modal usaha atau hasil penjualan tahunan.
Definisi UMKM menurut aturan pemerintah
Menurut Peraturan Pemerintah Nomor 7 Tahun 2021 tentang Kemudahan, Pelindungan, dan Pemberdayaan Koperasi dan Usaha Mikro, Kecil, dan Menengah, UMKM dikelompokkan berdasarkan modal usaha atau penjualan tahunan. Nilai tanah dan bangunan tempat usaha tidak dihitung sebagai modal usaha.
Jenis usaha mikro, kecil, dan menengah
Usaha mikro umumnya dijalankan perorangan dengan modal dan produksi yang masih sederhana, seperti penjual makanan rumahan. Usaha kecil biasanya telah memiliki pekerja dan proses produksi lebih teratur, sedangkan usaha menengah memiliki kapasitas usaha yang lebih besar serta manajemen yang lebih rapi.
Perbedaan UMKM dan usaha besar
Usaha besar memiliki modal, penjualan, dan struktur organisasi yang melampaui batas UMKM. Perbedaan ini berpengaruh pada kewajiban administrasi, akses program pemerintah, serta cara usaha mengelola operasional sehari-hari.
Perkembangan Usaha UMKM di Indonesia
Usaha skala kecil telah lama tumbuh melalui perdagangan, pertanian, kerajinan, dan jasa keluarga. Namun, istilah usaha kecil mulai memperoleh dasar hukum melalui Undang Undang Nomor 9 Tahun 1995. Aturan itu kemudian diperbarui melalui Undang Undang Nomor 20 Tahun 2008 tentang UMKM.
Peran dalam ekonomi nasional
UMKM membantu masyarakat memulai usaha dengan sumber daya yang tersedia di sekitarnya. Menurut Tulus T. H. Tambunan dalam jurnal SME Development, Economic Growth, and Government Intervention in a Developing Country, usaha kecil di Indonesia memiliki peran besar dalam penyerapan tenaga kerja dan pengurangan kemiskinan.
Perubahan dari usaha tradisional ke digital
Banyak pelaku UMKM kini menerima pesanan melalui media sosial, aplikasi pesan instan, dan lokapasar. Perubahan ini memudahkan penjual menjangkau pembeli di luar lingkungan tempat usahanya.
Tantangan yang masih dihadapi
Modal terbatas, pencatatan keuangan yang belum rapi, serta persaingan harga masih menjadi hambatan umum. Pelaku usaha juga perlu memahami kebutuhan pelanggan agar produk tidak mudah tersisih oleh barang sejenis.
Cara Memulai Usaha UMKM
Memulai usaha UMKM tidak selalu membutuhkan modal besar. Yang lebih penting, calon pelaku usaha perlu memahami produk, calon pembeli, dan biaya yang harus dikeluarkan. Perencanaan sederhana sejak awal dapat mengurangi risiko kerugian.
Tentukan masalah yang ingin diselesaikan
Amati kebutuhan di sekitar rumah, kantor, sekolah, atau lingkungan tempat tinggal. Contohnya, usaha katering harian dapat menjawab kebutuhan pekerja yang tidak sempat memasak.
Hitung modal dan harga jual
Catat biaya bahan baku, kemasan, tenaga kerja, ongkos kirim, dan biaya promosi. Harga jual perlu memberi keuntungan yang wajar tanpa mengabaikan daya beli pelanggan.
Pisahkan uang usaha dan uang pribadi
Gunakan catatan sederhana untuk memantau uang masuk dan keluar setiap hari. Kebiasaan ini membantu pemilik usaha mengetahui produk yang laris, biaya yang membengkak, dan laba yang benar-benar diperoleh.
Strategi Mengembangkan Usaha UMKM
Usaha yang sudah berjalan perlu dikelola secara konsisten agar tidak berhenti pada penjualan harian. Pengembangan dapat dimulai dari langkah kecil yang sesuai kemampuan usaha. Fokus utama tetap pada kualitas produk dan kepuasan pelanggan.
Jaga mutu produk dan layanan
Gunakan bahan yang konsisten dan pastikan pesanan dikirim sesuai waktu yang dijanjikan. Pelanggan cenderung kembali ketika memperoleh pengalaman belanja yang nyaman.
Manfaatkan pemasaran digital
Unggah foto produk yang jelas, tuliskan harga secara terbuka, dan tanggapi pertanyaan pelanggan dengan cepat. Menurut Kementerian Koperasi dan UKM, digitalisasi menjadi salah satu arah pemberdayaan agar UMKM dapat memperluas pasar.
Buat inovasi yang relevan
Inovasi dapat berupa ukuran kemasan baru, layanan pesan antar, atau pilihan pembayaran yang lebih mudah. Perubahan tersebut perlu mengikuti masukan pelanggan, bukan sekadar mengikuti tren.
Dukungan Pemerintah dan Pembiayaan UMKM
Pemerintah menyediakan berbagai program untuk memudahkan pelaku UMKM mengurus legalitas dan memperoleh pembiayaan. Dukungan ini tetap perlu diimbangi dengan kesiapan administrasi usaha. Catatan keuangan dan identitas usaha yang rapi akan memudahkan proses pengajuan.
Perizinan melalui sistem OSS
Pelaku usaha dapat mengurus Nomor Induk Berusaha melalui sistem Online Single Submission atau OSS. Nomor ini menjadi identitas usaha yang berguna saat mengakses sejumlah layanan dan program resmi.
Pilihan sumber modal
Pelaku usaha dapat mempertimbangkan tabungan pribadi, koperasi, kredit bank, atau Kredit Usaha Rakyat. Kredit Usaha Rakyat merupakan pembiayaan bagi usaha produktif yang didukung pemerintah melalui lembaga penyalur.
Gunakan pendanaan secara terukur
Ajukan modal sesuai kebutuhan produktif, misalnya untuk membeli bahan baku, alat produksi, atau menambah kapasitas kerja. Utang yang digunakan tanpa perhitungan dapat membebani arus kas usaha UMKM.