Alat Pembayaran Non Tunai: Pengertian, Jenis, Contoh, dan Kelebihannya
18 Nov 2026 • 4 min read
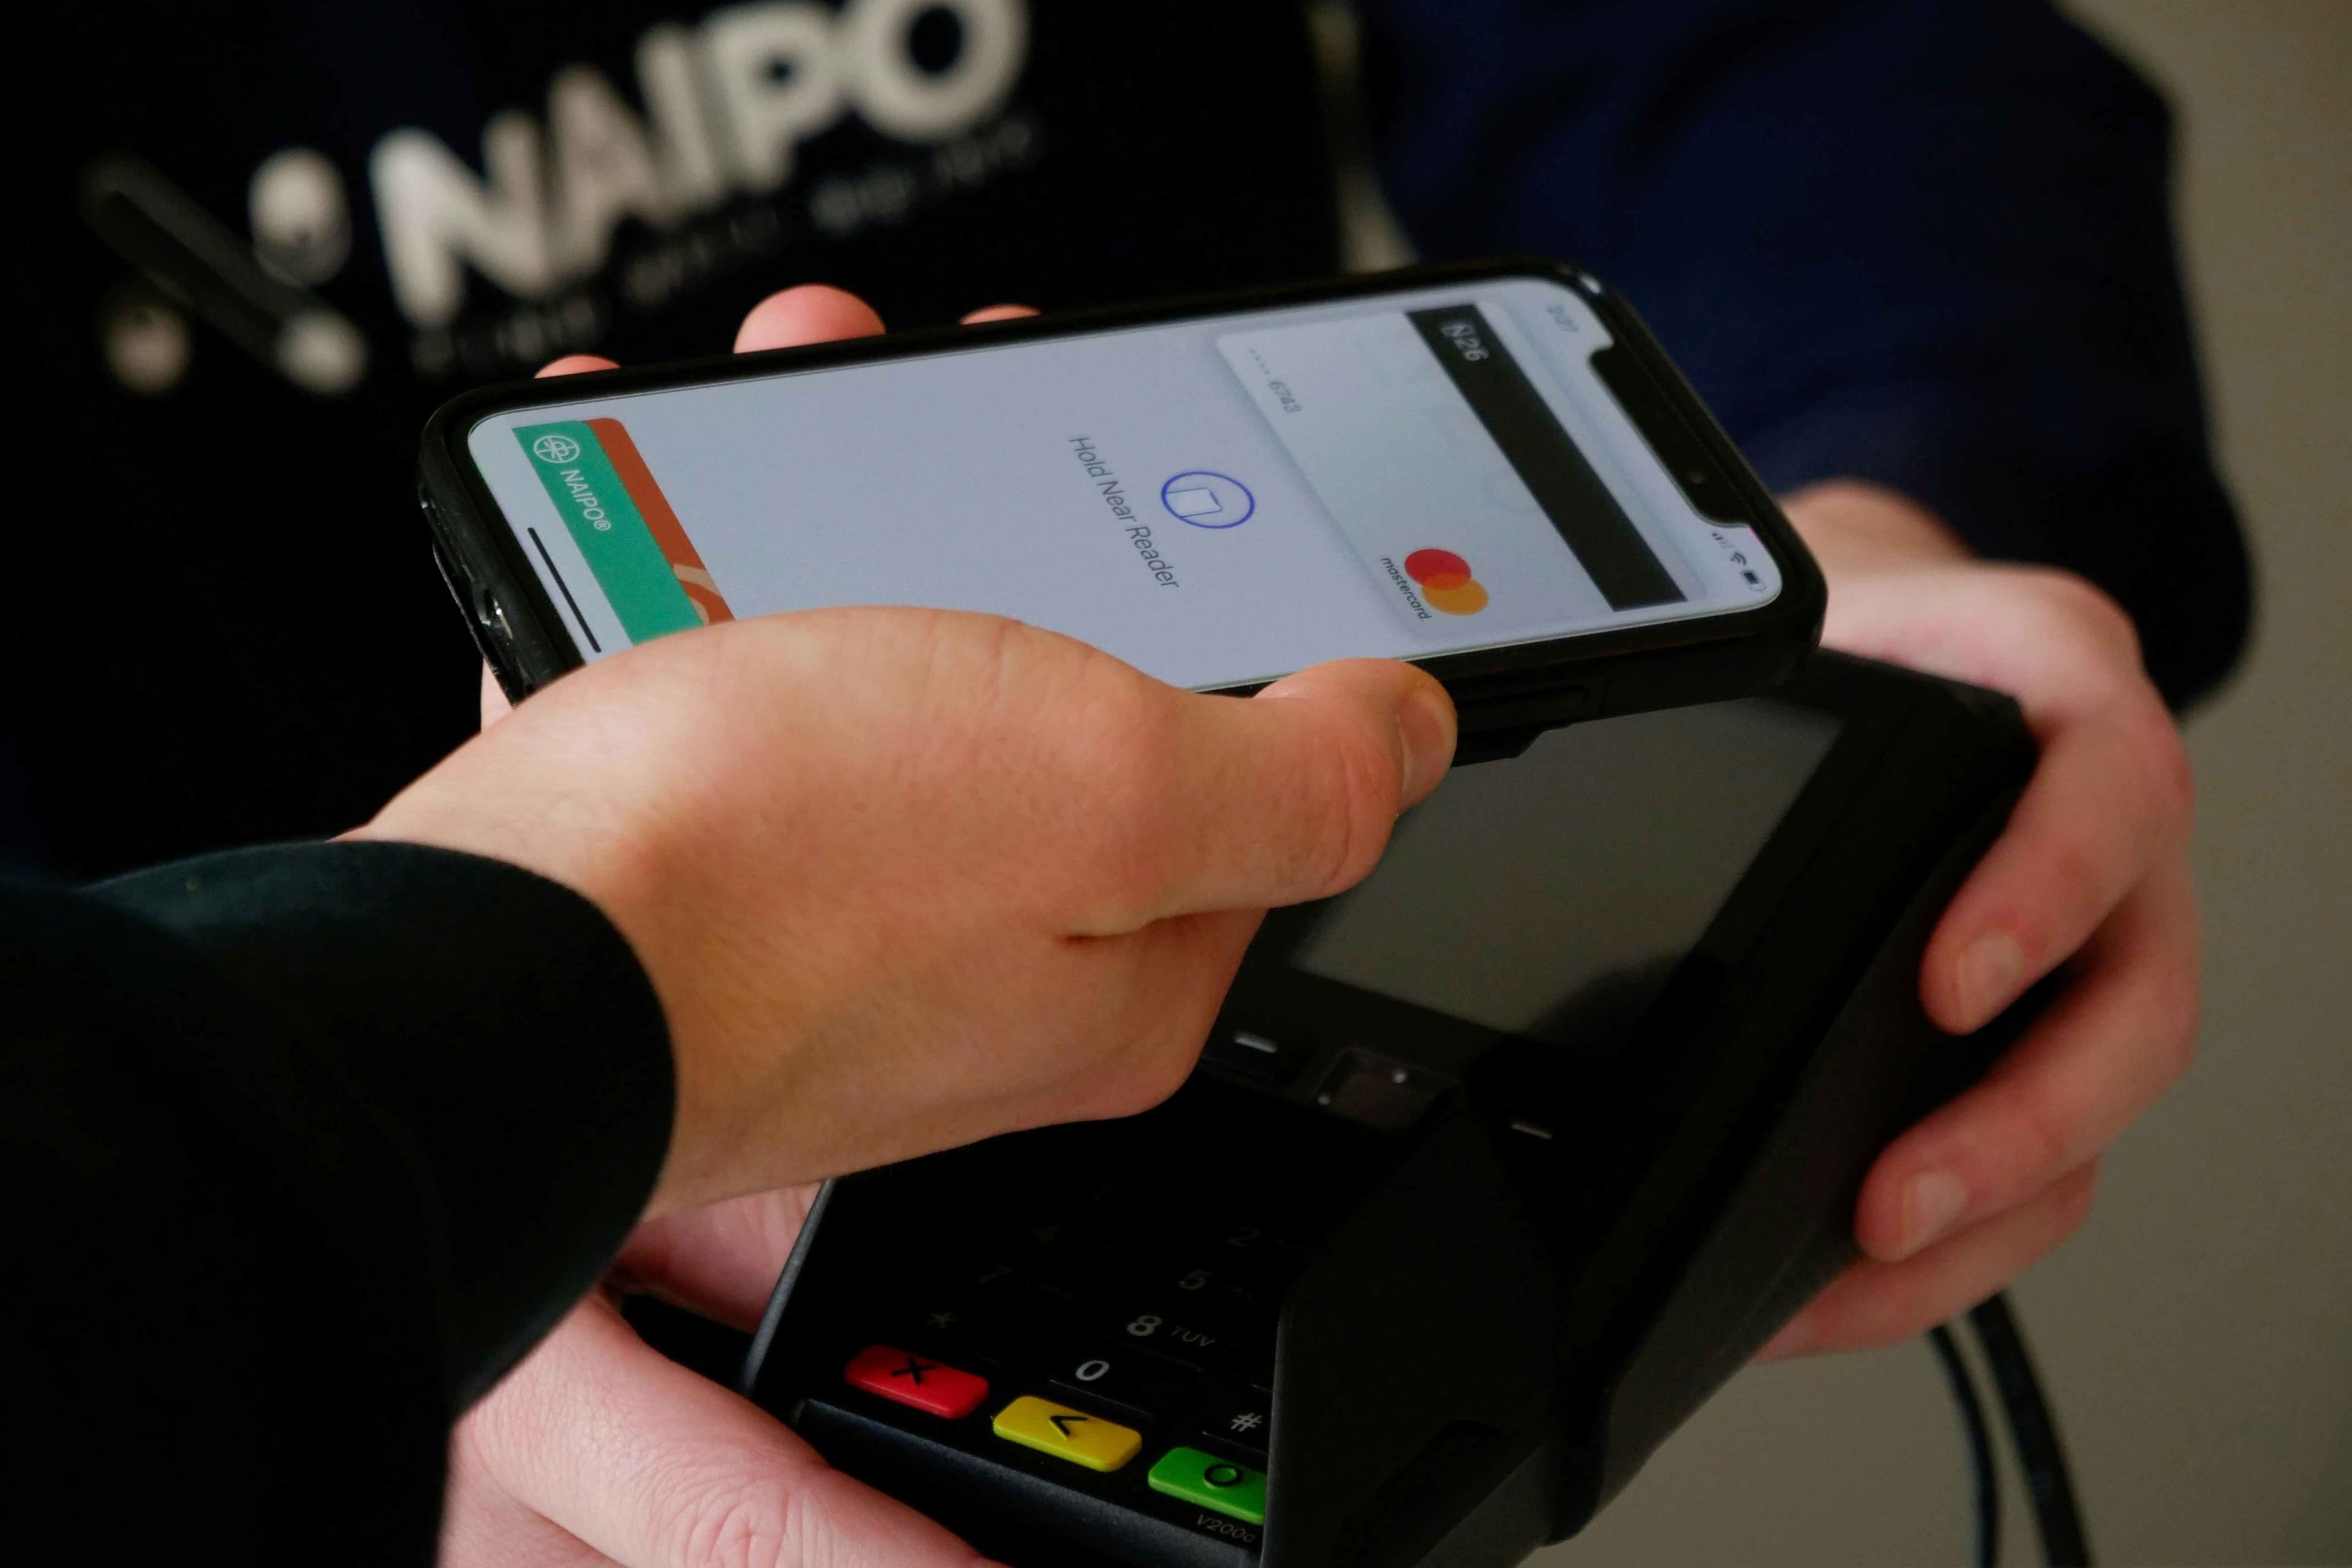
Alat pembayaran non tunai adalah sarana untuk melakukan pembayaran tanpa menggunakan uang kertas atau logam secara fisik. Contohnya kartu debit, kartu kredit, uang elektronik, QRIS, transfer antarbank, cek, dan bilyet giro. Di Indonesia, sistem pembayaran non tunai diatur dan diawasi oleh Bank Indonesia.
Pembayaran non tunai berkembang pesat. Bank Indonesia mencatat transaksi pembayaran digital mencapai 5,50 miliar transaksi pada Juli 2026, tumbuh 28,69% secara tahunan.
Jenis-Jenis Alat Pembayaran Non Tunai
1. Alat Pembayaran Menggunakan Kartu (APMK)
- Kartu ATM dan kartu debit: dana langsung terpotong dari rekening simpanan.
- Kartu kredit: pembayaran memakai fasilitas pinjaman dari penerbit, ditagihkan belakangan.
2. Uang elektronik
Nilai uang disimpan secara elektronik, baik di kartu (chip based) seperti kartu tol, maupun di server (server based) seperti dompet digital.
3. QRIS
Quick Response Code Indonesian Standard adalah standar kode QR nasional yang bisa dipindai dari aplikasi bank atau dompet digital mana pun. Hingga Juni 2026, QRIS digunakan oleh 65,77 juta pengguna dan 44,86 juta merchant, dengan 96,68% merchant berasal dari UMKM.
4. Transfer dana
- BI-FAST: transfer antar bank ritel real time 24/7 dengan biaya ke nasabah maksimal Rp2.500 per transaksi.
- RTGS: transfer bernilai besar dengan penyelesaian seketika.
- Virtual account dan mobile/internet banking.
5. Warkat (uang giral)
Cek dan bilyet giro, yang lazim dipakai untuk transaksi bisnis bernilai besar.
Perbandingan Alat Pembayaran Non Tunai
Alat | Sumber dana | Cocok untuk | Catatan |
Kartu debit | Rekening simpanan | Belanja harian, tarik tunai | Butuh mesin EDC atau ATM |
Kartu kredit | Pinjaman dari penerbit | Belanja online, cicilan | Ada bunga jika tidak dilunasi penuh |
Uang elektronik | Saldo prabayar | Tol, transportasi, transaksi kecil | Ada batas saldo |
QRIS | Rekening atau dompet digital | UMKM, transaksi harian | MDR ditanggung merchant |
BI-FAST | Rekening simpanan | Transfer antarbank | Maksimal Rp2.500 per transaksi |
Cek/bilyet giro | Rekening giro | Transaksi bisnis besar | Berlaku 70 hari |
Kelebihan Pembayaran Non Tunai
- Praktis dan cepat, tidak perlu membawa uang tunai atau menunggu kembalian.
- Lebih aman dari risiko kehilangan dan uang palsu.
- Tercatat otomatis, memudahkan pengelolaan keuangan pribadi maupun usaha.
- Biaya transaksi rendah, misalnya MDR QRIS 0% untuk transaksi usaha mikro hingga Rp500.000.
- Membuka akses keuangan, karena riwayat transaksi digital dapat membantu menunjukkan arus kas usaha.
Risiko dan Cara Aman Bertransaksi Non Tunai
- Jangan bagikan PIN, OTP, atau CVV kepada siapa pun, termasuk yang mengaku petugas bank.
- Aktifkan notifikasi transaksi agar aktivitas mencurigakan cepat terdeteksi.
- Gunakan aplikasi resmi dan perbarui secara berkala.
- Waspadai tautan dan file APK dari pesan yang tidak dikenal.
- Batasi limit transaksi harian sesuai kebutuhan.
Pembayaran Non Tunai dan Pertumbuhan UMKM
Bagi pelaku usaha mikro, menerima pembayaran non tunai seperti QRIS bukan hanya soal kepraktisan. Catatan transaksi yang rapi membantu usaha memahami arus kas dan menjadi modal penting saat mengajukan pembiayaan.
Amartha mendampingi perempuan pengusaha mikro di desa dengan literasi digital dan keuangan, sekaligus menyediakan pembiayaan produktif. Masyarakat pun dapat ikut mendukung pertumbuhan UMKM lewat Amartha Prosper.