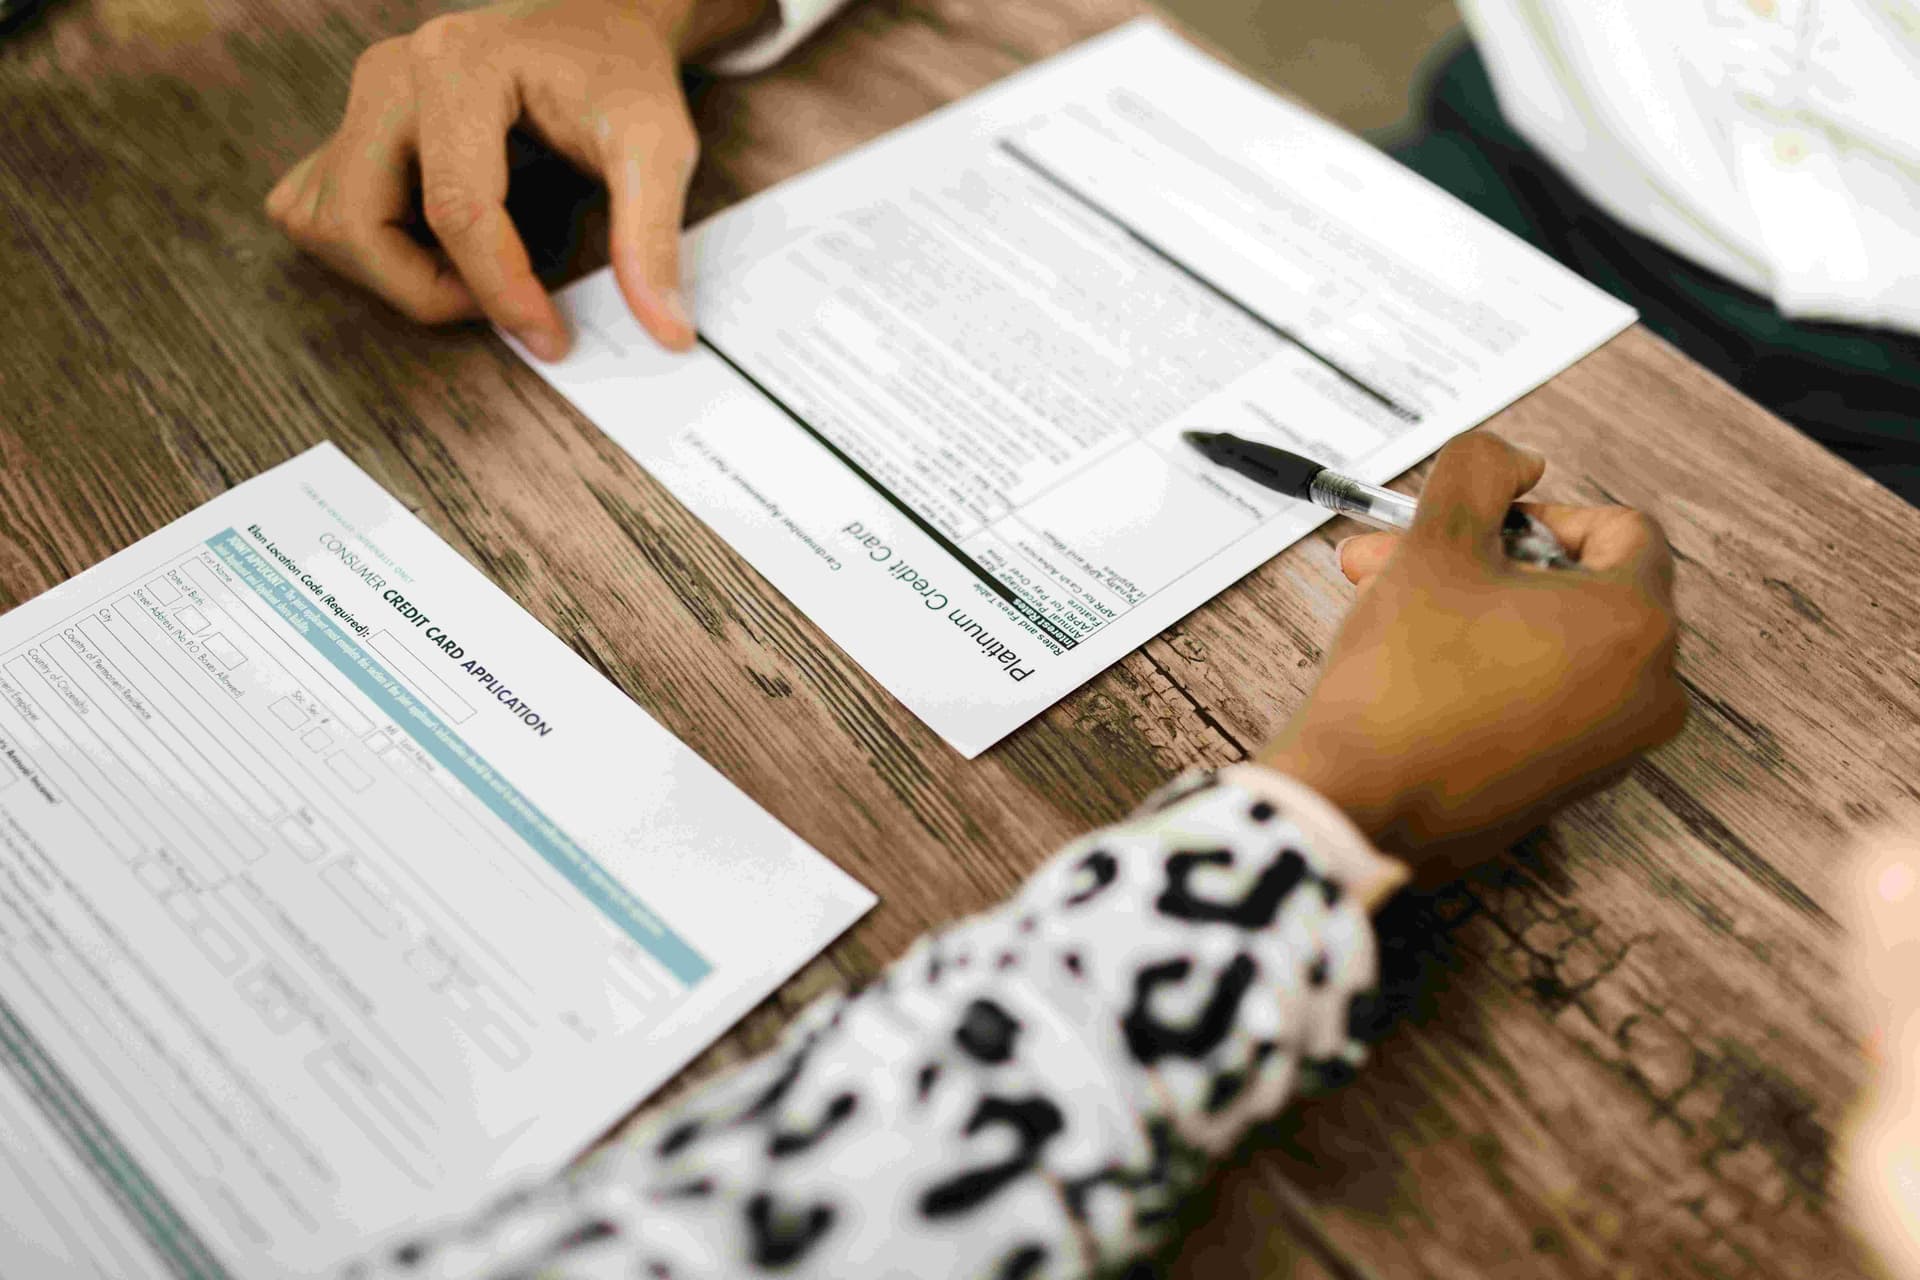
Debitur adalah pihak yang mempunyai utang karena perjanjian atau undang-undang, yang pelunasannya dapat ditagih di muka pengadilan. Sederhananya, debitur adalah peminjam, baik perorangan maupun badan usaha, yang menerima dana atau kredit dari pihak lain. Pihak yang memberi pinjaman disebut kreditur.
Definisi ini tercantum dalam Undang-Undang Nomor 37 Tahun 2004 tentang Kepailitan dan Penundaan Kewajiban Pembayaran Utang (UU Kepailitan dan PKPU). Dalam undang-undang tersebut, istilah yang dipakai adalah debitor, sedangkan UU Perbankan memakai debitur. Keduanya bermakna sama.
Contoh Debitur dalam Kehidupan Sehari-hari
- Nasabah KPR yang membeli rumah dengan cicilan ke bank.
- Pemilik warung yang mengambil modal kerja dari koperasi atau platform pinjaman daring.
- Pengguna kartu kredit yang belum melunasi tagihannya.
- Perusahaan yang menerbitkan obligasi, karena perusahaan berutang kepada pemegang obligasi.
- Pembeli kendaraan yang mencicil melalui perusahaan pembiayaan (leasing).
Jenis-Jenis Debitur
Jenis | Penjelasan | Contoh |
Debitur perorangan | Individu yang meminjam untuk kebutuhan pribadi atau usaha | Karyawan dengan KPR, pelaku usaha mikro |
Debitur badan usaha | Perusahaan atau badan hukum yang berutang | PT yang mengambil kredit investasi |
Debitur produktif | Meminjam untuk kegiatan yang menghasilkan pendapatan | Modal usaha, pembelian mesin |
Debitur konsumtif | Meminjam untuk kebutuhan konsumsi | Kredit gadget, biaya liburan |
Hak dan Kewajiban Debitur
Hak debitur:
- Menerima dana sesuai jumlah dan waktu yang disepakati.
- Mendapat informasi yang jelas tentang bunga, biaya, denda, dan jadwal pembayaran.
- Diperlakukan secara wajar saat penagihan, tanpa ancaman atau intimidasi.
- Mendapat perlindungan data pribadi.
- Menerima kembali jaminan setelah utang lunas.
Kewajiban debitur:
- Membayar pokok dan bunga tepat waktu sesuai perjanjian.
- Memberikan data yang benar saat mengajukan pinjaman.
- Menggunakan dana sesuai tujuan yang disepakati, terutama untuk pinjaman produktif.
- Memberi tahu kreditur jika mengalami kesulitan membayar.
Status Kolektibilitas Debitur di SLIK OJK
Riwayat pembayaran debitur tercatat di Sistem Layanan Informasi Keuangan (SLIK) yang dikelola OJK, dulu dikenal sebagai BI Checking. Kreditur memakai catatan ini untuk menilai kelayakan calon debitur.
Kolektibilitas | Status | Kondisi tunggakan |
Kol 1 | Lancar | Tidak ada tunggakan |
Kol 2 | Dalam perhatian khusus | Menunggak 1–90 hari |
Kol 3 | Kurang lancar | Menunggak 91–120 hari |
Kol 4 | Diragukan | Menunggak 121–180 hari |
Kol 5 | Macet | Menunggak lebih dari 180 hari |
Debitur dengan Kol 3 hingga Kol 5 umumnya sulit mendapat pinjaman baru karena dinilai berisiko tinggi. Riwayat ini bisa dicek mandiri di idebku.ojk.go.id.
Apa yang Terjadi Jika Debitur Gagal Bayar?
Jika debitur tidak membayar, kreditur dapat menagih sesuai perjanjian, mengeksekusi jaminan bila ada, atau menempuh jalur hukum. Dalam kondisi tertentu, debitur bisa dinyatakan pailit oleh pengadilan niaga.
Menurut UU Kepailitan dan PKPU, debitur dapat dinyatakan pailit jika memiliki paling sedikit dua kreditur dan tidak membayar lunas sedikitnya satu utang yang telah jatuh tempo dan dapat ditagih. Sebelum sampai ke tahap itu, debitur bisa mengajukan restrukturisasi atau Penundaan Kewajiban Pembayaran Utang (PKPU).
Tips Menjadi Debitur yang Sehat
- Pinjam sesuai kemampuan bayar, bukan sesuai limit yang ditawarkan.
- Utamakan pinjaman produktif yang menambah penghasilan.
- Pilih lembaga berizin OJK agar hak Anda terlindungi.
- Catat jadwal jatuh tempo dan aktifkan pengingat pembayaran.
- Komunikasikan kesulitan sejak awal agar ada peluang restrukturisasi.
Inilah informasi mengenai debitur yang bisa anda ketahui. Jika Anda tertarik untuk menjadi debitur dengan mengajukan modal kerja, Anda bisa mendapatkannya dari modal by Amartha.