Pembayaran dengan kode QR, pinjaman daring, hingga investasi melalui aplikasi kini mudah ditemukan dalam aktivitas sehari-hari. Perubahan ini membuat akses keuangan terasa lebih cepat, terutama bagi masyarakat yang sebelumnya belum banyak memakai layanan bank. Fintech Indonesia berkembang melalui perpaduan teknologi, kebutuhan konsumen, dan aturan yang terus diperbarui.
Fintech merupakan singkatan dari financial technology atau teknologi finansial. Istilah ini merujuk pada layanan keuangan yang memanfaatkan teknologi digital untuk mempermudah transaksi, pembiayaan, investasi, serta pengelolaan uang.
Apa Itu Fintech Indonesia
Fintech Indonesia mencakup perusahaan teknologi yang menawarkan layanan keuangan melalui aplikasi atau platform digital. Pengguna dapat melakukan transaksi tanpa harus selalu datang ke kantor bank atau lembaga keuangan. Meski prosesnya praktis, setiap layanan memiliki fungsi, risiko, dan aturan yang berbeda.
Ekosistem ini melibatkan startup, bank, perusahaan pembayaran, perusahaan teknologi, regulator, serta pengguna. Kolaborasi antarpelaku membuat layanan digital dapat menjangkau kebutuhan yang lebih beragam. Di sisi lain, masyarakat tetap perlu memilih platform yang legal dan memahami ketentuannya.
Bank Indonesia mengatur penyedia jasa pembayaran melalui Peraturan Bank Indonesia Nomor 23 Tahun 2021 tentang Penyedia Jasa Pembayaran. Aturan tersebut mencakup kegiatan seperti penyediaan informasi sumber dana, inisiasi pembayaran, hingga jasa remitansi atau pengiriman uang. Sumber: Bank Indonesia.
Pembayaran Digital dan Dompet Elektronik
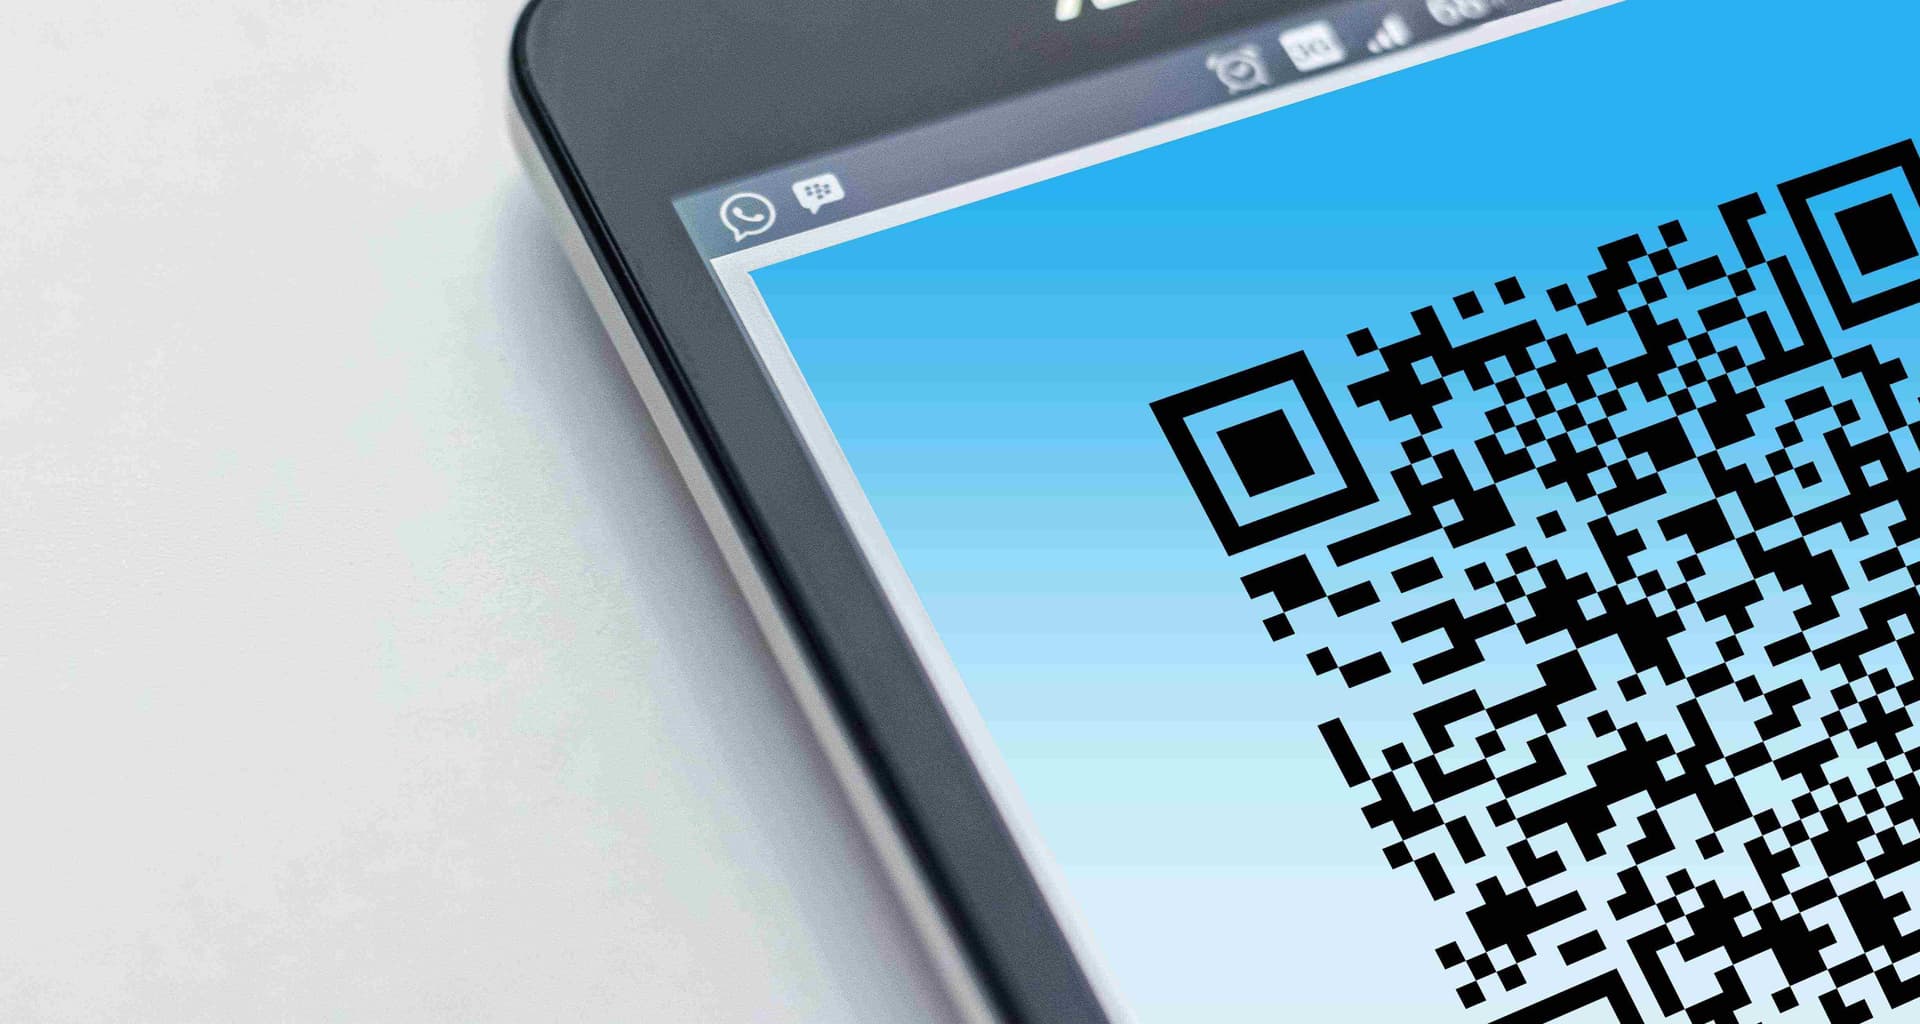
Pembayaran digital menjadi layanan fintech yang paling dekat dengan aktivitas harian. Contohnya, konsumen dapat membayar makanan, transportasi, tagihan, atau belanja dengan dompet elektronik dan QRIS. QRIS adalah standar kode QR pembayaran yang dikembangkan Bank Indonesia agar berbagai aplikasi dapat dipakai pada satu kode pembayaran.
Kepraktisan ini membantu pelaku usaha menerima pembayaran tanpa menyediakan banyak kode dari layanan berbeda. Pengguna tetap perlu menjaga PIN, kata sandi, dan kode verifikasi agar saldo tidak disalahgunakan.
Pendanaan Digital dan Investasi
Pinjaman daring atau peer to peer lending mempertemukan pemberi dana dengan penerima dana melalui platform digital. Layanan ini dapat menjadi pilihan pembiayaan bagi individu atau usaha kecil yang memenuhi syarat dari penyelenggara. Namun, bunga, biaya, tenor, dan kemampuan membayar harus diperiksa sebelum mengajukan pinjaman.
Selain pembiayaan, aplikasi investasi membantu masyarakat membeli produk seperti reksa dana dan saham. Kemudahan membuka akun tidak menghapus risiko kerugian investasi, sehingga pengguna perlu memahami produk yang dipilih.
Pelaku dan Inovasi dalam Fintech Indonesia
Ekosistem fintech Indonesia tidak hanya diisi aplikasi yang langsung dipakai konsumen. Ada pula penyedia teknologi, bank, investor, perusahaan asuransi, dan mitra usaha yang mendukung layanan di belakangnya. Setiap pihak berperan dalam membangun transaksi yang cepat dan aman.
Inovasi fintech sering muncul dari persoalan sederhana, seperti sulitnya membayar tagihan, mengatur arus kas usaha, atau mengakses pembiayaan. Karena itu, layanan yang berkembang biasanya berusaha menyederhanakan proses yang sebelumnya memakan waktu. Pengalaman pengguna tetap menjadi faktor penting agar layanan mudah dipakai oleh masyarakat luas.
Undang-Undang Nomor 4 Tahun 2023 tentang Pengembangan dan Penguatan Sektor Keuangan memberi dasar penguatan sektor keuangan, termasuk inovasi teknologi sektor keuangan. Regulasi ini menempatkan inovasi digital dalam kerangka pengawasan dan perlindungan konsumen. Sumber: Pemerintah Republik Indonesia.
Kolaborasi dengan Bank dan Pelaku Usaha
Bank dapat bekerja sama dengan perusahaan fintech untuk menghadirkan pembayaran digital, layanan pembukaan rekening, atau pembiayaan bagi pelaku usaha. Kolaborasi ini memadukan jaringan dan pengalaman bank dengan kecepatan pengembangan teknologi dari startup. Hasilnya, layanan keuangan dapat lebih mudah dijangkau melalui ponsel.
Bagi usaha kecil, pembayaran digital juga membantu pencatatan transaksi menjadi lebih rapi. Data transaksi dapat memudahkan pemilik usaha melihat penjualan harian dan mengelola kebutuhan modal.
Teknologi untuk Mengenali Risiko
Perusahaan fintech memakai analisis data untuk mengenali pola transaksi, mencegah penipuan, dan menilai risiko pembiayaan. Teknologi tersebut membantu layanan bekerja lebih cepat, tetapi penggunaan data pribadi harus dijaga dengan ketat. Pengguna sebaiknya membaca izin akses aplikasi sebelum menyetujui penggunaan layanan.
Jangan mudah memberikan kode OTP kepada siapa pun, termasuk pihak yang mengaku sebagai petugas layanan. Kode OTP merupakan kode sekali pakai untuk memverifikasi akses atau transaksi.
Tantangan dan Peluang Fintech Indonesia
Pertumbuhan fintech membawa peluang besar untuk memperluas akses layanan keuangan. Namun, kemudahan digital juga membuka risiko penipuan, kebocoran data, dan pinjaman ilegal. Perlindungan pengguna menjadi syarat agar pertumbuhan industri berjalan sehat.
Otoritas Jasa Keuangan mengawasi layanan pendanaan bersama berbasis teknologi informasi, yaitu istilah resmi untuk fintech lending. Masyarakat dapat memeriksa legalitas penyelenggara melalui kanal informasi OJK sebelum memakai layanan pinjaman. Langkah sederhana ini dapat mengurangi risiko berhadapan dengan platform ilegal.
Peraturan OJK Nomor 10 Tahun 2022 mengatur penyelenggaraan layanan pendanaan bersama berbasis teknologi informasi, termasuk kewajiban penyelenggara dan aspek perlindungan pengguna. Aturan ini menjadi salah satu acuan penting bagi industri pinjaman daring yang legal. Sumber: Otoritas Jasa Keuangan.
Literasi Keuangan dan Keamanan Data
Literasi keuangan membantu pengguna memahami biaya, risiko, dan haknya sebelum mengambil layanan digital. Pengguna perlu membandingkan informasi dari beberapa platform, terutama saat memilih pinjaman atau investasi. Keputusan yang terburu-buru dapat memicu masalah pembayaran atau kerugian.
Keamanan data juga perlu menjadi perhatian sejak awal. Gunakan kata sandi yang kuat, aktifkan verifikasi tambahan, dan hindari memasang aplikasi dari tautan yang tidak jelas.
Peluang yang Terus Berkembang
Fintech Indonesia masih memiliki ruang tumbuh melalui layanan bagi usaha mikro, kecil, dan menengah, masyarakat di daerah, serta kelompok yang belum terlayani secara optimal oleh lembaga keuangan. Produk yang sederhana, biaya transparan, dan layanan pelanggan yang mudah dijangkau akan semakin dibutuhkan. Kepercayaan pengguna akan menentukan keberlanjutan setiap inovasi.
Ke depan, fintech Indonesia berpeluang memperluas akses keuangan sekaligus membangun kebiasaan transaksi yang lebih aman. Masyarakat dapat menikmati manfaatnya dengan memilih layanan berizin, memahami risiko, dan menjaga data pribadi.