Payment Gateway: Pengertian, Manfaat Bagi Merchant dan Konsumen serta Cara Kerjanya
11 Nov 2026 • 6 min read
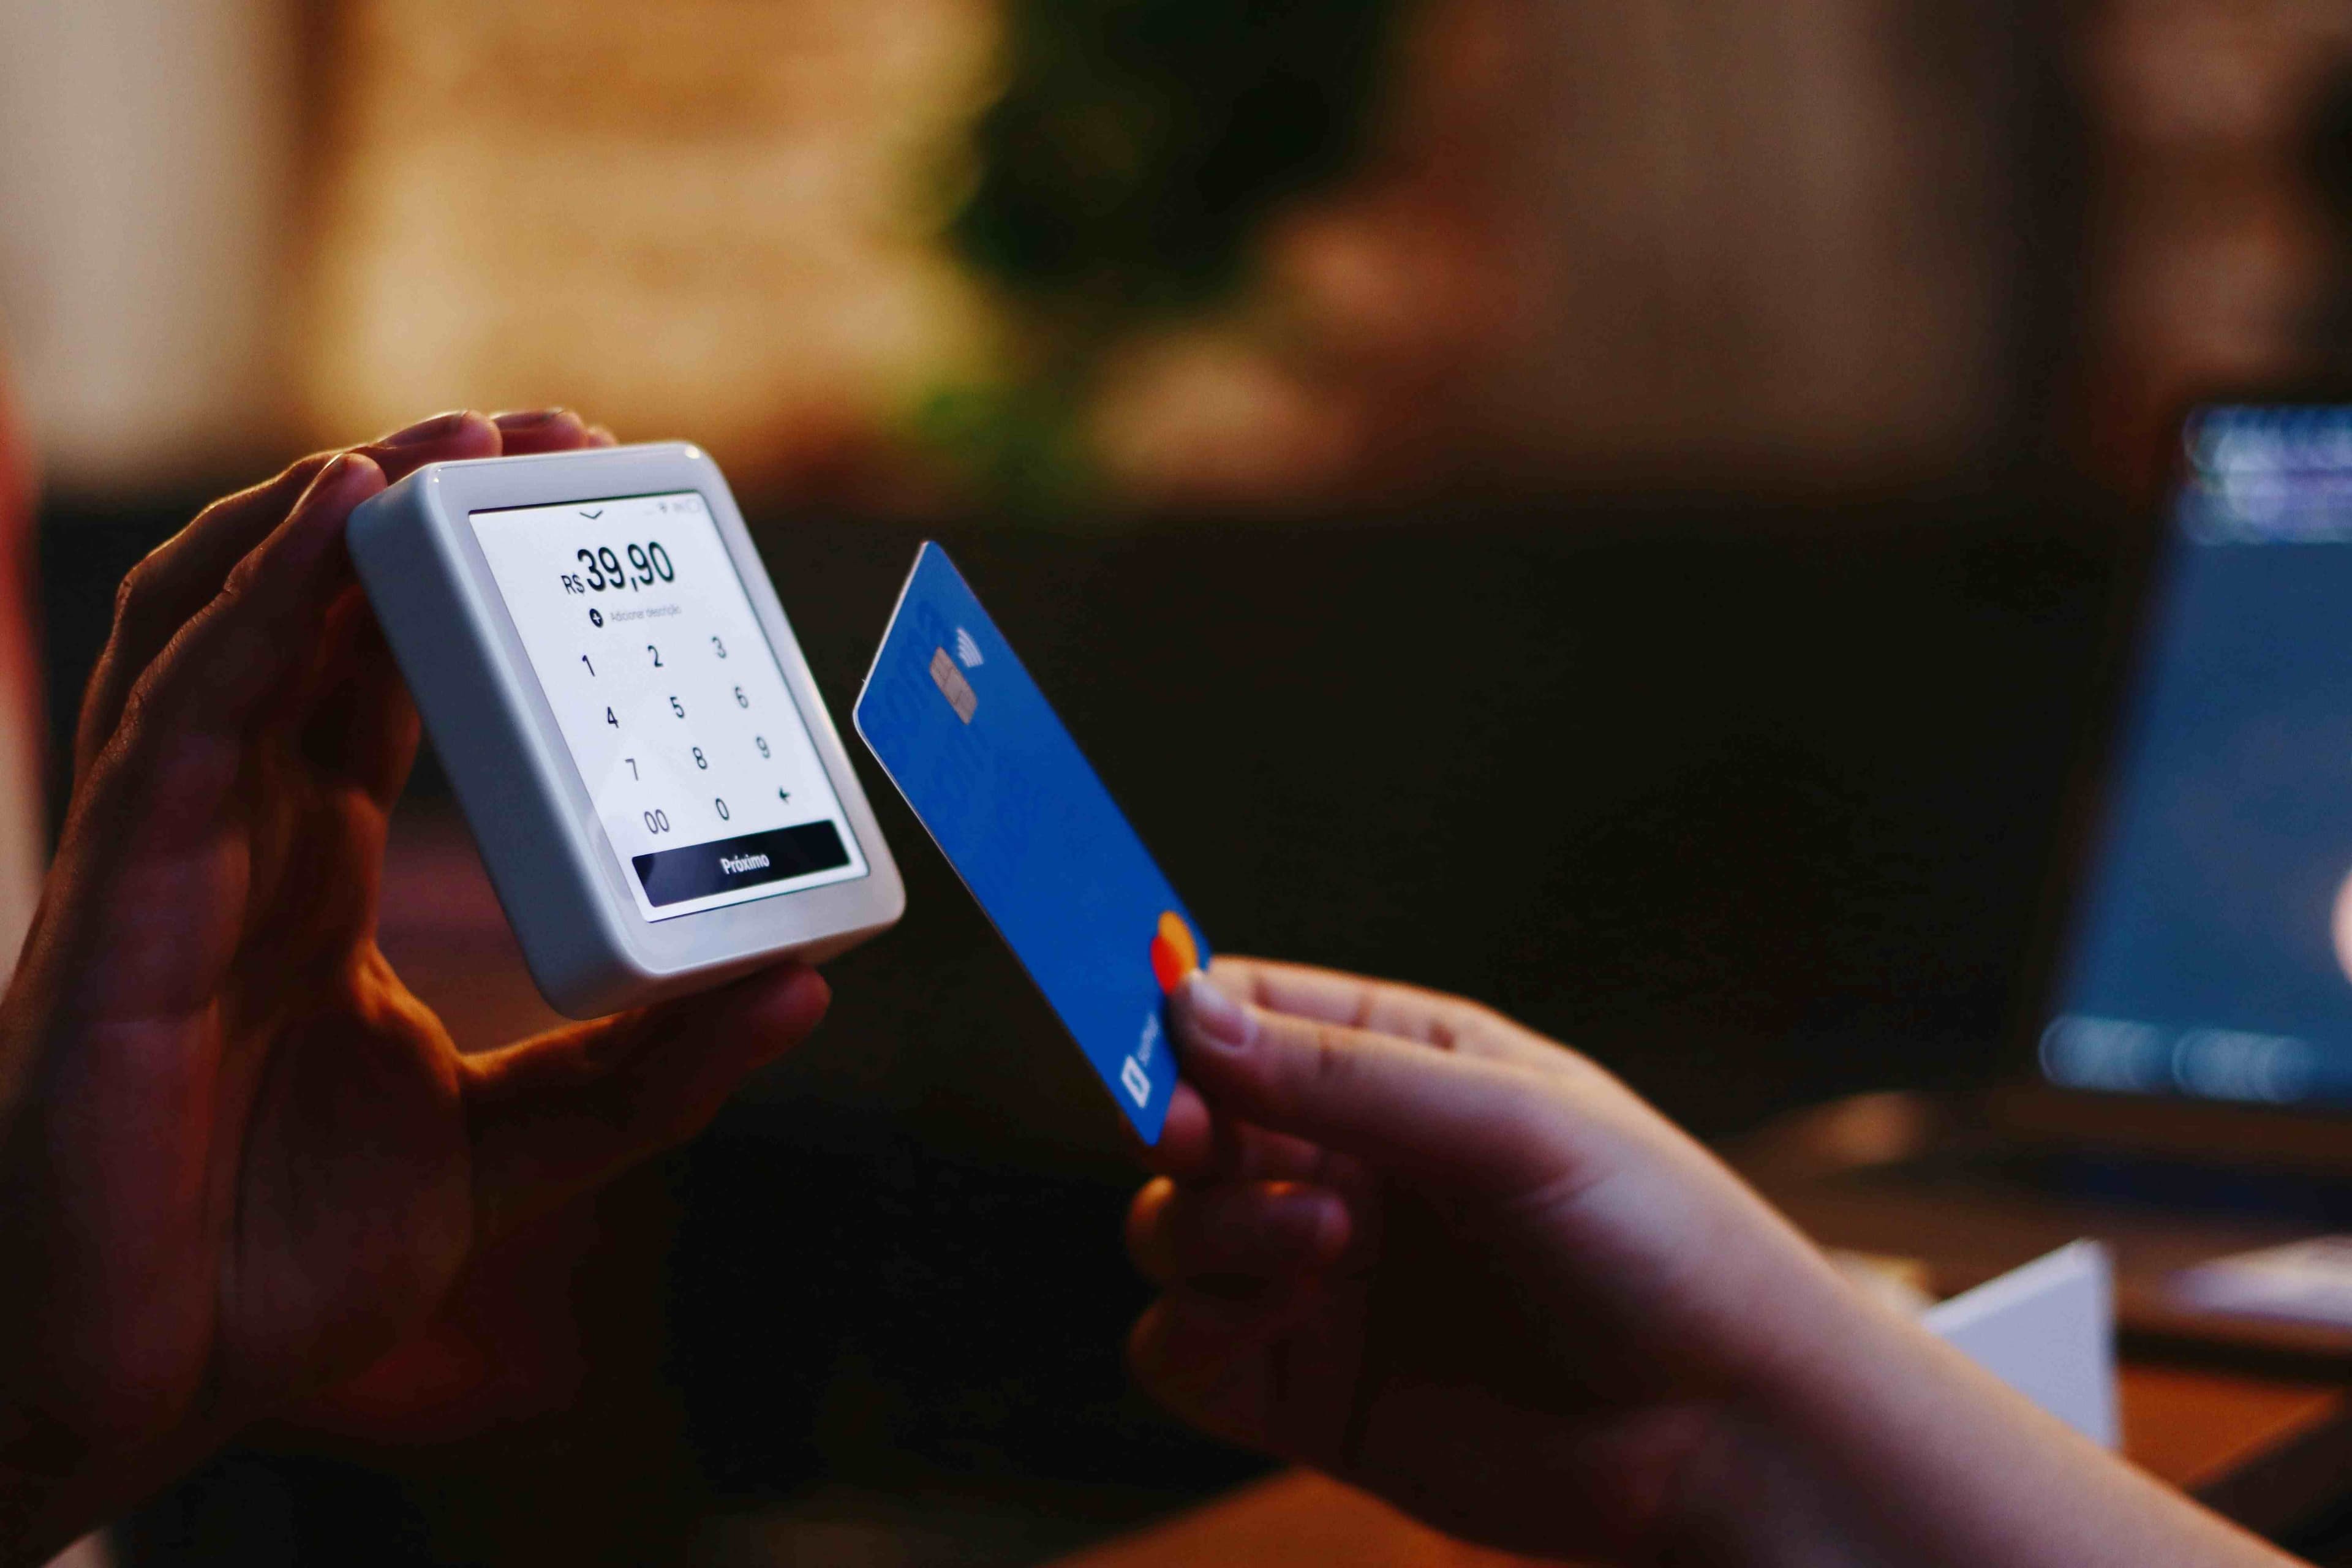
Payment gateway adalah layanan teknologi yang menghubungkan toko online dengan bank, penerbit kartu, atau dompet digital untuk memproses pembayaran secara aman. Bank menerima data transaksi dari pembeli, meneruskannya untuk diotorisasi, lalu mengirim hasilnya kembali ke penjual. Di Indonesia, penyelenggara payment gateway wajib berizin Bank Indonesia sebagai Penyedia Jasa Pembayaran (PJP).
Bayangkan payment gateway seperti kasir digital. Pembeli cukup memilih metode bayar, sementara proses verifikasi, enkripsi, dan pengiriman dana berjalan di belakang layar dalam hitungan detik.
Pengertian Payment Gateway Menurut Regulasi Bank Indonesia
Dalam kerangka regulasi sistem pembayaran Bank Indonesia, payment gateway termasuk kegiatan penerusan transaksi pembayaran (payment transaction forwarding). Kegiatan ini masuk dalam kelompok layanan inisiasi pembayaran dan/atau acquiring yang dijalankan oleh PJP.
Peraturan Bank Indonesia Nomor 23/6/PBI/2021 mendefinisikan PJP sebagai bank atau lembaga selain bank yang menyediakan jasa untuk memfasilitasi transaksi pembayaran kepada pengguna. Aturan PJP ini kemudian diperbarui melalui PBI Nomor 10 Tahun 2025 beserta peraturan pelaksanaannya.
Artinya, perusahaan yang menjalankan payment gateway tanpa izin BI melanggar ketentuan. Daftar penyelenggara berizin bisa dicek langsung di situs resmi Bank Indonesia.
Bagaimana Cara Kerja Payment Gateway?
Satu transaksi online biasanya melewati lima tahap berikut:
- Checkout. Pembeli memilih metode pembayaran di situs atau aplikasi penjual, misalnya kartu, virtual account, QRIS, atau dompet digital.
- Enkripsi dan penerusan. Payment gateway mengenkripsi data pembayaran, lalu meneruskannya ke bank pengakuisisi (acquirer) atau penyedia metode bayar.
- Otorisasi. Bank penerbit atau penyedia dompet digital memeriksa saldo atau limit, lalu menyetujui atau menolak transaksi.
- Notifikasi. Hasil otorisasi dikirim balik ke payment gateway, kemudian ke penjual dan pembeli. Penjual bisa langsung memproses pesanan.
- Settlement. Dana diteruskan ke rekening penjual sesuai jadwal penyelesaian yang disepakati, setelah dikurangi biaya layanan.
Metode Pembayaran yang Umum Didukung
Metode | Cara pakai | Cocok untuk |
Virtual account (VA) | Transfer ke nomor rekening unik per transaksi | Transaksi bernilai besar, B2B |
QRIS | Pindai kode QR standar nasional dari aplikasi bank atau e-wallet | UMKM, transaksi harian |
Kartu debit/kredit | Input data kartu dengan verifikasi tambahan | E-commerce, langganan |
Dompet digital | Bayar dari saldo aplikasi | Pembeli muda, transaksi kecil |
Ritel/gerai | Bayar tunai di minimarket dengan kode bayar | Pembeli tanpa rekening bank |
Manfaat Payment Gateway bagi Bisnis dan UMKM
- Pilihan bayar lebih lengkap. Satu integrasi membuka banyak metode pembayaran, sehingga peluang pembeli batal checkout bisa ditekan.
- Rekonsiliasi otomatis. Setiap pembayaran tercatat dan dicocokkan dengan pesanan tanpa cek mutasi manual.
- Keamanan data. Data sensitif dienkripsi dan diproses oleh pihak yang diawasi BI.
- Arus kas lebih tertata. Laporan transaksi harian memudahkan penjual memantau pemasukan.
Biaya dan Risiko yang Perlu Diperhatikan
Penyedia payment gateway umumnya mengenakan biaya per transaksi, baik dalam bentuk persentase maupun nominal tetap. Besarnya berbeda menurut metode bayar dan penyedia, jadi bandingkan skema biaya sebelum memilih.
Perhatikan juga waktu settlement. Dana yang tertahan beberapa hari memengaruhi likuiditas usaha, terutama bagi UMKM yang perlu memutar modal dengan cepat.
Cara Memilih Payment Gateway Bagi Merchant
- Pastikan berizin Bank Indonesia dengan cara mengecek namanya di daftar PJP pada situs bi.go.id.
- Sesuaikan metode bayar dengan pelanggan. Usaha warung digital mungkin cukup dengan QRIS, sedangkan toko online butuh Virtual Account dan/atau kartu.
- Bandingkan biaya dan jadwal settlement. Hitung dampaknya terhadap margin dan arus kas.
- Uji kemudahan integrasi. Lihat dokumentasi API, plugin untuk platform toko, dan dukungan teknis.
- Periksa fitur keamanan. Cari enkripsi, deteksi fraud, dan sertifikasi standar keamanan kartu.
Keuntungan Bagi Konsumen
Selain memberi manfaat bagi penjual, payment gateway juga menawarkan berbagai kemudahan bagi konsumen, seperti:
1. Transaksi lebih mudah dan cepat
Seluruh proses pembayaran tersaji dengan rapi tanpa perlu berpindah-pindah aplikasi atau halaman dengan rata-rata transaksi hanya membutuhkan waktu sekitar 3 detik per transaksi. Selain itu, konfirmasinya juga instan dengan status pembayaran langsung terverifikasi secara otomatis tanpa harus mengirim bukti transfer manual ke penjual.
2. Banyak Pilihan Metode Pembayaran
Konsumen tidak lagi dibatasi oleh satu jenis pembayaran saja. Melalui payment gateway, pembeli bebas memilih metode yang mereka miliki atau sukai,, seperti
- Transfer bank atau Virtual Account (VA)
- Dompet digital (e-wallet seperti GoPay, OVO, DANA)
- Kartu kredit atau debit
- Layanan beli sekarang bayar nanti (paylater)
3. Pembayaran Lebih Aman
Perlindungan keamanan bagi transaksi pun merupakan keuntungan yang dirasakan oleh konsumen saat melakukan pembelian. Dengan begitu, konsumen tidak perlu khawatir saat memberikan informasi mengenai metode pembayaran.
Payment Gateway dan Pertumbuhan Ekonomi Akar Rumput
Cara Kerja payment gateway memang cenderung lebih kompleks, namun dapat membantu usaha mikro menjangkau pembeli yang lebih luas dengan menerima transaksi yang lebih variatif.