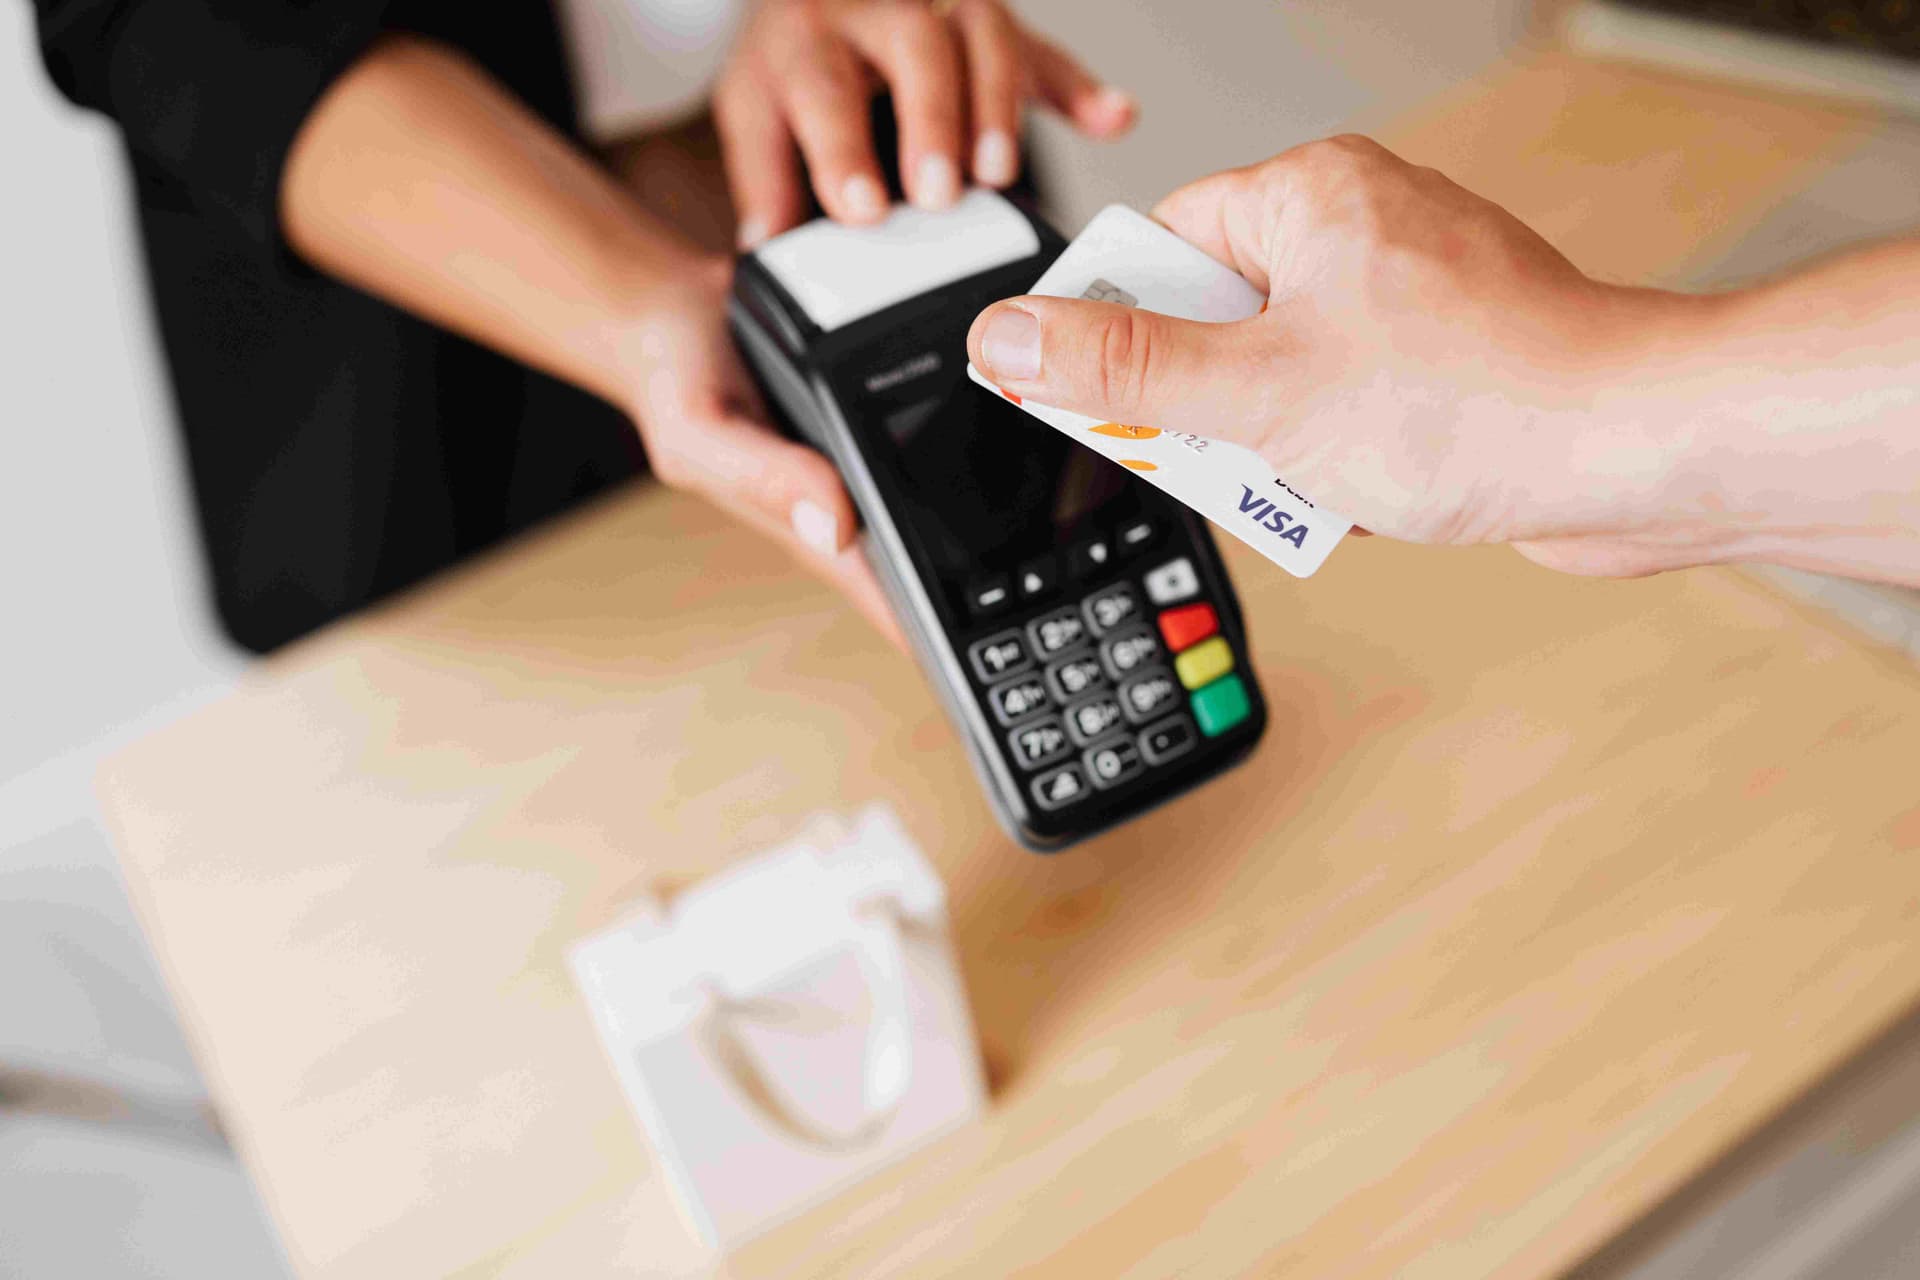
Bayar tol, naik transportasi umum, hingga membeli makan kini dapat dilakukan tanpa menyerahkan uang tunai. Saldo tersimpan secara digital dan dipakai untuk membayar melalui kartu atau aplikasi. Uang elektronik memudahkan transaksi kecil sehari-hari, asalkan pengguna memahami cara kerja serta risikonya.
Apa Itu Uang Elektronik
Uang elektronik adalah nilai uang yang disimpan secara elektronik setelah pengguna menyetor dana kepada penerbit. Saldo tersebut dapat digunakan untuk membayar di merchant yang menerima layanan terkait. Dana pada uang elektronik bukan simpanan bank seperti tabungan.
Menurut Bank Indonesia dalam Peraturan Bank Indonesia Nomor 20/6/PBI/2018 tentang Uang Elektronik, uang elektronik diterbitkan atas dasar nilai uang yang disetor terlebih dahulu kepada penerbit dan disimpan secara elektronik. Regulasi ini juga mengatur bahwa nilai uang elektronik dikelola oleh penerbit, bukan sebagai simpanan pemegang.
Bedanya dengan kartu debit dan kartu kredit
Kartu debit mengambil dana langsung dari rekening bank saat transaksi dilakukan. Sementara kartu kredit memakai fasilitas pinjaman dari bank yang harus dibayar kemudian.
Uang elektronik memakai saldo prabayar. Artinya, pengguna perlu mengisi saldo lebih dulu sebelum bertransaksi.
Bentuk uang elektronik yang umum dipakai
Uang elektronik berbasis chip menyimpan saldo pada kartu fisik, seperti kartu untuk tol atau transportasi. Kartu biasanya ditempelkan pada mesin pembaca saat pembayaran.
Uang elektronik berbasis server menyimpan saldo pada sistem penerbit dan umumnya diakses melalui aplikasi. Contohnya mencakup dompet digital yang dipakai untuk membayar belanja, tagihan, atau layanan transportasi.
Perkembangan Uang Elektronik di Indonesia
Penggunaan pembayaran digital berkembang seiring meningkatnya akses internet dan telepon pintar. Bank Indonesia juga mendorong sistem pembayaran yang cepat, aman, dan saling terhubung. Perkembangan ini membuat pembayaran bernilai kecil lebih praktis dilakukan tanpa uang tunai.
Menurut Bank Indonesia dalam Blueprint Sistem Pembayaran Indonesia 2025, arah kebijakan sistem pembayaran nasional mencakup integrasi ekonomi dan keuangan digital. Salah satu fokusnya ialah membangun infrastruktur pembayaran yang mendukung transaksi ritel secara lebih efisien.
Dari kartu prabayar ke aplikasi
Pada tahap awal, uang elektronik banyak digunakan dalam bentuk kartu prabayar untuk transportasi dan pembayaran tol. Pengguna perlu membawa kartu fisik serta mengisi ulang saldo di kanal yang tersedia.
Kini, aplikasi dompet digital membuat transaksi dapat dilakukan melalui ponsel. Meski begitu, kartu uang elektronik masih banyak digunakan karena sejumlah gerbang tol dan layanan transportasi menerima pembayaran berbasis chip.
Perbedaan e-money dan e-wallet
E-money merupakan istilah luas untuk uang elektronik, baik berbasis kartu maupun server. E-wallet atau dompet digital umumnya merujuk pada aplikasi untuk menyimpan dan menggunakan saldo elektronik.
Pengguna sebaiknya memeriksa penerbit sebelum memakai layanan. Daftar penyelenggara jasa sistem pembayaran berizin dapat dilihat melalui informasi resmi Bank Indonesia.
Manfaat dan Risiko Uang Elektronik
Uang elektronik membantu transaksi berlangsung lebih singkat karena pengguna tidak perlu menyiapkan uang pas. Riwayat transaksi pada aplikasi juga dapat membantu pengguna memantau pengeluaran. Namun, kemudahan tersebut perlu diimbangi dengan kebiasaan menjaga akun dan data pribadi.
Manfaat untuk transaksi harian
- Mempercepat pembayaran di toko, transportasi, dan gerbang tol.
- Mengurangi kebutuhan membawa uang tunai dalam jumlah banyak.
- Memudahkan pengisian saldo melalui kanal yang disediakan penerbit.
- Menyediakan catatan transaksi pada layanan berbasis aplikasi.
- Mendukung pembayaran jarak jauh untuk tagihan atau belanja daring.
Menurut Bank Indonesia dalam Laporan Perekonomian Indonesia 2023, digitalisasi pembayaran terus didorong untuk memperluas akses transaksi yang efisien. Manfaatnya akan terasa jika layanan dipakai sesuai kebutuhan dan kemampuan pengguna.
Risiko yang perlu diwaspadai
Risiko yang paling sering terjadi ialah penipuan melalui tautan palsu, permintaan kode OTP, atau pengambilalihan akun. OTP adalah kode sekali pakai untuk memverifikasi transaksi, sehingga tidak boleh diberikan kepada siapa pun.
Menurut Kementerian Komunikasi dan Informatika dalam modul Literasi Digital Keamanan Digital, pengguna perlu menjaga kata sandi, kode verifikasi, dan data pribadi agar tidak disalahgunakan. Jika ponsel hilang, segera hubungi penerbit untuk mengamankan akun.
Aturan Uang Elektronik dan Perlindungan Pengguna
Bank Indonesia mengatur penerbitan serta penyelenggaraan uang elektronik di Indonesia. Aturan ini mencakup perizinan penerbit, pengelolaan dana, dan perlindungan bagi pemegang uang elektronik. Pengguna juga memiliki hak untuk memperoleh informasi layanan secara jelas.
Peran Bank Indonesia dan penerbit
Bank Indonesia mengawasi penyelenggara yang menyediakan layanan uang elektronik. Penerbit wajib menjalankan pengelolaan risiko dan menjaga keamanan sistem pembayaran sesuai ketentuan.
Menurut Bank Indonesia dalam Peraturan Bank Indonesia Nomor 23/6/PBI/2021 tentang Penyedia Jasa Pembayaran, penyedia jasa pembayaran harus memperoleh izin sesuai kategori kegiatan yang dijalankan. Ketentuan ini membantu masyarakat memilih layanan dari penyelenggara yang resmi.
Langkah aman saat memakai uang elektronik
- Gunakan aplikasi atau kartu dari penerbit berizin.
- Jangan membagikan PIN, kata sandi, dan OTP.
- Periksa nama penerima serta nominal sebelum membayar.
- Aktifkan pengunci layar pada ponsel.
- Simpan bukti transaksi dan segera laporkan transaksi mencurigakan.
Menurut Undang-Undang Nomor 8 Tahun 1999 tentang Perlindungan Konsumen, konsumen berhak memperoleh informasi yang benar, jelas, dan jujur mengenai barang atau jasa. Dengan langkah sederhana tersebut, uang elektronik dapat dipakai lebih nyaman untuk kebutuhan sehari-hari.