Pembayaran digital semakin sering dipakai untuk belanja, membayar transportasi, hingga mengirim uang kepada keluarga. Pengguna cukup memakai ponsel, kartu, atau kode QR tanpa perlu membawa uang kertas. Cashless payment membantu transaksi berlangsung lebih cepat, tetapi tetap perlu digunakan dengan bijak.
Istilah cashless payment merujuk pada pembayaran non-tunai melalui sistem elektronik. Metode ini mencakup kartu debit, kartu kredit, dompet digital, mobile banking, hingga QRIS. Bank Indonesia mengatur dan mengawasi banyak instrumen pembayaran tersebut agar transaksi berjalan aman dan tertib.
Perkembangan Cashless Payment di Indonesia
Pembayaran non-tunai di Indonesia berkembang seiring penggunaan ponsel pintar dan akses internet yang makin luas. Perubahan ini juga didorong oleh kebutuhan transaksi yang praktis di toko, transportasi umum, serta layanan daring. Meski begitu, uang tunai masih digunakan di banyak wilayah dan tetap menjadi alat pembayaran yang sah.
Bank Indonesia memperkuat ekosistem pembayaran digital lewat aturan, infrastruktur, dan standardisasi. Langkah ini membuat masyarakat dapat memakai satu metode pembayaran di lebih banyak tempat. Pelaku usaha kecil juga semakin mudah menerima transaksi digital.
Menurut Bank Indonesia dalam dokumen Blueprint Sistem Pembayaran Indonesia 2025, arah kebijakan sistem pembayaran Indonesia mencakup integrasi ekonomi dan keuangan digital serta penguatan perlindungan konsumen. (Sumber: Bank Indonesia)
Gerakan non-tunai dan uang elektronik
Bank Indonesia mencanangkan Gerakan Nasional Non Tunai pada 2014 untuk meningkatkan penggunaan instrumen pembayaran non-tunai. Setelah itu, penggunaan uang elektronik makin terlihat dalam pembayaran tol, transportasi, parkir, dan belanja harian.
Uang elektronik adalah nilai uang yang tersimpan secara elektronik pada server atau kartu. Saldo dompet digital termasuk uang elektronik berbasis server, sedangkan kartu uang elektronik menyimpan saldo pada chip kartu.
Hadirnya QRIS
QRIS adalah standar kode QR pembayaran yang dibuat Bank Indonesia dan Asosiasi Sistem Pembayaran Indonesia. Dengan QRIS, pembeli dapat membayar di satu kode QR memakai aplikasi bank atau dompet digital yang mendukung layanan tersebut.
Bank Indonesia mulai menerapkan QRIS secara nasional pada 1 Januari 2020 setelah diluncurkan pada 17 Agustus 2019. (Sumber: Bank Indonesia)
Cara Kerja Cashless Payment dalam Transaksi
Cashless payment bekerja dengan memindahkan dana dari rekening, saldo elektronik, atau fasilitas kredit ke pihak penerima. Prosesnya terjadi melalui jaringan bank, penyedia dompet digital, atau penyelenggara sistem pembayaran. Pengguna perlu memastikan saldo cukup dan tujuan pembayaran sudah benar sebelum menekan tombol bayar.
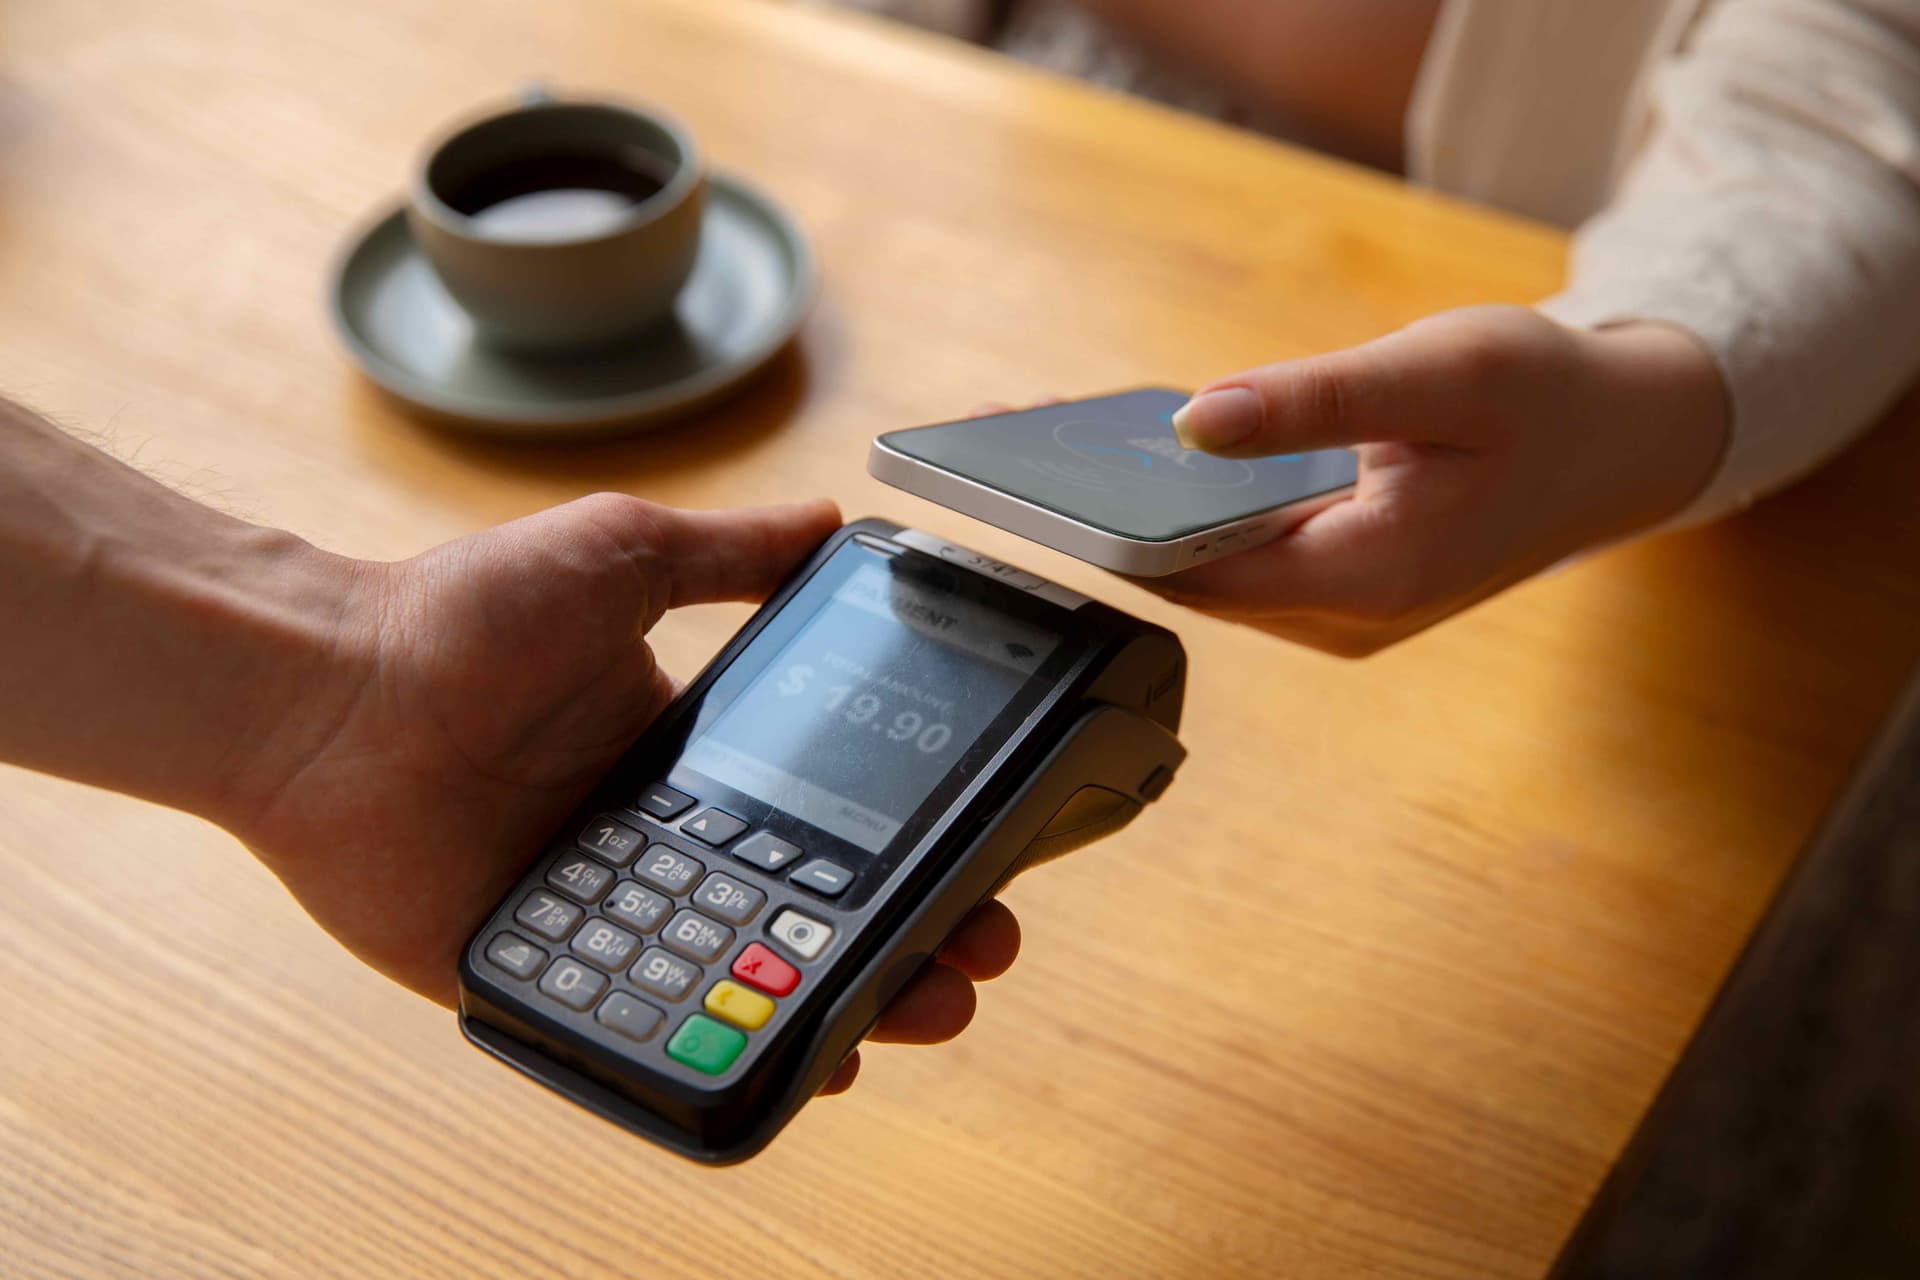
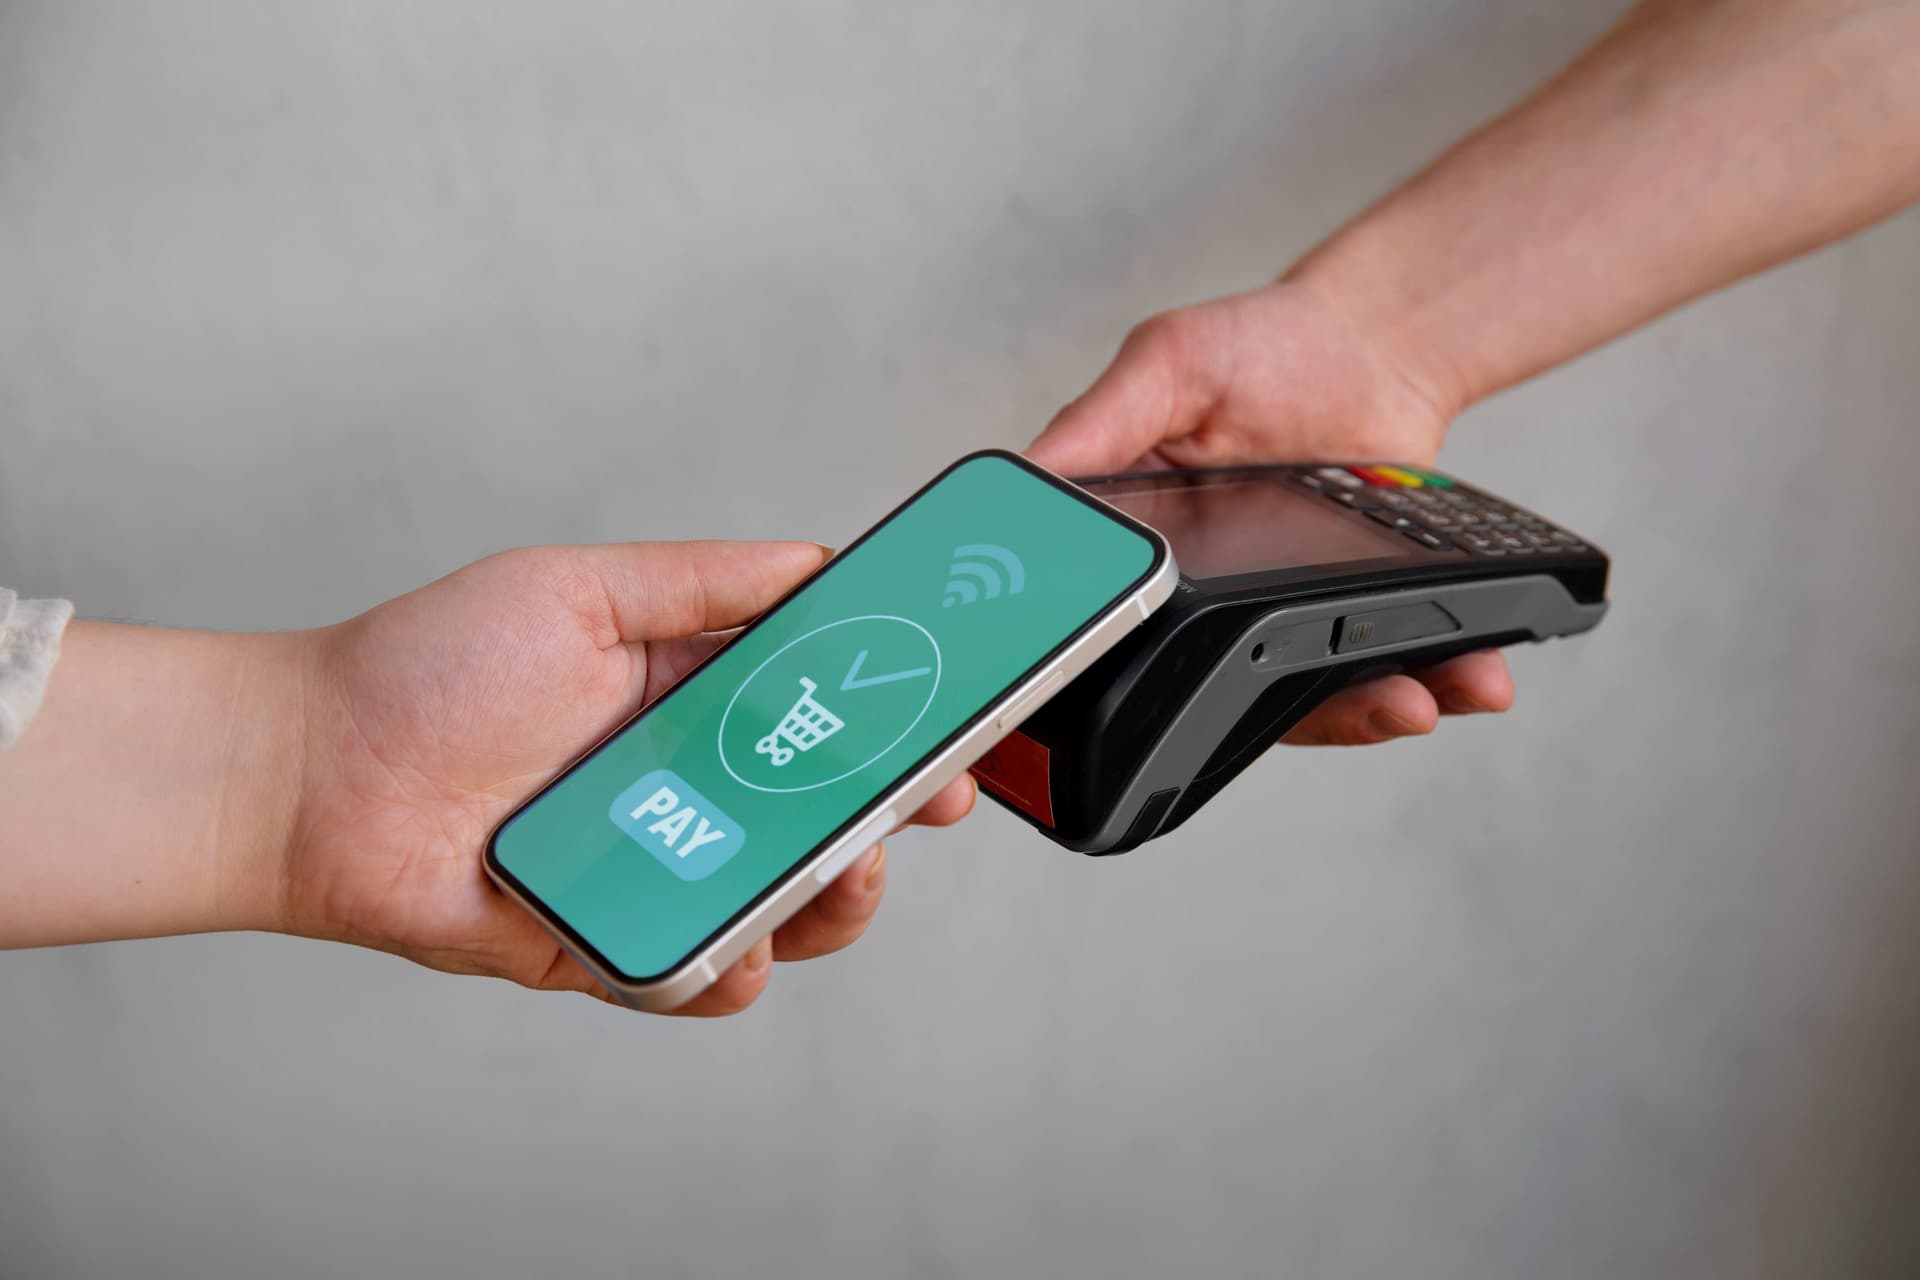
Setiap metode memiliki proses yang sedikit berbeda. Kartu debit biasanya meminta PIN, sedangkan dompet digital dapat memakai PIN atau biometrik seperti sidik jari. Pada pembayaran QRIS, pengguna memindai kode QR lalu memasukkan nominal bila diperlukan.
Keamanan transaksi juga bergantung pada kebiasaan pengguna. Jangan membagikan PIN, kata sandi, kode OTP, atau kode verifikasi kepada siapa pun. Otoritas Jasa Keuangan mengingatkan masyarakat untuk menjaga kerahasiaan data pribadi saat memakai layanan keuangan digital. (Sumber: Otoritas Jasa Keuangan)
Dompet digital dan mobile banking
Dompet digital seperti GoPay, OVO, DANA, dan LinkAja menyimpan saldo untuk pembayaran di aplikasi maupun merchant. Sementara itu, mobile banking terhubung langsung dengan rekening bank dan dapat dipakai untuk transfer, membayar tagihan, serta QRIS.
Contoh yang dekat dengan keseharian adalah membayar kopi di kedai menggunakan QRIS dari aplikasi mobile banking. Kasir cukup menampilkan kode QR, kemudian pembeli memindainya dan memeriksa nama merchant sebelum membayar.
Kartu debit dan kredit
Kartu debit memakai dana yang tersedia di rekening nasabah. Kartu kredit memakai fasilitas kredit dari bank yang perlu dilunasi sesuai tagihan dan tanggal jatuh tempo.
Pengguna kartu perlu teliti memeriksa nominal transaksi sebelum memasukkan PIN. Simpan bukti pembayaran bila terjadi kesalahan transaksi atau membutuhkan pengaduan.
Manfaat dan Risiko Cashless Payment
Cashless payment memberi kemudahan bagi konsumen dan pelaku usaha. Transaksi dapat tercatat otomatis sehingga pengguna lebih mudah memantau pengeluaran. Bagi penjual, pilihan pembayaran yang beragam dapat membantu melayani lebih banyak pelanggan.
Di sisi lain, pembayaran digital dapat membuat pengeluaran terasa lebih cepat karena pengguna tidak melihat uang fisik berpindah tangan. Risiko penipuan juga muncul saat pengguna tergesa-gesa membuka tautan palsu atau membagikan kode rahasia. Karena itu, manfaatnya akan terasa optimal bila pengguna tetap disiplin mengelola uang.
Beberapa langkah sederhana berikut dapat membantu penggunaan cashless payment tetap aman.
- Periksa nama penerima dan nominal sebelum mengonfirmasi pembayaran.
- Gunakan PIN dan kata sandi yang berbeda untuk setiap layanan penting.
- Jangan pernah memberikan kode OTP kepada orang lain, termasuk yang mengaku petugas.
- Unduh aplikasi bank atau dompet digital dari toko aplikasi resmi.
- Aktifkan notifikasi transaksi agar pembayaran mencurigakan cepat diketahui.
- Catat pengeluaran harian supaya saldo digital tidak dipakai di luar rencana.
Dampak bagi kebiasaan belanja
Catatan transaksi digital memudahkan pengguna melihat pengeluaran untuk makan, transportasi, atau belanja bulanan. Fitur riwayat transaksi juga membantu saat perlu mengecek pembayaran yang belum tercatat oleh penjual.
Namun, promo dan potongan harga dapat mendorong pembelian impulsif. Tetapkan batas saldo dompet digital agar cashless payment tetap mendukung pengelolaan keuangan, bukan membuat pengeluaran membesar.
Akses ke layanan keuangan
Pembayaran digital dapat membuka akses transaksi bagi usaha kecil yang belum memiliki mesin kartu. QRIS, misalnya, memungkinkan pedagang menerima pembayaran cukup dengan kode QR dan akun pada penyelenggara resmi.
Meski demikian, jaringan internet, kepemilikan ponsel, dan pemahaman keamanan digital masih menjadi tantangan di sejumlah daerah. Cashless payment akan semakin bermanfaat jika masyarakat mendapat akses yang merata dan literasi digital yang baik.