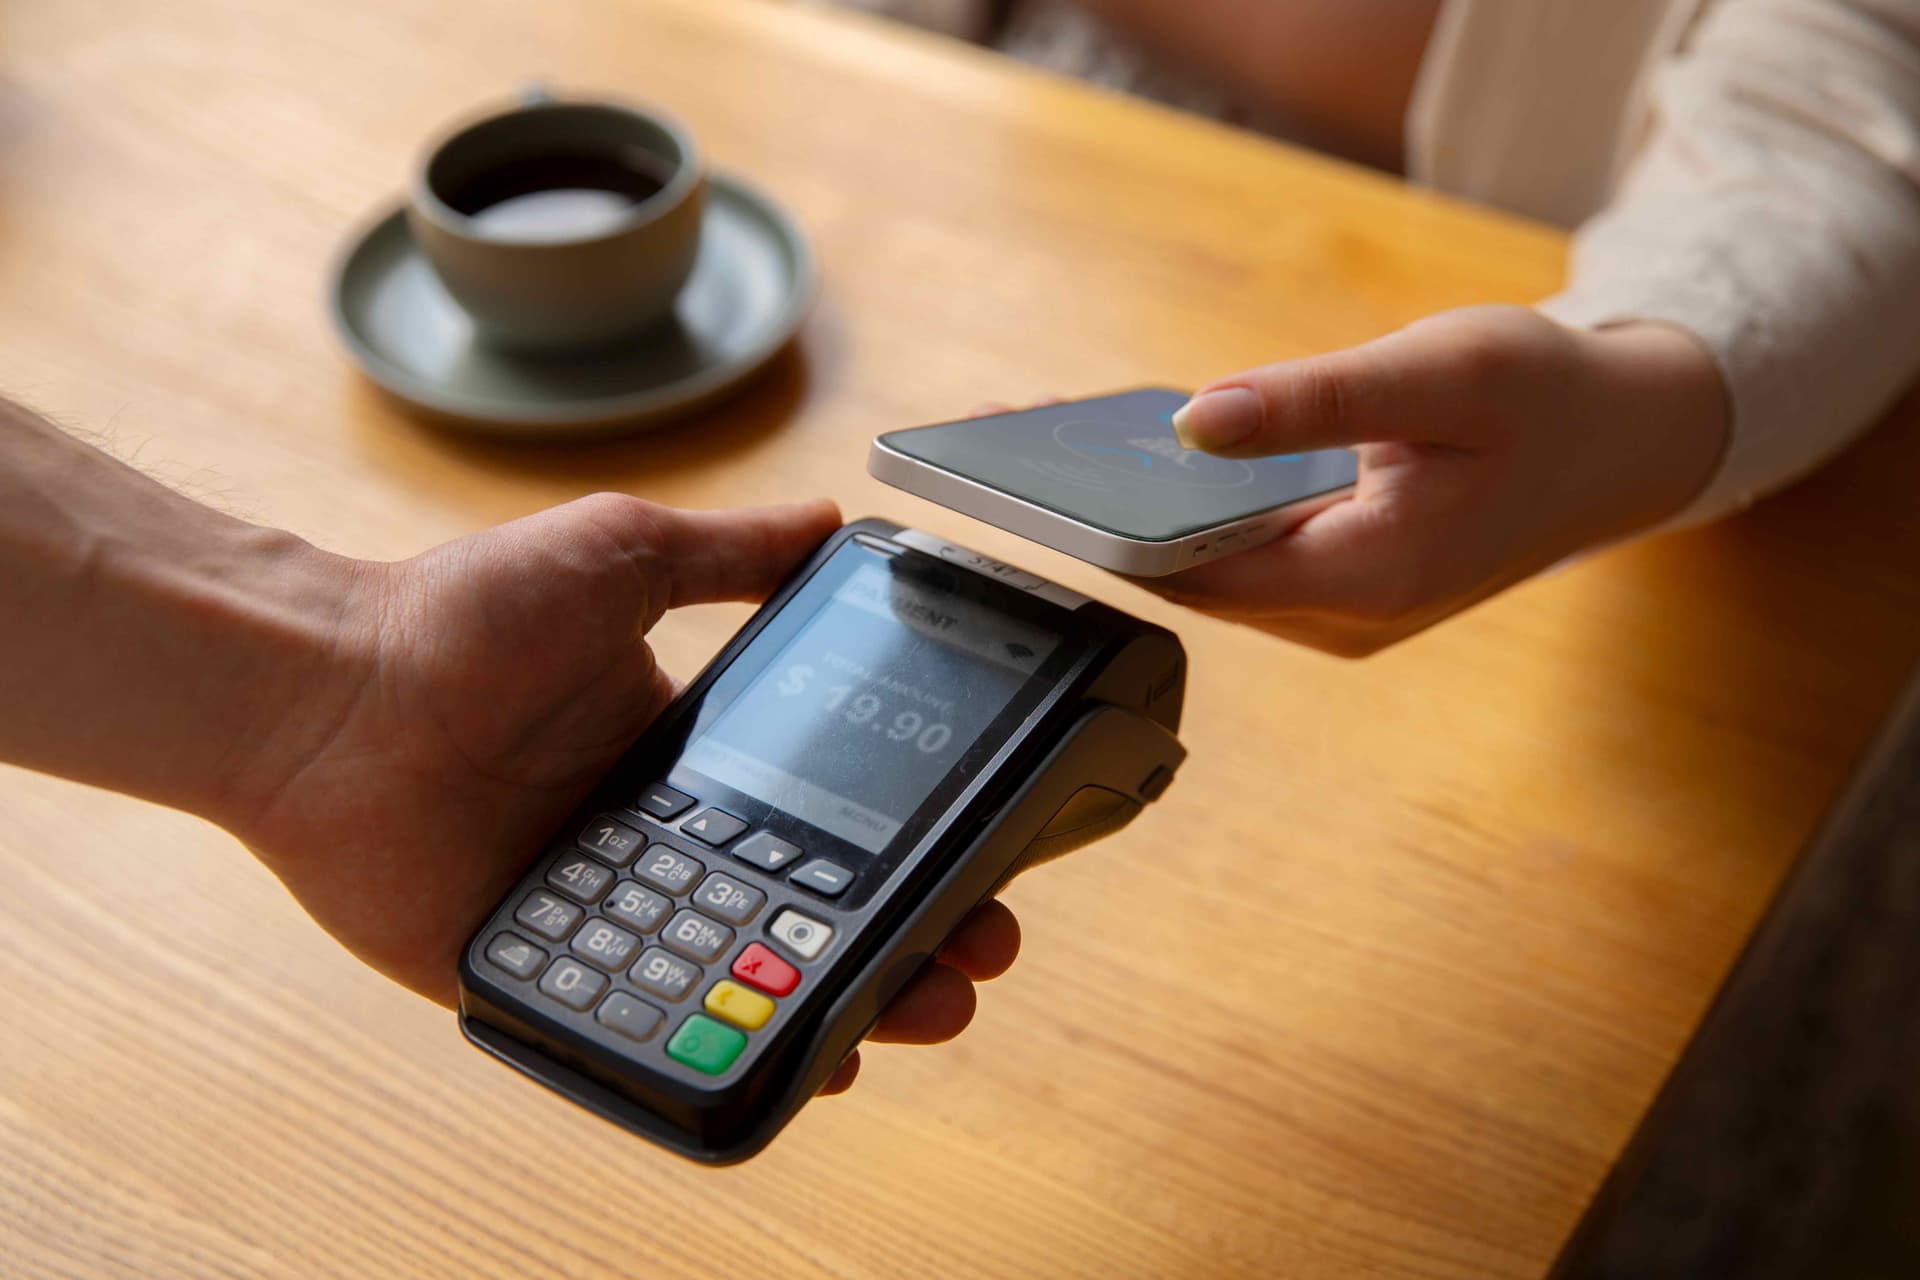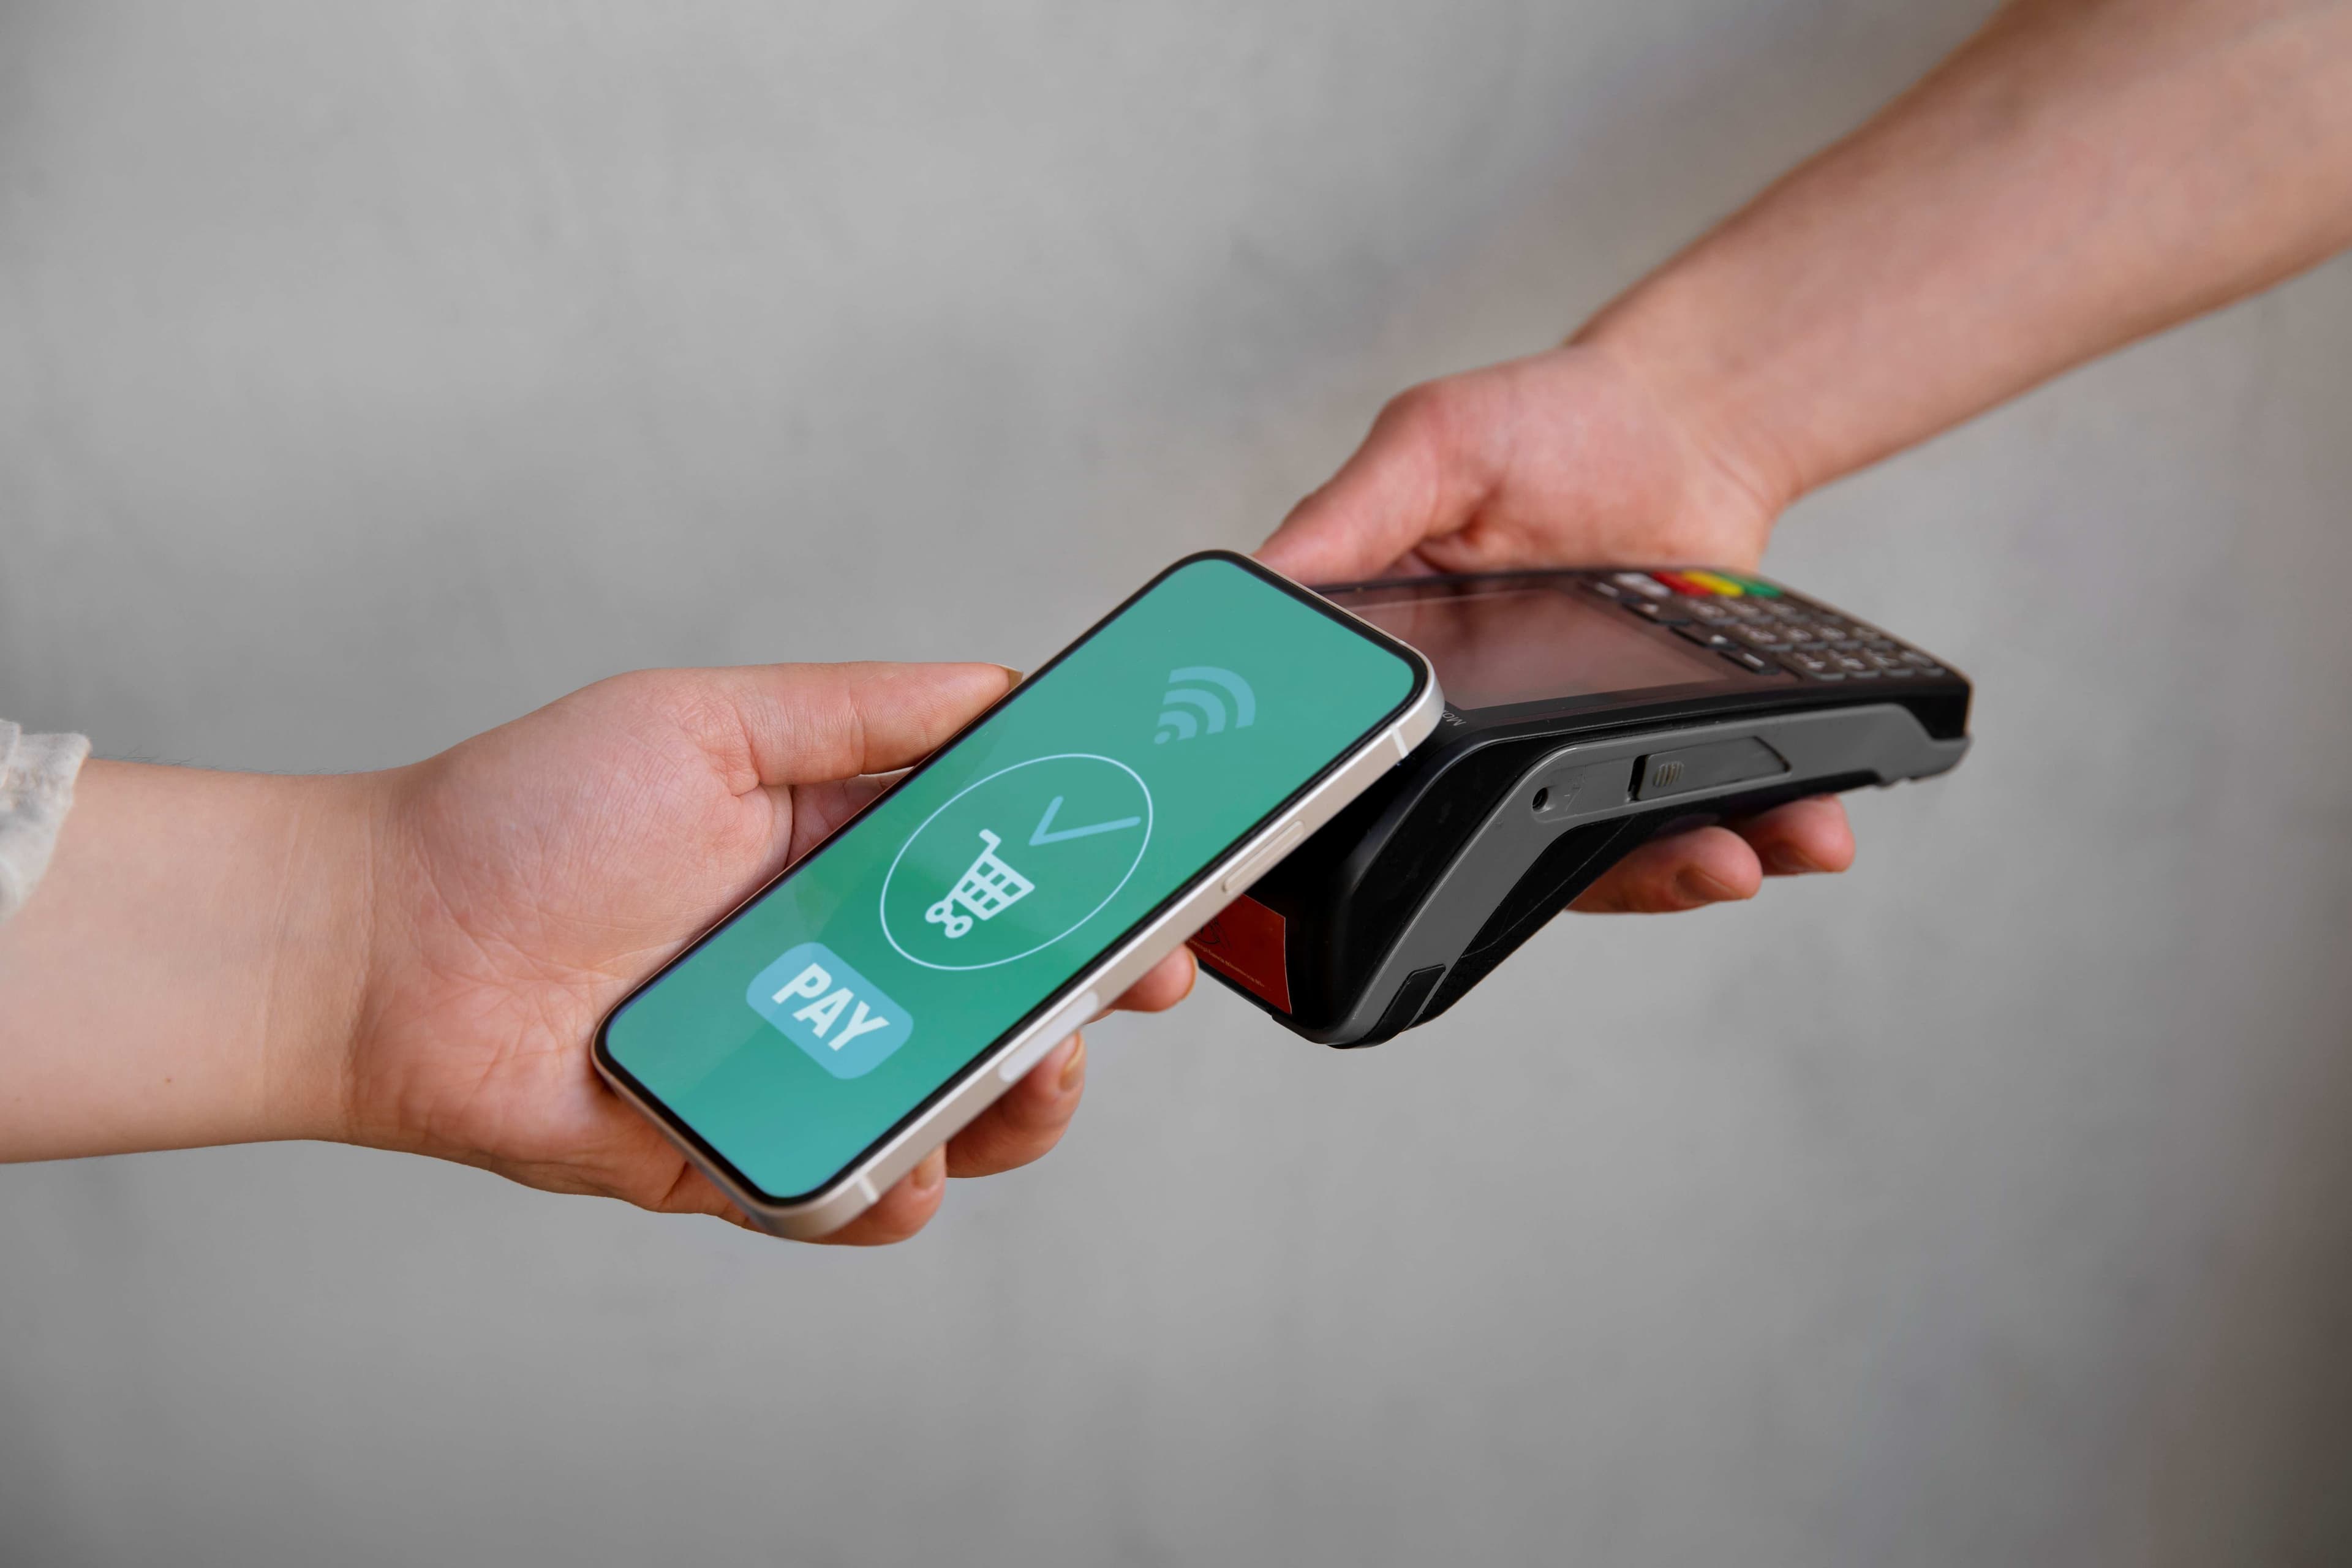
Transaksi di warung, transportasi umum, hingga toko daring kini banyak dilakukan lewat ponsel atau kartu. Cara bayar ini membuat pembeli tidak perlu menyiapkan uang kertas dan uang logam. Cashless adalah sistem pembayaran tanpa uang tunai fisik yang memakai saldo digital, kartu, atau rekening bank.
Pembayaran tanpa tunai tetap memakai nilai uang dalam rupiah. Bedanya, proses pemindahan dana tercatat secara elektronik dan dapat dilakukan melalui perangkat yang terhubung dengan layanan pembayaran.
Pengertian Cashless dan Cara Kerjanya
Cashless berarti transaksi dilakukan tanpa menyerahkan uang fisik kepada penjual. Pembayaran dapat berlangsung melalui kartu debit, kartu kredit, dompet digital, transfer bank, maupun kode QR. Pengguna perlu memiliki saldo, rekening, atau fasilitas kredit sesuai layanan yang dipakai.
Sistem ini bekerja dengan memindahkan dana dari sumber pembayaran ke penerima. Prosesnya dapat terjadi dalam hitungan detik setelah pengguna memasukkan PIN, kode keamanan, atau memindai kode QR. Bukti transaksi biasanya tersimpan di aplikasi atau dikirim lewat notifikasi.
Bank Indonesia mengatur penyelenggara jasa pembayaran, termasuk pihak yang menyediakan layanan penerbitan kartu, dompet digital, dan pemrosesan transaksi. Aturan tersebut tercantum dalam Peraturan Bank Indonesia tentang Penyelenggara Jasa Pembayaran. (Sumber: Bank Indonesia)
Perbedaan dengan Pembayaran Tunai
Pembayaran tunai memakai uang kertas atau logam yang diberikan langsung kepada penjual. Sementara itu, cashless memanfaatkan data elektronik untuk mencatat nilai transaksi. Pengguna tidak perlu menghitung uang kembalian secara manual.
Meski praktis, transaksi cashless tetap membutuhkan kesiapan jaringan, perangkat, dan saldo. Saat ponsel mati atau koneksi internet terganggu, beberapa jenis pembayaran digital bisa sulit digunakan.
Ciri Transaksi Cashless
Transaksi cashless umumnya meninggalkan jejak digital berupa nominal, waktu, dan nama penerima pembayaran. Catatan ini membantu pengguna memeriksa pengeluaran harian. Namun, pengguna tetap perlu menjaga kerahasiaan PIN dan kode verifikasi.
Nilai uang elektronik juga disimpan secara digital, baik pada media server maupun chip kartu. Ketentuan mengenai uang elektronik tersebut dijelaskan dalam Peraturan Bank Indonesia tentang Uang Elektronik. (Sumber: Bank Indonesia)
Contoh Layanan Cashless di Indonesia
Layanan cashless tersedia dalam berbagai bentuk agar sesuai dengan kebutuhan transaksi sehari-hari. Ada layanan yang memakai kartu fisik, ada pula yang cukup diakses dari aplikasi ponsel. Pilihan ini membuat pembayaran di berbagai tempat menjadi lebih fleksibel.
Pengguna dapat memilih layanan berdasarkan kebiasaan belanja dan kebutuhan transfer dana. Sebelum memakai suatu layanan, periksa biaya transaksi, batas saldo, serta fitur keamanannya. Pastikan pula layanan tersebut berizin dan diawasi oleh otoritas terkait.
Berikut beberapa contoh cashless yang umum digunakan di Indonesia.
Dompet Digital dan Mobile Banking
Dompet digital atau e-wallet menyimpan saldo yang dapat dipakai untuk membayar makanan, belanja, tagihan, dan transportasi. Contohnya, pengguna dapat membayar pesanan di gerai makanan dengan memindai kode QR dari aplikasi dompet digital.
Mobile banking memungkinkan nasabah mengecek saldo, transfer uang, dan membayar tagihan melalui aplikasi bank. Layanan ini terhubung langsung dengan rekening pengguna sehingga tidak perlu mengisi saldo ke aplikasi lain.
Kartu dan QRIS
Kartu debit memakai saldo rekening, sedangkan kartu kredit menggunakan fasilitas pinjaman dari penerbit kartu. Keduanya sering dipakai untuk transaksi di mesin pembayaran toko maupun belanja daring.
QRIS adalah standar kode QR pembayaran yang dikembangkan Bank Indonesia bersama industri sistem pembayaran. Satu kode QRIS dapat menerima pembayaran dari berbagai aplikasi yang mendukung QRIS. (Sumber: Bank Indonesia)
Manfaat dan Risiko Menggunakan Cashless
Cashless memudahkan pembayaran dalam situasi yang membutuhkan proses cepat. Pengguna juga dapat melihat riwayat transaksi untuk membantu mengatur pengeluaran. Meski begitu, kemudahan ini perlu diimbangi dengan kebiasaan bertransaksi yang aman.
Pembayaran digital dapat mengurangi kebutuhan membawa uang tunai dalam jumlah besar. Di sisi lain, pengguna berisiko mengalami penipuan apabila memberikan kode OTP, PIN, atau kata sandi kepada orang lain. OTP adalah kode sekali pakai untuk memverifikasi transaksi.
Otoritas Jasa Keuangan mengingatkan masyarakat agar tidak membagikan PIN, kata sandi, dan OTP kepada pihak mana pun. Informasi tersebut dapat dipakai pelaku kejahatan untuk mengambil alih akun atau menguras saldo. (Sumber: Otoritas Jasa Keuangan)
Keuntungan bagi Pengguna
Cashless membantu transaksi menjadi lebih cepat, terutama saat membayar nominal kecil di toko atau transportasi. Riwayat transaksi juga memudahkan pengguna mengecek pengeluaran bulanan.
Selain itu, pembayaran dengan QRIS memudahkan pedagang menerima pembayaran dari banyak aplikasi tanpa perlu menyediakan banyak kode berbeda. Hal ini mendukung transaksi usaha kecil yang melayani pelanggan dengan pilihan aplikasi beragam.
Tips Bertransaksi dengan Aman
- Gunakan PIN dan kata sandi yang sulit ditebak.
- Jangan pernah membagikan kode OTP kepada siapa pun.
- Periksa nama penerima dan nominal sebelum menekan tombol bayar.
- Unduh aplikasi pembayaran dari toko aplikasi resmi.
- Aktifkan notifikasi transaksi agar perubahan saldo cepat terpantau.
Cashless adalah pilihan pembayaran yang praktis selama digunakan secara bijak. Simpan bukti transaksi, rutin cek saldo, dan segera hubungi penyedia layanan jika menemukan aktivitas yang tidak dikenal.