Keuangan Berkelanjutan untuk UMKM Perempuan di Desa: Seperti Apa Wujudnya?
01 Oct 2026 • 12 min read
Ringkasan
- 3,91 juta perempuan pelaku UMKM Amartha dijangkau secara kumulatif hingga Desember 2025, dengan total pencairan lebih dari Rp46,38 triliun.
- 98.224 peminjam Amartha merekrut karyawan pertamanya pada 2025. 96,5% posisi itu diisi perempuan.
- 94% dari 785 responden Survei Kesejahteraan melaporkan total pendapatan mereka naik.
Sekitar 50 juta usaha mikro dan kecil di Indonesia belum punya akses ke layanan perbankan formal, dan lebih dari separuhnya dimiliki atau dijalankan perempuan. Gambaran ini tercatat di dalam Laporan Keberlanjutan Amartha 2025.
Pelaku usaha di pedesaan umumnya tidak punya agunan, riwayat kredit, atau bank di dekat rumah. Ketika pembiayaan akhirnya datang, pertanyaannya bukan cuma seberapa besar modalnya. Apakah pendapatan keluarga benar-benar naik? Apakah usaha itu membuka pekerjaan bagi orang lain? Dan apa yang terjadi pada peminjam ketika banjir atau longsor menghantam desa?
Di situlah keuangan berkelanjutan diuji. Artikel ini merangkum bagaimana Amartha, perusahaan teknologi finansial yang berfokus pada perempuan pelaku UMKM di perdesaan, menjawabnya dalam Laporan Keberlanjutan 2025 (periode 1 Januari–31 Desember 2025).
*Semua angka di bawah bersumber dari laporan tersebut dan dilaporkan oleh Amartha sendiri. Verifikasinya dilakukan tim internal perusahaan.
Apa itu keuangan berkelanjutan, dan mengapa penting bagi UMKM?
Keuangan berkelanjutan adalah cara menyalurkan dan mengelola pembiayaan dengan memperhitungkan dampaknya terhadap ekonomi, masyarakat, dan lingkungan, bukan hanya keuntungan perusahaan. Bagi UMKM, artinya modal usaha dinilai dari apakah usaha itu tumbuh, terlindungi dari risiko yang bisa dicegah, dan tidak merusak lingkungan sekitarnya.
Skalanya besar. Laporan mengutip Kementerian Koordinator Bidang Perekonomian: UMKM mencakup 99% unit usaha di Indonesia, menyumbang 61% PDB, dan menyerap 97% tenaga kerja nasional. Kalau kelompok ini terus kesulitan mengakses pembiayaan, dampaknya jauh melampaui satu keluarga.
Melalui Amartha.org, kami mendorong tanggung jawab lingkungan lewat Amartha Lestari, memperkuat kesejahteraan dan pemberdayaan perempuan melalui Amartha Madani, serta menjunjung tata kelola beretika melalui Amartha Bestari.
Menurut laporan, prinsip ESG dipakai dengan tiga cara: sebagai strategi mitigasi risiko, sebagai dasar penilaian saat menerima dan menyalurkan dana, dan sebagai pertimbangan dalam investasi berdampak. Laporan disusun dengan mengacu pada standar seperti GRI, POJK 51/2017, dan Women's Empowerment Principles.
Siapa penerima pembiayaan Amartha, dan bagaimana model pembiayaannya?
Amartha mendukung pembiayaan perempuan pelaku usaha ultra-mikro dan mikro di perdesaan, terutama lewat pinjaman kelompok yang bertumpu pada kepercayaan sosial. Per Desember 2025, Amartha telah menjangkau 3,91 juta perempuan pelaku UMKM secara kumulatif. Sebanyak 57,9% pencairan mengalir ke peminjam di luar Pulau Jawa.
Dengan cara kerja:
- Pinjaman kelompok: 10–15 orang berbagi tanggung jawab pembayaran, dengan jaminan berupa kepercayaan sosial.
- Plafon dan cicilan: pinjaman dirancang untuk perempuan pelaku UMKM dengan nilai USD 300–1.000 dan cicilan mingguan yang fleksibel.
- Penilaian kredit: Amartha memakai A-Score, sistem penilaian kredit berbasis AI buatan sendiri yang memasukkan indikator khas ekonomi akar rumput.
- Pendampingan lapangan: 7.373 karyawan lapangan, disebut Business Partner, menggelar pertemuan tatap muka, membantu transaksi, dan memberi literasi keuangan serta digital.
- Sumber dana: lembaga pembiayaan pembangunan, bank umum, serta pendana ritel individu.
Profil peminjamnya menggambarkan siapa yang sebenarnya dijangkau. Kelompok usia terbesar adalah 41–50 tahun (33,4%), diikuti 31–40 tahun (28,5%). Hanya 44,4% peminjam yang berijazah SMA. Sebagian besar berdagang (57%), disusul pertanian (19%) dan industri rumah tangga (8%). Perdagangan adalah aktivitas paling populer karena risikonya cukup rendah dengan fleksibilitas yang tinggi, namun mampu menghasilkan pendapatan harian yang stabil.
Apa saja capaian keberlanjutan Amartha pada 2025?
Bidang | Capaian 2025 | Konteks dari laporan |
Jangkauan | 3,91 juta perempuan pelaku UMKM (kumulatif) | Naik dari 3,04 juta pada 2024 (selisih sekitar 870 ribu, dihitung dari grafik laporan) |
Penyaluran | Lebih dari Rp46,38 triliun (kumulatif) | 57,9% ke peminjam di luar Jawa |
Lapangan kerja | 98.224 peminjam merekrut karyawan pertama | 96,5% (94.837) posisi diisi perempuan |
Naik kelas | 13.548 peminjam masuk kategori usaha kecil | Mempekerjakan lima orang atau lebih |
Pendapatan | 94% responden survei melaporkan pendapatan total naik | 785 responden, margin kesalahan ±3,5% |
Pemberdayaan | 92% responden dikategorikan "berdaya" | Naik dari 75% pada 2024 |
Lingkungan | 12.830 pohon ditanam (kumulatif); 71% sampah kantor pusat didaur ulang | 5.000 mangrove ditanam pada 2025; 7.630 dari 10.730 kg sampah |
Pendidikan | 310 penerima beasiswa | 250 Cendekia, 50 STEAM, 10 Frontier |
Perlindungan klien | Sertifikasi Client Protection "Gold" | Kepuasan pelanggan rata-rata 92% |
Infrastruktur digital | 134.000 agen AmarthaLink | Dari 20.000 agen pada 2024 |
Pengakuan | Best Financier for Women Entrepreneurs – Asia | Global SME Finance Awards 2025 |
Apa dampak pembiayaan ini terhadap pendapatan dan lapangan kerja oleh peminjam?
Dampaknya adalah mayoritas peminjam yang disurvei mengalami kenaikan pendapatan dan usahanya berkembang. Bukti utamanya berasal dari Survei Kesejahteraan tahunan dan data pinjaman.
Hasil Survei Kesejahteraan 2025
Survei melibatkan 785 responden dari Jawa, Kalimantan, Sulawesi, Sumatra, dan Nusa Tenggara, dengan margin kesalahan ±3,5%. Pengukuran dilakukan pada tahun kedua siklus pinjaman untuk melihat dampak setelah satu putaran modal kerja. Perbandingannya dengan survei 2024:
Indikator (% responden) | 2024 | 2025 |
Berkategori "berdaya" | 75% | 92% |
Melaporkan kenaikan pendapatan total | 77% | 94% |
Melaporkan kenaikan keuntungan | 71% | 95% |
Memiliki lebih banyak pelanggan | 71% | 95% |
Memperluas usaha (tambah lini produk atau alat) | 82% | 96% |
Memisahkan arus kas usaha dari rumah tangga | 78% | 91% |
Mencatat pemasukan dan pengeluaran | 74% | 82% |
Dari data pinjaman, Amartha juga melaporkan 2,36 juta peminjam mengalami kenaikan pendapatan bersih, dengan rata-rata pertumbuhan 62,85% dibanding 2024.
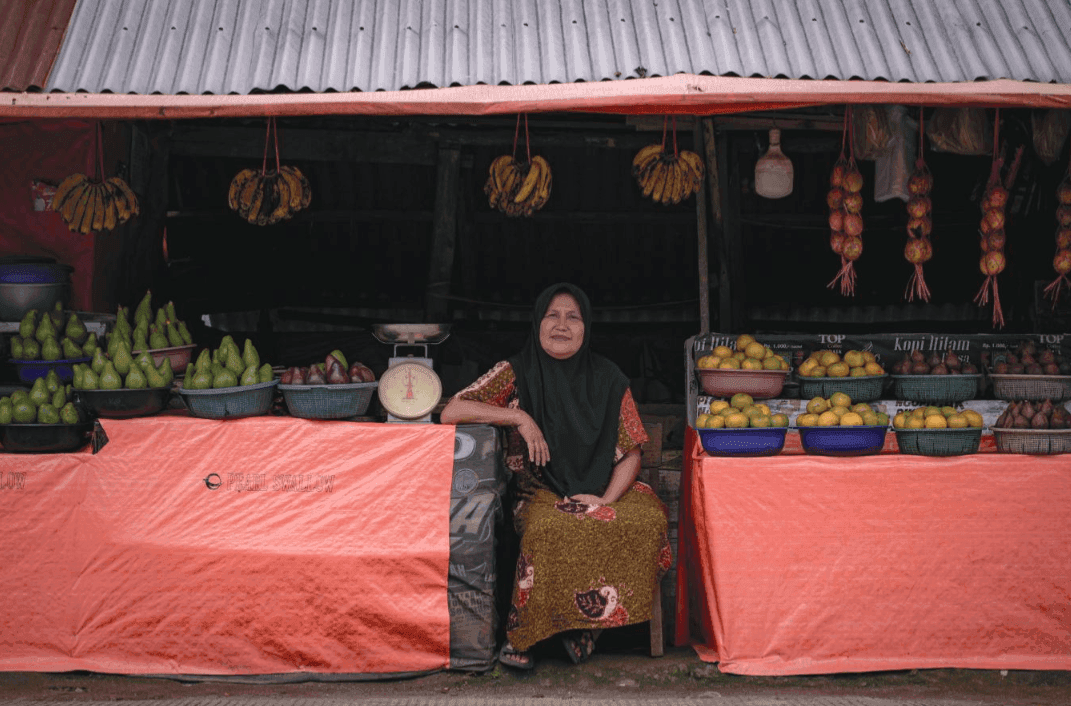
Salah satu kisah dari salah satu mitra Amartha, Asmawarni, penjual buah di tepi jalan raya di Sumatera Barat yang berjualan sejak 1991. Ia memakai pendanaan Amartha untuk memperbaiki lapak dan menambah jenis serta jumlah dagangan.
"Saya sudah berjualan buah di tepi jalan raya ini sejak tahun 1991, bermula hanya dengan beberapa peti dan modal yang sangat terbatas. Saat menerima pendanaan dari Amartha, saya menggunakannya untuk memperbaiki kios dan menambah stok dagangan menambah variasi jenis buah serta meningkatkan volume penjualan. Sehingga penghasilan harian saya meningkat menjadi sekitar 400 ribu hingga 1,5 juta rupiah lebih dari dua kali lipat pendapatan saya sebelumnya. Sehingga saya mampu membiayai kuliah kedua anak saya. Itulah pencapaian yang paling saya banggakan."
Asmawarni - Penjual Buah (Sumatera Barat)
Lapangan kerja dan naik kelas
Pada 2025, 98.224 peminjam merekrut karyawan pertama mereka. Sebanyak 94.837 posisi itu (96,5%) diisi perempuan. Dengan definisi BPS yang dipakai laporan, usaha mikro mempekerjakan 1–4 orang dan usaha kecil 5–19 orang. Karena itu, perekrutan pertama menggeser usaha dari ultra-mikro ke mikro. Sebanyak 13.548 peminjam bahkan naik ke kategori usaha kecil.
Laporan menaruh angka ini dalam konteks perdesaan. Pada Februari 2025 tingkat pengangguran terbuka perdesaan turun dibanding Februari 2024.
Jangkauan pasar peminjam juga bergeser. Sebelum pinjaman, 17,98% peminjam berjualan hingga tingkat kecamatan. Setelah satu tahun, angkanya 25%, naik 7,02 poin persentase karena digitalisasi yang membuka akses ke pasar baru.
Bagaimana Amartha menghadapi risiko iklim yang menghantam UMKM desa?
Perubahan iklim memengaruhi pendapatan, kelangsungan usaha, dan keamanan rumah tangga peminjam, dan Amartha memperlakukannya sebagai risiko bisnis.
Dampak bencana pada peminjam
Sepanjang 2025, 31.006 peminjam perempuan Amartha terdampak bencana alam di Sumatera, Jawa, dan Sulawesi. Mayoritasnya berada di Sumatera Utara dan Sumatera Barat, tersebar di 11 kabupaten/kota. Jumlah itu naik 309% dari 7.576 peminjam terdampak pada 2024, terutama setelah banjir di Sumatera. Amartha menyalurkan bantuan Rp1,55 miliar kepada peminjam dan karyawan terdampak.
Riset iklim tahap awal yang dikutip laporan menunjukkan bahwa cuaca ekstrem dan bencana yang sering terjadi menurunkan pendapatan UMKM. Peminjam yang aktif memakai media sosial cenderung lebih tangguh, didukung kebiasaan menabung yang lebih baik dan sumber pendapatan yang beragam. Tahap berikutnya berupa wawancara, diskusi kelompok, dan observasi lapangan.
Perangkat pengelolaan risiko
- Daftar Pengecualian E&S (Exclusion List) sejak 2023, selaras standar IFC. Pembiayaan tidak diberikan pada usaha yang berisiko merusak lingkungan atau masyarakat, misalnya di kawasan bernilai konservasi tinggi atau praktik penangkapan ikan yang tidak berkelanjutan.
- Peta panas risiko iklim yang menghubungkan kejadian bencana dengan kinerja portofolio, untuk melihat wilayah dan segmen peminjam yang paling terpapar.
- Target emisi: pengurangan emisi langsung 30% pada 2030 dan net zero pada 2060.
- Riset ketahanan iklim yang masih berjalan. Studi awal dilakukan pada 2025, jadi belum ada temuan final.
Jejak lingkungan operasional
Amartha juga mengungkap jejak emisinya sendiri, dengan catatan bahwa angkanya estimasi. Konsumsi bahan bakar diperkirakan 4.322.340 liter, setara 9.984,6 ton CO₂. Angka ini dihitung dari tunjangan transportasi karyawan operasional dengan harga rata-rata Pertalite Rp10.000 per liter sebagai proksi. Konsumsi listrik kantor pusat dan kantor lapangan tercatat 1.692.696 kWh, setara 1.439 ton CO₂.
Melalui program pendukung:
- Grow For Good. Pada 2025 Amartha menanam 5.000 mangrove di Pantai Baros, Yogyakarta, bersama IKAMaT dan KTH Baros. Estimasi serapan karbonnya sekitar 1.883,96 ton dalam 10 tahun. Total kumulatif program mencapai 12.830 pohon di enam provinsi.
- Pengelolaan sampah kantor pusat. Dari 10.730 kg sampah yang terkumpul, 7.630 kg (71%) didaur ulang bersama Waste4Change.
- Minyak jelantah. Amartha bermitra dengan Noovoleum untuk mengolah minyak jelantah menjadi bioavtur, dan membuka titik pengumpulan di kantor pusat pada 2025.
Laporan lengkap dapat dibaca di halaman ini atau dapat Anda unduh disini.


