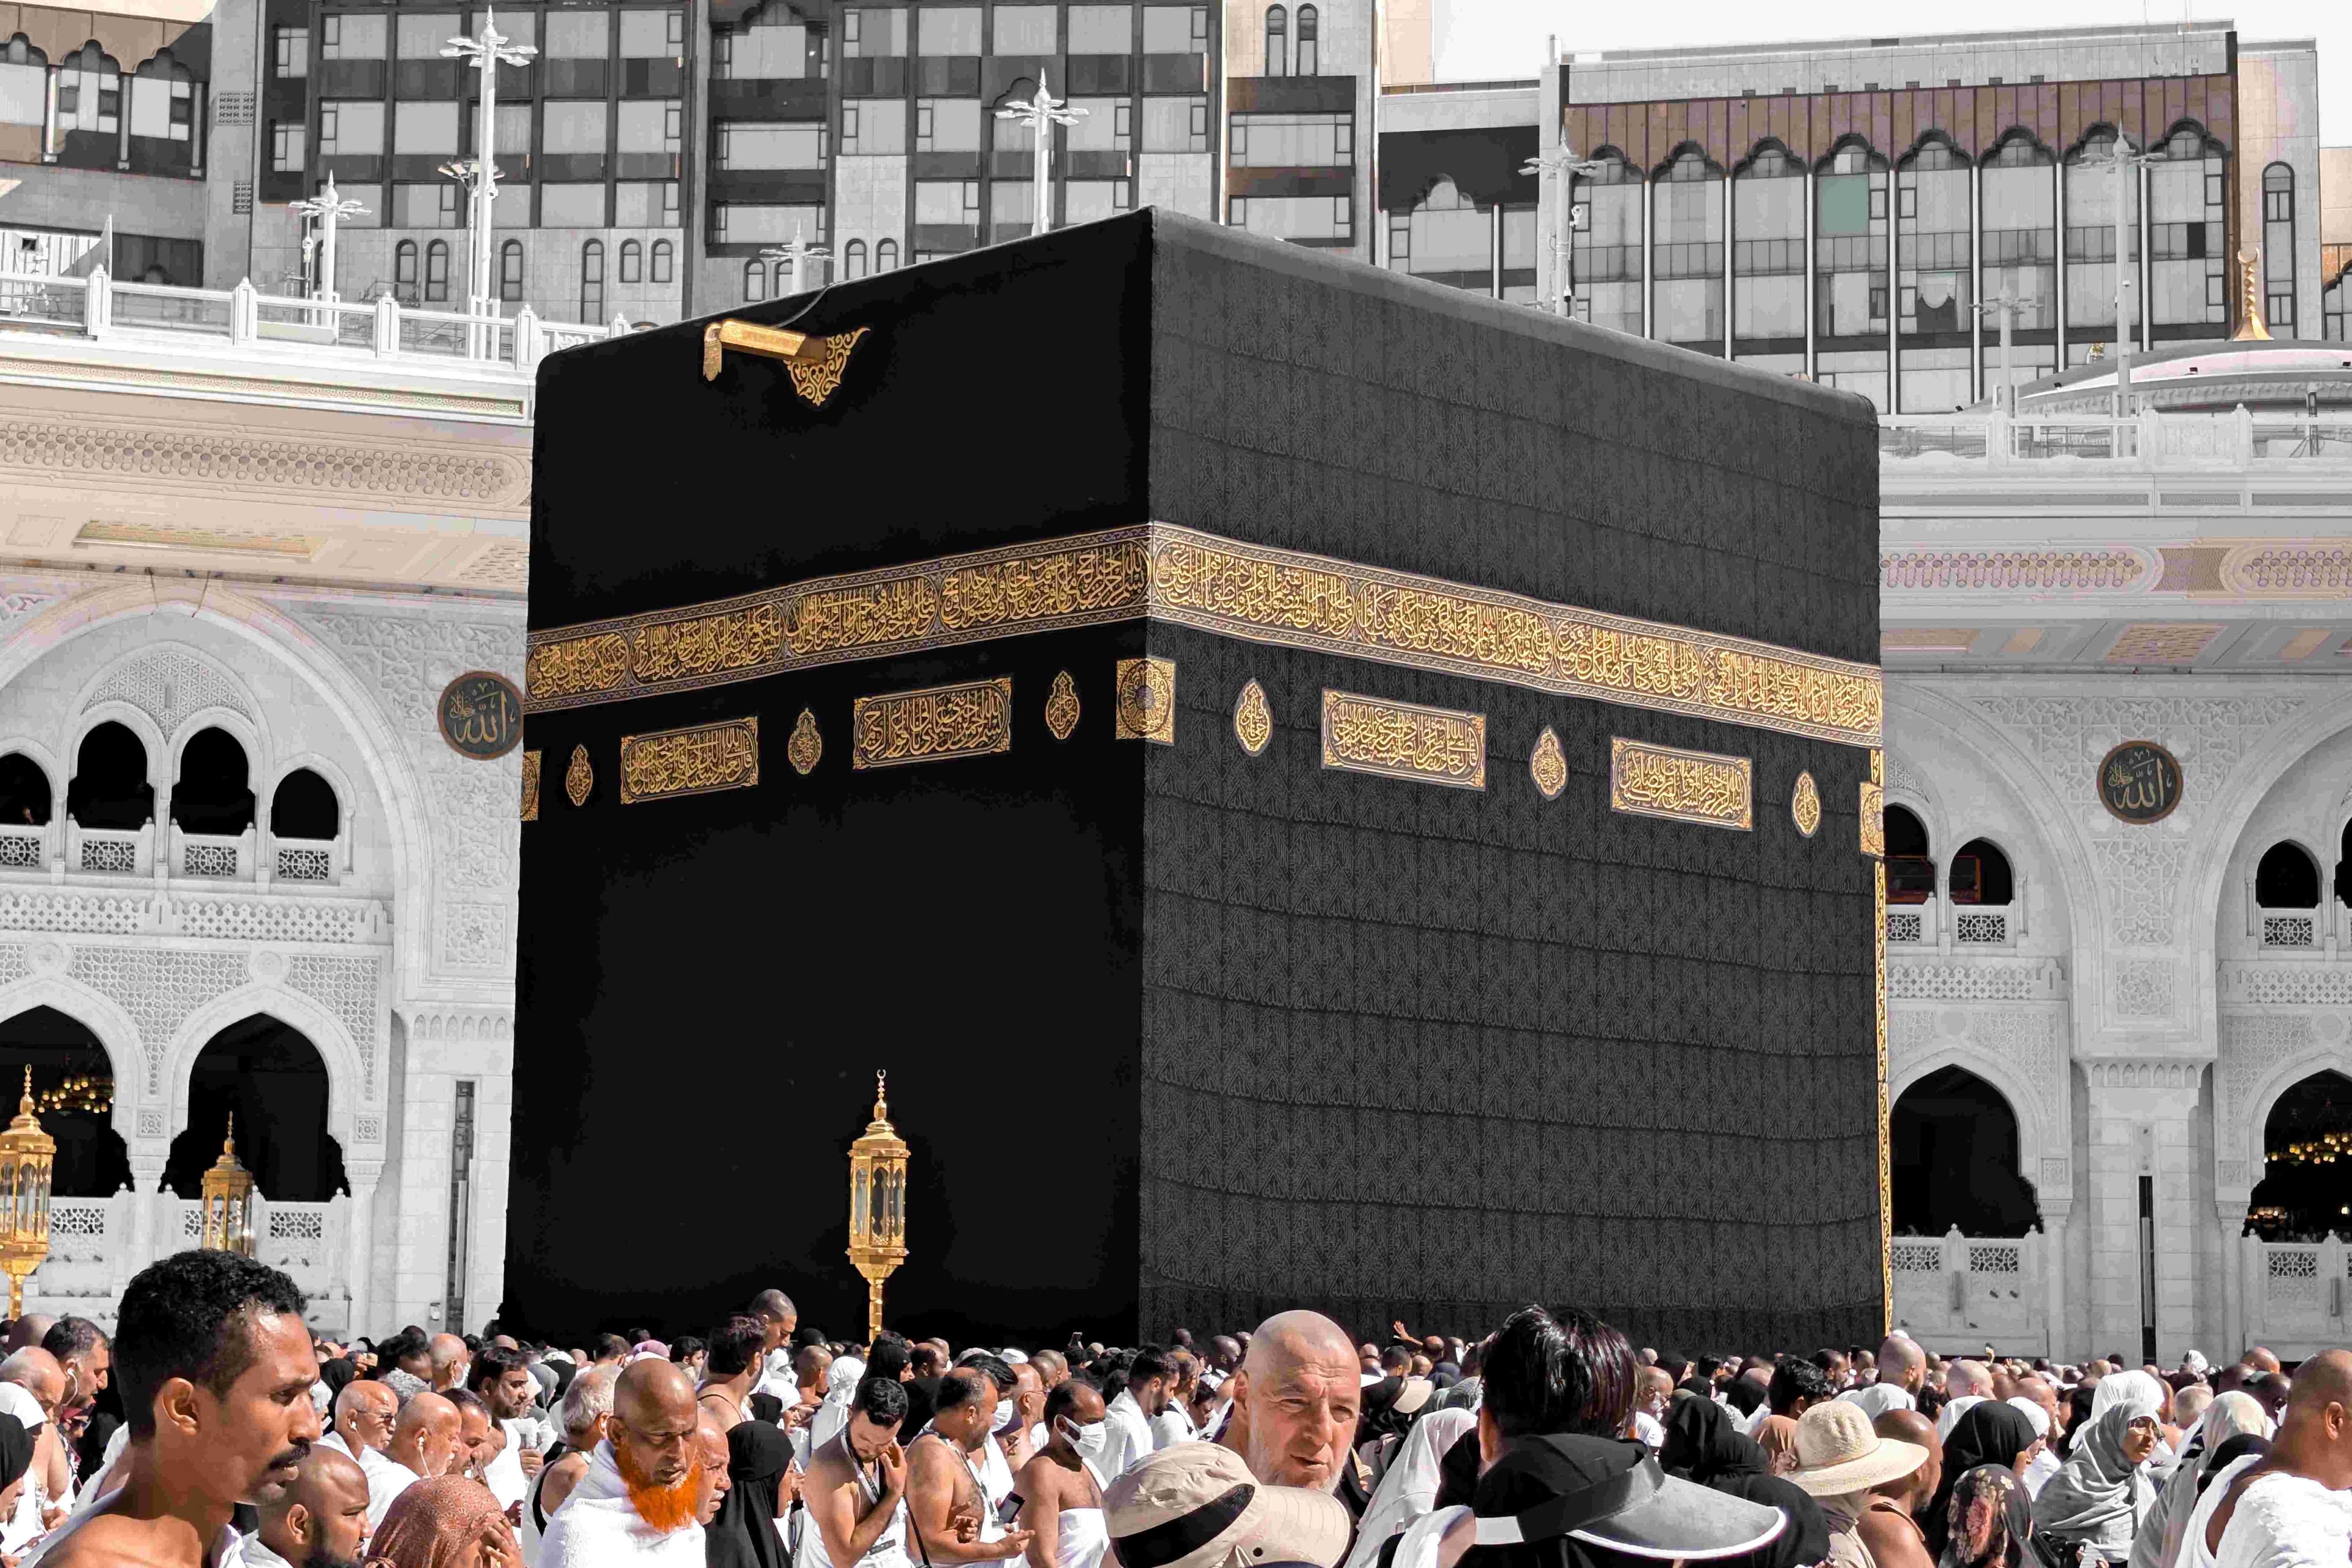
Pendaftaran haji reguler dilakukan melalui Bank Penerima Setoran Biaya Perjalanan Ibadah Haji atau BPS Bipih yang ditetapkan pemerintah. Karena itu, menyiapkan dana sejak awal membantu calon jemaah memenuhi setoran awal dan memperoleh nomor porsi. Tabungan haji memudahkan proses tersebut melalui rekening khusus di bank syariah.
Produk ini biasanya memakai prinsip syariah dan terhubung dengan sistem pendaftaran haji. Calon nasabah tetap perlu memahami syarat, biaya, serta kebijakan bank sebelum membuka rekening.
Apa Itu Tabungan Haji
Tabungan haji adalah simpanan yang disiapkan untuk membiayai perjalanan ibadah haji. Rekening ini tersedia di bank syariah yang menjadi BPS Bipih. Dana yang terkumpul dapat digunakan untuk memenuhi setoran awal pendaftaran sesuai ketentuan Kementerian Agama.
Pengelolaan dana haji di Indonesia memiliki aturan khusus. Dana yang sudah masuk dalam sistem haji dikelola oleh Badan Pengelola Keuangan Haji atau BPKH. Lembaga ini mengelola keuangan haji secara syariah, hati-hati, dan memberi manfaat bagi jemaah.
Fungsi Rekening Khusus Haji
Fungsi utama tabungan haji ialah memisahkan dana ibadah dari kebutuhan harian. Pemisahan ini membuat target menabung lebih mudah dipantau. Nasabah juga dapat mengatur setoran rutin sesuai kemampuan, misalnya setiap menerima gaji.
Perbedaan dengan Tabungan Biasa
Tabungan biasa dapat dipakai untuk berbagai kebutuhan dan penarikannya lebih fleksibel. Sementara itu, tabungan haji dirancang untuk persiapan biaya haji serta dapat memfasilitasi pendaftaran melalui bank yang berwenang. Fitur, setoran minimum, dan ketentuan penarikan dapat berbeda di tiap bank.
Perkembangan Pengelolaan Dana Haji di Indonesia
Pengelolaan dana haji di Indonesia berkembang seiring meningkatnya kebutuhan layanan jemaah. Pemerintah mengatur penyelenggaraan haji melalui undang-undang agar pendaftaran, pembiayaan, hingga perlindungan jemaah berjalan lebih tertib. Kehadiran bank syariah membuat setoran haji dapat dilakukan melalui layanan perbankan.
Undang Undang Nomor 34 Tahun 2014 membentuk BPKH sebagai badan hukum publik yang mengelola keuangan haji. BPKH mulai beroperasi pada 2017. Pengelolaan tersebut mencakup penerimaan, pengembangan, pengeluaran, dan pertanggungjawaban dana haji.
Peran Bank Syariah
Bank syariah yang ditunjuk sebagai BPS Bipih menerima setoran biaya haji dari calon jemaah. Bank juga membantu proses administrasi pendaftaran sesuai prosedur Kementerian Agama. Oleh karena itu, masyarakat perlu memastikan bank pilihannya berstatus penyelenggara resmi.
Peran BPKH
BPKH mengelola keuangan haji berdasarkan prinsip syariah, kehati-hatian, keamanan, dan nilai manfaat. Menurut Undang Undang Nomor 34 Tahun 2014 tentang Pengelolaan Keuangan Haji, dana haji dikelola untuk meningkatkan kualitas penyelenggaraan ibadah haji secara rasional dan efisien. Ketentuan ini menjadi dasar perlindungan tata kelola dana jemaah.
Cara Memulai Tabungan Haji
Membuka rekening haji umumnya dimulai dengan memilih bank syariah yang menjadi BPS Bipih. Setelah rekening aktif dan saldo memenuhi ketentuan setoran awal, nasabah dapat melanjutkan pendaftaran haji. Persyaratan teknis dapat berubah, sehingga informasi dari bank dan Kantor Kementerian Agama setempat perlu menjadi acuan.
Prosesnya relatif mudah, tetapi calon jemaah sebaiknya menyiapkan dokumen sejak awal. Kesiapan dokumen membantu menghindari penundaan saat pendaftaran. Berikut langkah umum yang dapat dilakukan.
- Pilih bank syariah yang tercantum sebagai BPS Bipih.
- Siapkan kartu identitas, kartu keluarga, dan dokumen lain yang diminta bank.
- Buka rekening tabungan haji sesuai akad yang ditawarkan.
- Setor dana secara rutin hingga mencapai syarat setoran awal pendaftaran.
- Datangi bank untuk memperoleh bukti setoran awal.
- Lanjutkan pendaftaran melalui Kantor Kementerian Agama sesuai domisili.
Pahami Akad yang Digunakan
Bank syariah dapat menggunakan akad wadiah atau mudharabah pada produk simpanannya. Wadiah berarti titipan, sedangkan mudharabah adalah kerja sama pengelolaan dana dengan skema bagi hasil. Tanyakan jenis akad kepada petugas bank agar nasabah memahami karakter rekening yang dibuka.
Catat Target Setoran Bulanan
Target setoran membuat rencana haji terasa lebih realistis. Nasabah dapat membagi kekurangan dana dengan jangka waktu yang diinginkan, lalu menjadikannya pos keuangan bulanan. Cara ini juga membantu menjaga dana haji agar tidak terpakai untuk belanja mendadak.
Tips Memilih Tabungan Haji yang Aman
Keamanan dana perlu menjadi pertimbangan utama saat memilih tabungan haji. Jangan tergiur tawaran percepatan keberangkatan yang tidak menjelaskan prosedur resmi. Pendaftaran haji reguler mengikuti kuota dan masa tunggu yang berbeda di setiap provinsi.
Selain memeriksa status bank, calon jemaah perlu membaca informasi produk dengan teliti. Perhatikan biaya administrasi, syarat saldo, layanan autodebet, serta aturan penutupan rekening. Langkah sederhana ini membantu rencana ibadah berjalan lebih tenang.
Pilih Bank yang Ditunjuk Pemerintah
Pastikan bank tercantum dalam daftar BPS Bipih yang diumumkan Kementerian Agama. Menurut Kementerian Agama Republik Indonesia dalam Keputusan Menteri Agama Nomor 130 Tahun 2024, pemerintah menetapkan bank penerima setoran Bipih untuk pelayanan haji reguler. Hindari menyerahkan dana kepada perorangan atau pihak yang tidak memiliki izin jelas.
Periksa Informasi Produk sebelum Menyetor
Tanyakan setoran awal, saldo minimum, biaya, dan prosedur pencairan dana kepada petugas resmi. Simpan bukti transaksi serta periksa mutasi rekening secara berkala. Jika menemukan informasi yang meragukan, nasabah dapat menghubungi layanan bank atau Kantor Kementerian Agama.
Menabung Secara Konsisten
Gunakan fitur transfer otomatis setelah menerima penghasilan agar setoran tidak terlewat. Mulailah dari nominal yang aman bagi kondisi keuangan keluarga. Tabungan haji akan lebih terjaga ketika kebutuhan pokok, dana darurat, dan kewajiban lain tetap terpenuhi.