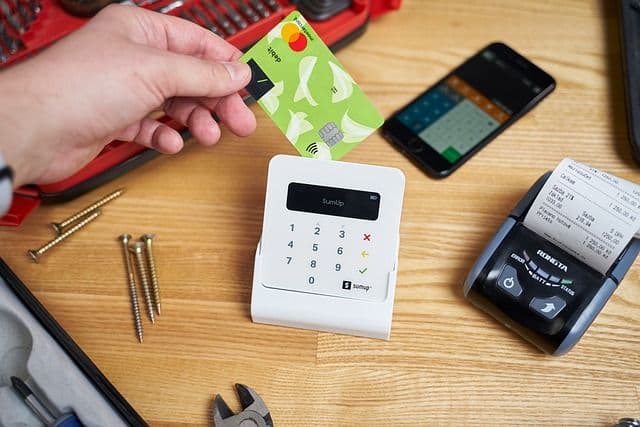
Transaksi belanja, membayar transportasi, hingga mengirim uang kini dapat dilakukan dengan banyak cara. Uang tunai masih digunakan, sementara kartu, transfer bank, dompet digital, dan QRIS makin sering dipilih karena praktis. Semua sarana tersebut termasuk alat pembayaran yang diatur dalam sistem pembayaran Indonesia.
Pengertian Alat Pembayaran
Alat pembayaran adalah sarana yang digunakan untuk menyelesaikan kewajiban dalam transaksi jual beli. Sarana ini membantu pembeli menyerahkan nilai pembayaran kepada penjual dengan cara yang disepakati. Bentuknya dapat berupa uang fisik maupun layanan digital.
Rupiah menjadi alat pembayaran yang sah di wilayah Indonesia. Ketentuan ini berlaku untuk pembayaran barang, jasa, dan kewajiban lain yang harus dibayar di dalam negeri.
Fungsi dalam Transaksi Ekonomi
Alat pembayaran memudahkan pertukaran barang dan jasa tanpa perlu melakukan barter, yaitu pertukaran langsung antarbarang. Misalnya, seseorang dapat membeli makanan dengan uang tunai atau memindai kode QRIS di kasir. Menurut Undang Undang Nomor 7 Tahun 2011 tentang Mata Uang, rupiah wajib digunakan dalam transaksi yang dilakukan di wilayah Indonesia, dengan beberapa pengecualian yang diatur undang undang.
Pembayaran Tunai dan Nontunai
Pembayaran tunai memakai uang kertas atau uang logam. Sementara itu, pembayaran nontunai dilakukan melalui rekening, kartu, uang elektronik, atau aplikasi pembayaran. Pilihan ini membuat transaksi jarak jauh dapat berlangsung tanpa penyerahan uang secara langsung.
Sejarah Alat Pembayaran di Indonesia
Cara masyarakat membayar terus berubah mengikuti perkembangan ekonomi dan teknologi. Pada masa awal, pertukaran barang digunakan ketika belum ada satuan nilai yang diterima luas. Setelah itu, berbagai bentuk uang beredar sebelum rupiah menjadi mata uang Indonesia.
Perubahan berikutnya terjadi saat layanan perbankan berkembang. Masyarakat mulai mengenal cek, bilyet giro, dan transfer antarrekening untuk transaksi bernilai lebih besar.
Dari Uang Fisik ke Layanan Bank
Uang fisik tetap menjadi alat pembayaran yang paling mudah digunakan karena dapat diterima secara luas. Namun, transfer bank memberi pilihan yang lebih praktis untuk membayar tagihan, mengirim uang kepada keluarga, atau berbelanja secara daring. Bank Indonesia melalui publikasi Sejarah Bank Indonesia mencatat bahwa perkembangan sistem pembayaran berjalan seiring dengan pertumbuhan lembaga perbankan di Indonesia.
Masuknya Pembayaran Digital
Pembayaran digital berkembang ketika ponsel dan internet semakin mudah diakses. Uang elektronik menyimpan nilai uang secara elektronik, sedangkan dompet digital merupakan aplikasi yang dapat dipakai untuk menyimpan saldo dan membayar. Perubahan ini membuat transaksi kecil, seperti membeli kopi atau membayar parkir, dapat dilakukan lebih cepat.
Jenis Alat Pembayaran di Indonesia
Setiap jenis alat pembayaran memiliki cara pakai, biaya, dan tingkat kemudahan yang berbeda. Pemilihannya dapat disesuaikan dengan kebutuhan transaksi sehari hari. Pengguna juga perlu memastikan layanan yang dipakai berasal dari penyedia resmi.
Secara umum, alat pembayaran dibagi menjadi tunai dan nontunai. Kelompok nontunai mencakup layanan bank serta sistem pembayaran elektronik.
Uang Tunai, Cek, dan Transfer
Uang kertas dan logam cocok untuk transaksi langsung, terutama di tempat yang belum menerima pembayaran digital. Cek dan bilyet giro biasanya digunakan untuk pembayaran melalui bank dengan nominal tertentu. Transfer bank memungkinkan pengiriman dana antar rekening melalui kantor cabang, ATM, atau aplikasi mobile banking.
Kartu, Uang Elektronik, dan QRIS
Kartu debit memakai dana yang tersedia di rekening, sedangkan kartu kredit memakai fasilitas kredit dari penerbit kartu. Uang elektronik dapat berbentuk kartu atau aplikasi yang menyimpan saldo untuk pembayaran. QRIS adalah standar kode QR nasional agar satu kode pembayaran dapat menerima pembayaran dari berbagai aplikasi yang mendukungnya.
Peran Bank Indonesia dalam Alat Pembayaran
Bank Indonesia memiliki kewenangan untuk mengatur dan menjaga kelancaran sistem pembayaran. Peran ini dibutuhkan agar transaksi berlangsung aman, cepat, dan dapat dipercaya. Pengaturan juga membantu pelaku usaha dan konsumen menggunakan layanan dengan standar yang sama.
Sistem pembayaran mencakup aturan, lembaga, instrumen, serta prosedur perpindahan dana. Karena itu, pengawasan tidak hanya berfokus pada uang tunai.
Menetapkan Aturan dan Standar
Bank Indonesia mengatur penyedia jasa pembayaran, termasuk bank dan perusahaan yang menyediakan layanan pembayaran. Menurut Peraturan Bank Indonesia Nomor 23 Tahun 2021 tentang Penyedia Jasa Pembayaran, penyedia layanan wajib memenuhi ketentuan perizinan, manajemen risiko, dan perlindungan konsumen. Aturan tersebut membantu menekan risiko penyalahgunaan dana dan data pengguna.
Mendorong QRIS sebagai Standar Nasional
QRIS memudahkan pedagang menerima pembayaran tanpa perlu menyediakan banyak kode dari aplikasi berbeda. Konsumen cukup menggunakan aplikasi pembayaran yang telah terhubung dengan QRIS. Menurut Bank Indonesia dalam Blueprint Sistem Pembayaran Indonesia 2025, integrasi pembayaran digital diarahkan untuk menciptakan sistem yang lebih efisien dan inklusif.
Tantangan dan Masa Depan Alat Pembayaran
Kemudahan pembayaran digital tetap perlu diimbangi dengan kehati hatian. Penipuan melalui tautan palsu, kode OTP, dan akun tiruan masih menjadi risiko yang sering muncul. Literasi digital membantu pengguna mengenali risiko tersebut sebelum terjadi kerugian.
Di sisi lain, tidak semua wilayah memiliki akses internet dan layanan perbankan yang sama. Uang tunai masih dibutuhkan agar masyarakat tetap dapat bertransaksi dalam berbagai kondisi.
Jaga Data dan Saldo Pribadi
Jangan memberikan PIN, kata sandi, atau kode OTP kepada siapa pun. Periksa kembali nama penerima dan nominal sebelum mengirim uang. Pengguna juga perlu mengunduh aplikasi pembayaran dari toko aplikasi resmi.
Pembayaran Akan Semakin Terhubung
Ke depan, alat pembayaran diperkirakan semakin terintegrasi dengan layanan transportasi, belanja, dan administrasi publik. Meski begitu, keamanan data dan pemerataan akses perlu terus diperkuat. Dengan memahami cara kerja tiap alat pembayaran, masyarakat dapat memilih metode yang paling aman dan sesuai kebutuhan.