Bank dan lembaga pembiayaan perlu menilai kemampuan calon peminjam sebelum menyalurkan dana. Salah satu hal yang diperiksa adalah aset yang dapat dijadikan jaminan apabila kewajiban pembayaran tidak terpenuhi. Dalam konteks ini, agunan adalah istilah yang sering muncul saat mengajukan kredit rumah, kredit kendaraan, maupun pinjaman usaha.
Pengertian Agunan Adalah Jaminan Tambahan Kredit
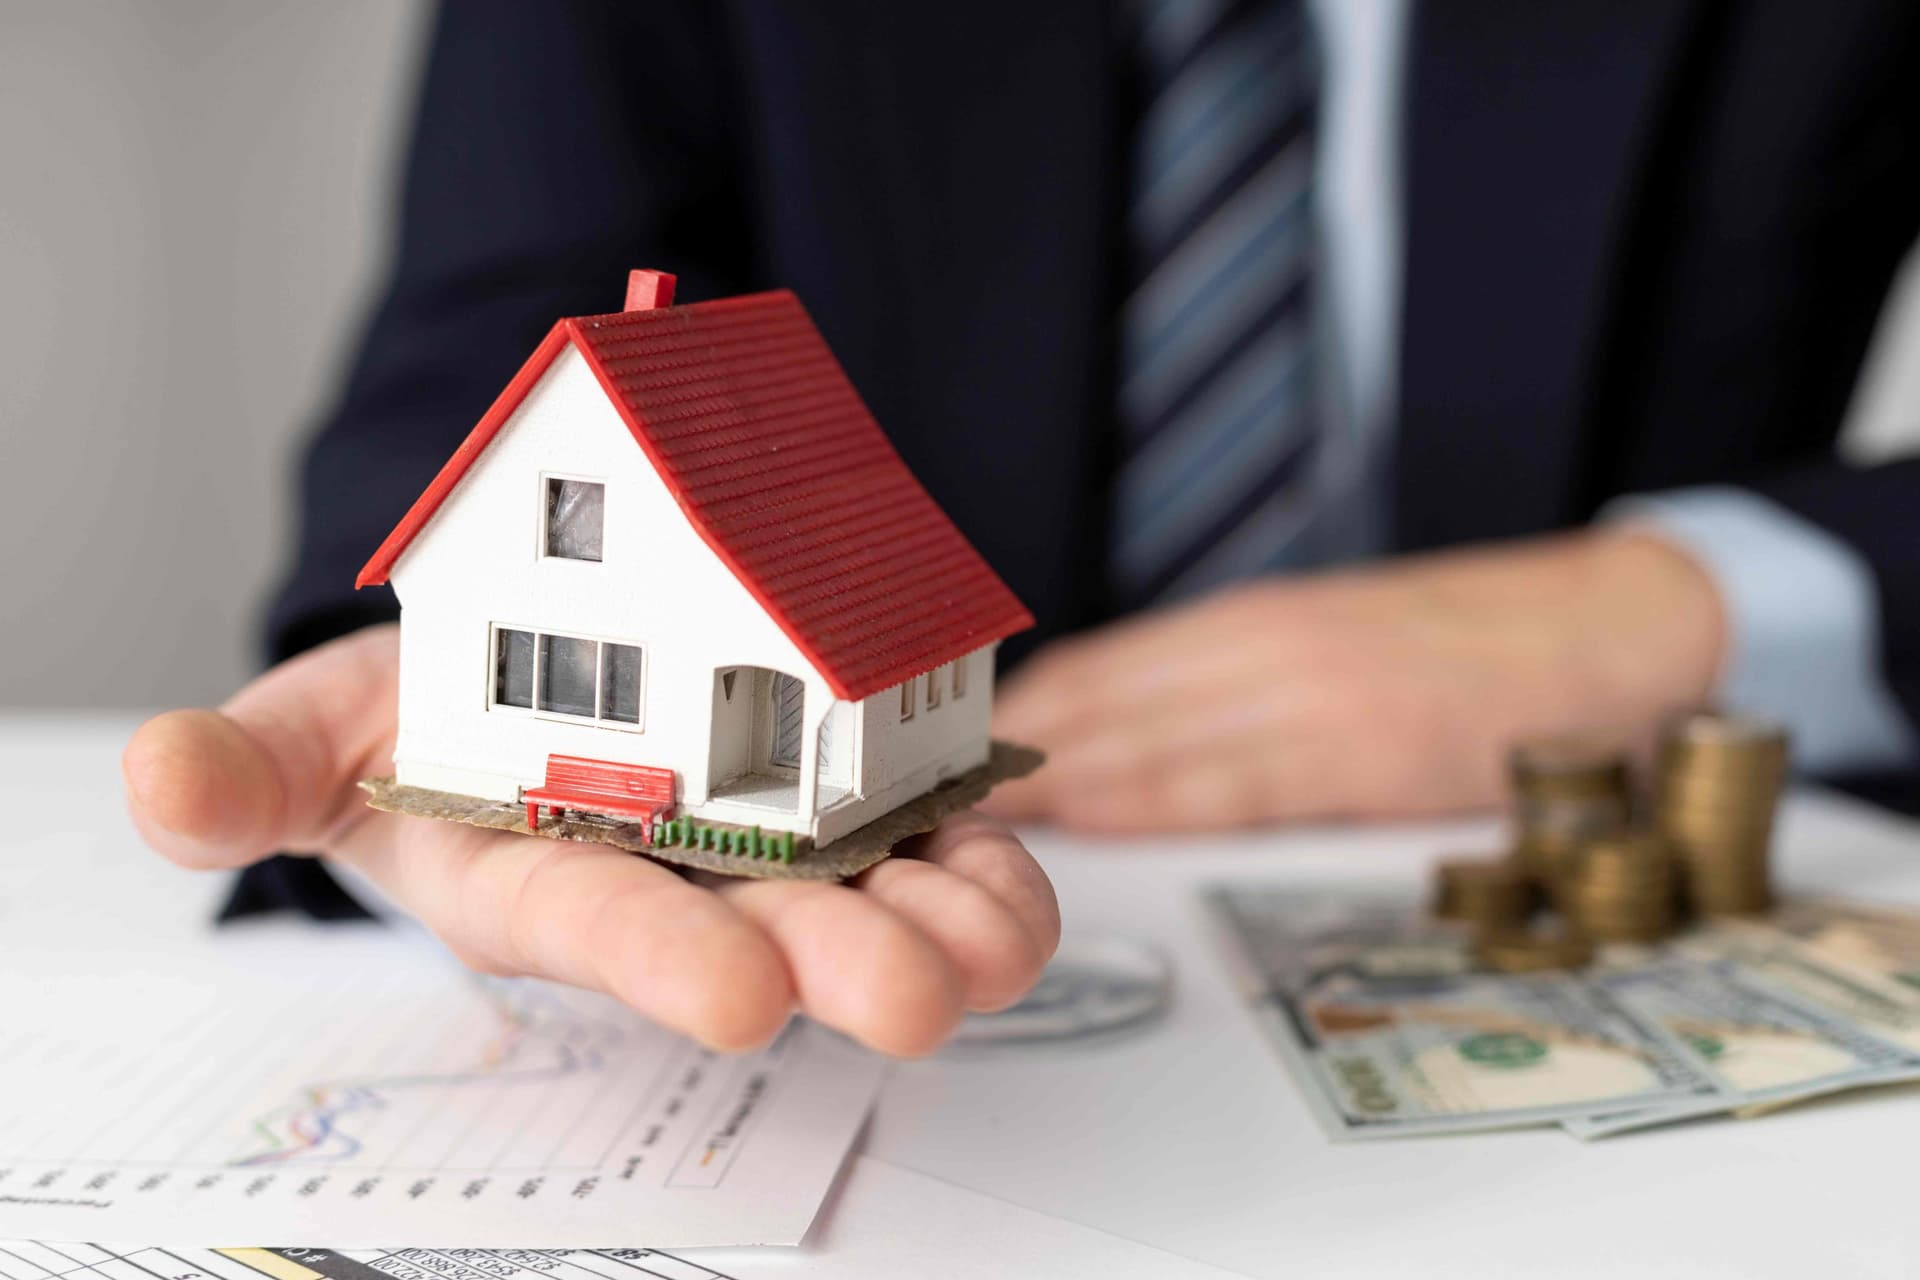
Agunan merupakan aset milik debitur atau pihak lain yang diserahkan sebagai jaminan atas pinjaman. Aset tersebut dapat berupa barang bergerak, barang tidak bergerak, atau hak bernilai ekonomi. Bank akan menilai nilai, kepemilikan, serta kemudahan penjualan aset sebelum menyetujui kredit.
Agunan berbeda dengan kemampuan membayar. Pemberi kredit tetap menilai pendapatan, arus kas usaha, riwayat pembayaran, dan tujuan penggunaan dana. Karena itu, aset bernilai tinggi belum tentu membuat pengajuan kredit langsung disetujui.
Menurut Undang Undang Nomor 10 Tahun 1998 tentang Perbankan, agunan adalah jaminan tambahan yang diserahkan nasabah debitur kepada bank dalam rangka pemberian fasilitas kredit atau pembiayaan berdasarkan prinsip syariah.
Agunan dan jaminan memiliki makna yang berkaitan
Dalam percakapan sehari hari, agunan sering disebut jaminan. Namun, dalam praktik perbankan, jaminan dapat mencakup keyakinan bank atas kemampuan debitur membayar, sedangkan agunan merujuk pada aset tambahan yang dapat diikat secara hukum.
Contohnya, seseorang mengajukan kredit usaha dengan ruko miliknya sebagai agunan. Bank tetap akan mengecek penghasilan usaha, legalitas ruko, serta ada atau tidaknya kredit lain atas aset tersebut.
Nilai agunan tidak selalu sama dengan nilai pinjaman
Bank biasanya tidak menggunakan seluruh harga pasar aset sebagai dasar pencairan kredit. Penilaian mempertimbangkan risiko penurunan harga, kondisi fisik aset, lokasi, dan kemudahan aset dijual kembali.
Karena itu, rumah dengan harga pasar tertentu dapat menghasilkan plafon kredit yang lebih rendah. Plafon adalah batas maksimal dana yang dapat dipinjam oleh nasabah.
Fungsi Agunan dalam Pengajuan Kredit
Agunan membantu bank mengurangi risiko ketika debitur tidak mampu membayar cicilan. Keberadaannya juga membuat proses kredit memiliki dasar hukum yang lebih jelas. Meski begitu, bank tidak boleh langsung mengambil aset tanpa mengikuti ketentuan pengikatan dan penyelesaian yang berlaku.
Bagi peminjam, agunan dapat membuka peluang memperoleh pinjaman dengan nilai lebih besar atau tenor lebih panjang. Tenor berarti jangka waktu pembayaran kredit. Pilihan ini perlu dipertimbangkan dengan matang karena aset yang dijaminkan tetap memiliki risiko jika cicilan macet.
Menurut Otoritas Jasa Keuangan dalam Peraturan OJK Nomor 40 Tahun 2019, bank wajib melakukan penilaian kualitas aset dengan mempertimbangkan prospek usaha, kinerja debitur, dan kemampuan membayar.
Melindungi dana yang disalurkan bank
Bank menghimpun dana dari masyarakat melalui tabungan, deposito, dan produk simpanan lain. Oleh sebab itu, bank perlu menerapkan prinsip kehati hatian saat memberikan kredit. Agunan menjadi salah satu lapisan perlindungan apabila terjadi gagal bayar.
Namun jangan salah, agunan bukan alasan bagi bank untuk mengabaikan pemeriksaan calon debitur. Penilaian usaha dan kemampuan membayar tetap menjadi pertimbangan utama.
Mendorong peminjam menghitung kemampuan bayar
Adanya aset yang dijaminkan dapat membuat calon peminjam lebih cermat menentukan jumlah pinjaman. Debitur perlu menghitung cicilan bulanan, penghasilan rutin, serta dana cadangan sebelum menandatangani perjanjian.
Langkah ini penting agar rumah, kendaraan, atau aset usaha tidak berisiko dilelang akibat tunggakan yang terus bertambah.
Jenis Agunan yang Umum Digunakan
Jenis agunan bergantung pada produk kredit dan kebijakan setiap lembaga keuangan. Bank umumnya memilih aset dengan bukti kepemilikan jelas serta nilai yang dapat dinilai secara wajar. Aset juga perlu mudah diikat secara hukum.
Dokumen asli bukan satu satunya syarat. Bank dapat memeriksa kondisi aset, kesesuaian data dokumen, status sengketa, hingga kewajiban pajak. Pemeriksaan ini bertujuan mencegah masalah saat aset perlu dijual untuk melunasi utang.
Menurut Undang Undang Nomor 4 Tahun 1996 tentang Hak Tanggungan, hak atas tanah dapat dijadikan jaminan pelunasan utang dengan kedudukan yang diutamakan bagi kreditur tertentu.
Tanah dan bangunan
Rumah, ruko, tanah, dan apartemen termasuk agunan yang umum untuk kredit bernilai besar. Dokumen kepemilikan harus sesuai dengan ketentuan, misalnya sertifikat tanah yang sah dan tidak sedang bermasalah.
Pengikatan tanah dan bangunan biasanya menggunakan hak tanggungan. Hak tanggungan adalah jaminan kebendaan atas hak atas tanah untuk pelunasan utang.
Kendaraan, deposito, dan barang usaha
Kendaraan dapat digunakan sebagai agunan pada pembiayaan tertentu. Pengikatannya dapat memakai jaminan fidusia, yaitu hak jaminan atas benda bergerak yang tetap dikuasai pemilik untuk digunakan.
Menurut Undang Undang Nomor 42 Tahun 1999 tentang Jaminan Fidusia, objek fidusia dapat berupa benda bergerak berwujud maupun tidak berwujud, serta benda tidak bergerak tertentu yang tidak dapat dibebani hak tanggungan.
Hal yang Perlu Dicek Sebelum Menyerahkan Agunan
Calon peminjam sebaiknya memahami isi perjanjian kredit sebelum menyerahkan dokumen aset. Tanyakan nilai penilaian agunan, biaya pengikatan, serta prosedur jika ingin melunasi kredit lebih awal. Pastikan juga nama pemilik aset dan data dalam dokumen sudah sesuai.
Jangan menyerahkan dokumen kepada pihak yang tidak resmi atau menawarkan pencairan dana tanpa proses jelas. Pengajuan kredit sebaiknya dilakukan melalui bank, koperasi, atau perusahaan pembiayaan yang terdaftar dan diawasi Otoritas Jasa Keuangan.
Pada akhirnya, agunan adalah aset bernilai yang perlu dijaga dengan perencanaan pembayaran yang realistis. Pinjaman akan lebih aman jika jumlah cicilan sesuai dengan kemampuan keuangan.