Pembayaran Debit untuk Transaksi Harian yang Lebih Praktis
23 Oct 2026 • 5 min read
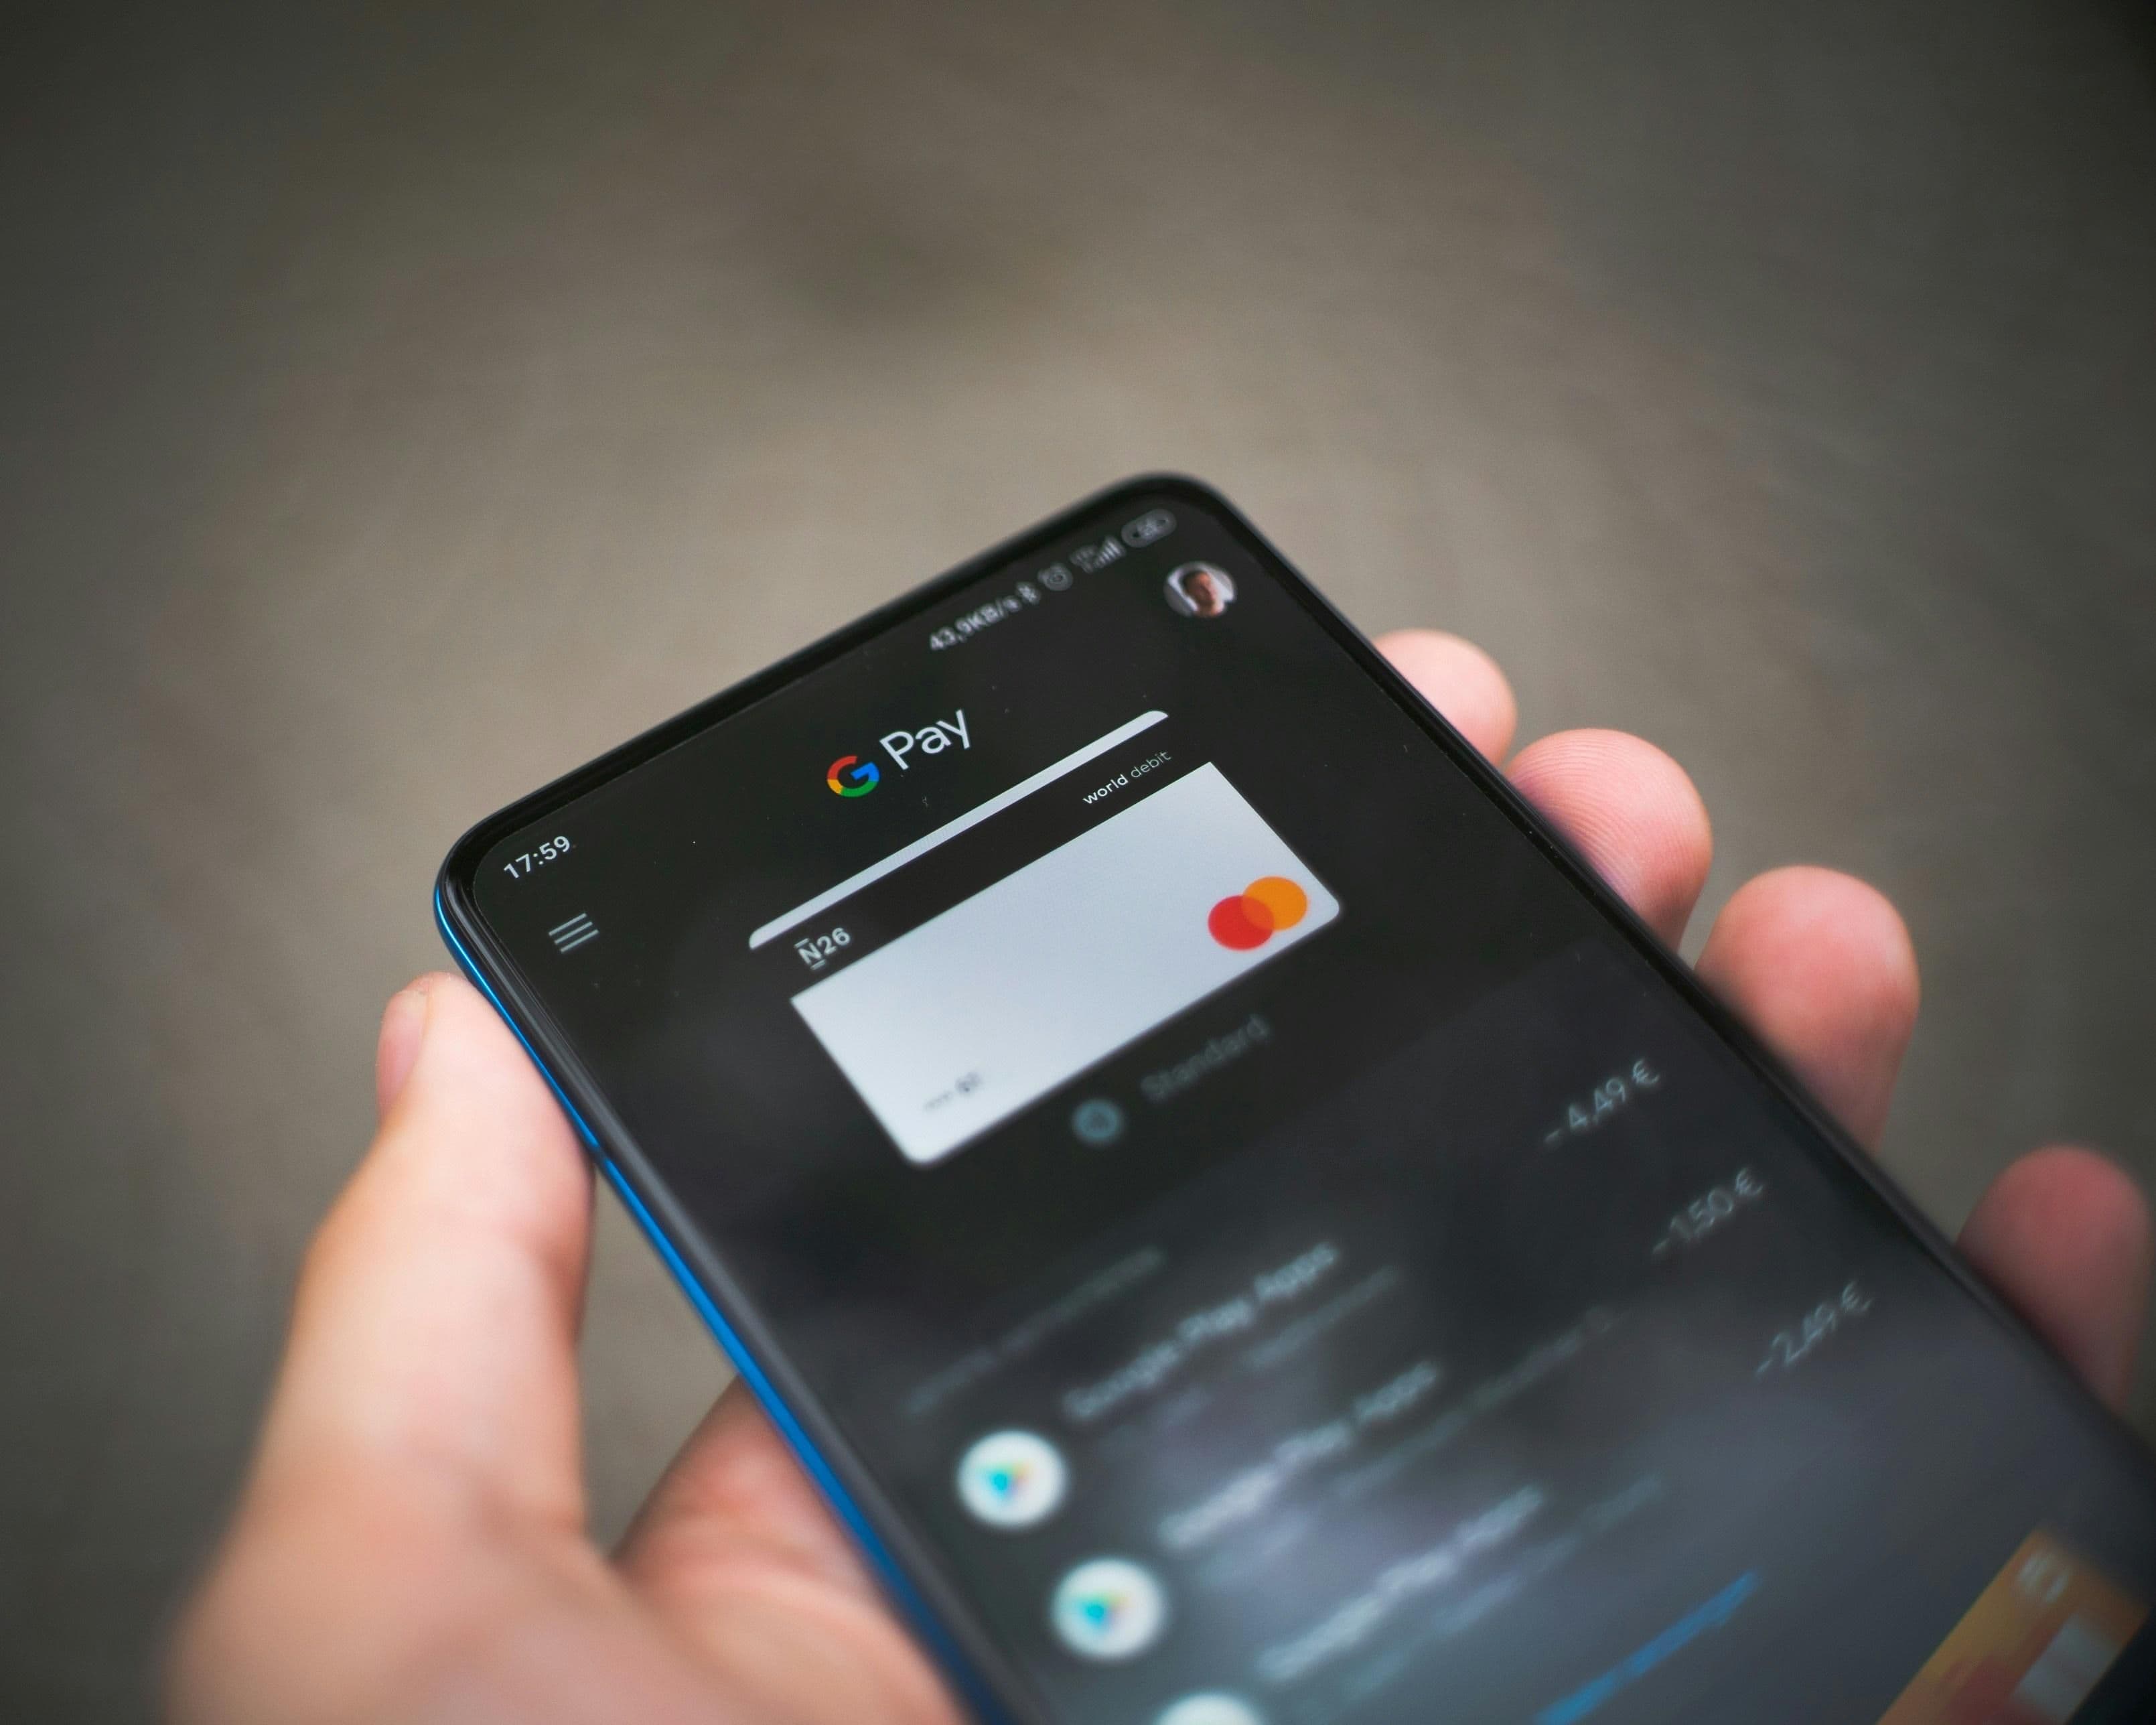
Uang langsung terpotong dari saldo rekening saat seseorang membayar dengan kartu debit atau layanan debit digital. Metode ini banyak dipakai untuk belanja di toko, membayar tagihan, hingga transaksi melalui aplikasi. Pembayaran debit membantu pengguna mengatur pengeluaran karena dana yang digunakan berasal dari saldo yang tersedia.
Apa Itu Pembayaran Debit
Pembayaran debit adalah transaksi yang mengambil dana langsung dari rekening bank milik pengguna. Berbeda dari kredit, pengguna tidak meminjam dana dari penerbit kartu. Karena itu, transaksi akan gagal bila saldo tidak mencukupi.
Menurut Bank Indonesia dalam Blueprint Sistem Pembayaran Indonesia 2025, sistem pembayaran mencakup seperangkat aturan, lembaga, dan mekanisme pemindahan dana untuk memenuhi kebutuhan transaksi ekonomi.
Definisi pembayaran debit
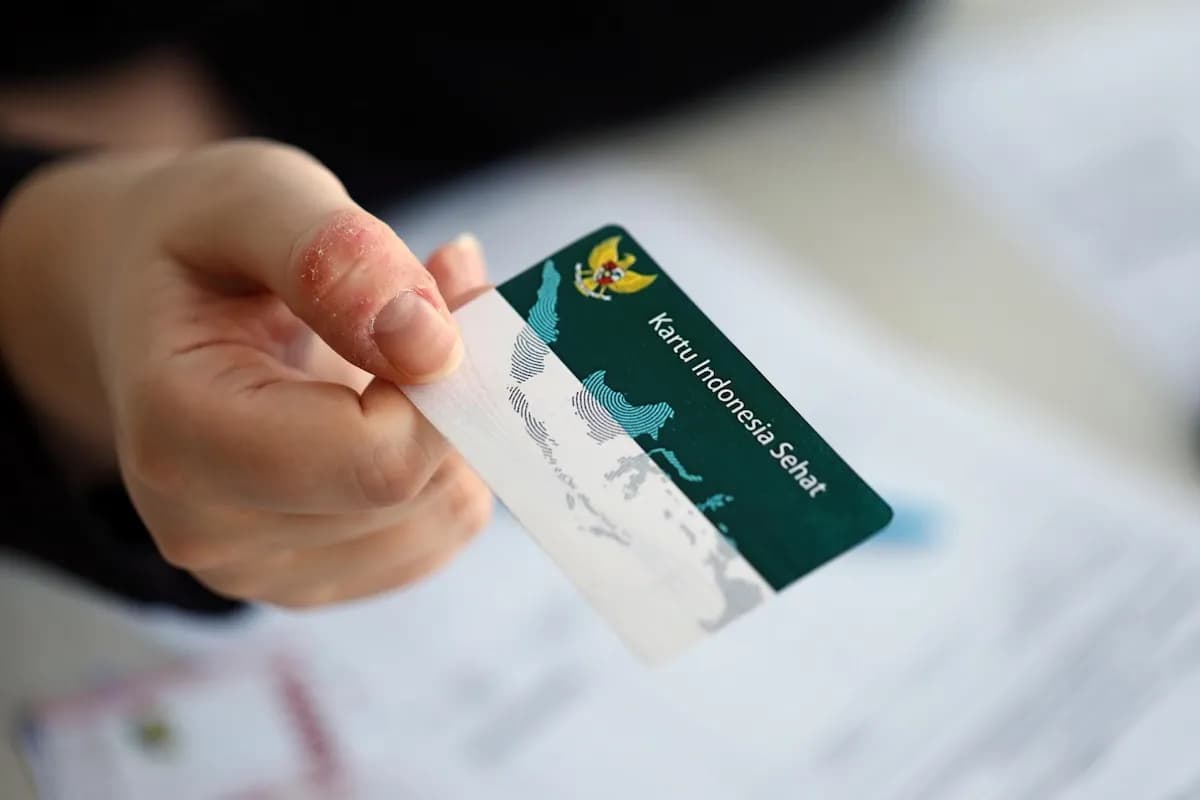
Kartu debit adalah kartu yang diterbitkan bank dan terhubung dengan rekening tabungan atau giro. Saat kartu digunakan di mesin pembayaran, dana berpindah dari rekening pembeli kepada pihak penjual.
Komponen dalam transaksi debit
Transaksi debit melibatkan pemegang kartu, bank penerbit, pedagang, mesin EDC, serta jaringan pembayaran. EDC adalah alat di kasir yang membaca kartu atau menerima pembayaran nirsentuh.
Sejarah dan Perkembangan Pembayaran Debit di Indonesia
Pembayaran debit berkembang seiring bertambahnya penggunaan kartu perbankan dan mesin EDC di pusat belanja. Saat ini, transaksi juga bisa dilakukan melalui aplikasi mobile banking dan kode QR. Perubahan tersebut membuat pembayaran semakin cepat tanpa perlu membawa uang tunai dalam jumlah besar.
Perkembangan kartu debit
Pada tahap awal, kartu bank lebih sering dipakai untuk tarik tunai di ATM. Fungsinya kemudian meluas sebagai alat pembayaran di toko, restoran, dan berbagai layanan harian.
Masuknya teknologi digital
Bank kini menyediakan kartu chip, pembayaran nirsentuh, serta transaksi debit melalui aplikasi. Menurut Bank Indonesia dalam Peraturan Bank Indonesia Nomor 23 Tahun 2021 tentang Penyedia Jasa Pembayaran, penyelenggaraan layanan pembayaran perlu memenuhi aspek keamanan dan perlindungan konsumen.
Cara Kerja Pembayaran Debit
Proses pembayaran debit biasanya berlangsung dalam beberapa detik. Pedagang memasukkan nilai belanja ke mesin EDC atau sistem pembayaran digital. Setelah pengguna memberi persetujuan, bank memeriksa saldo dan mengirim hasil transaksi.
Proses transaksi di kasir
Pengguna dapat memasukkan kartu ke EDC, menempelkan kartu nirsentuh, atau memindai kode QR bila layanan bank mendukungnya. Sistem lalu meminta PIN atau verifikasi lain sebelum transaksi disetujui.
Peran bank dan jaringan pembayaran
Bank penerbit memeriksa kecukupan saldo serta keabsahan transaksi. Jaringan pembayaran meneruskan data transaksi secara aman antara bank, pedagang, dan penyedia layanan pembayaran.
Jenis Pembayaran Debit yang Perlu Diketahui
Pembayaran debit tidak selalu berbentuk kartu fisik. Pengguna bisa memilih metode sesuai tempat bertransaksi dan fitur yang disediakan bank. Meski bentuknya berbeda, sumber dananya tetap rekening bank.
Kartu debit konvensional
Kartu debit fisik dipakai dengan memasukkan kartu ke EDC atau menempelkannya pada mesin yang mendukung fitur nirsentuh. Metode ini umum digunakan di minimarket, restoran, dan toko ritel.
Debit digital dan dompet elektronik
Debit digital merujuk pada pembayaran yang langsung mengambil saldo rekening melalui aplikasi bank. Dompet elektronik berbeda karena menyimpan saldo terlebih dahulu pada akun aplikasi, meski pengisiannya dapat berasal dari rekening bank.
Kelebihan dan Risiko Pembayaran Debit
Pembayaran debit menawarkan kemudahan bagi pembeli dan pedagang. Pengguna tidak perlu menyiapkan uang pas, sementara pedagang dapat menerima dana secara tercatat. Namun, transaksi tetap perlu dilakukan dengan hati-hati.
Kelebihan untuk pengguna dan pedagang
Beberapa manfaat pembayaran debit meliputi:
- Saldo langsung berkurang sehingga pengeluaran lebih mudah dipantau.
- Transaksi di kasir dapat dilakukan tanpa uang tunai.
- Riwayat transaksi tercatat pada mutasi rekening.
- Pedagang dapat mengurangi risiko menerima uang palsu.
- Pembayaran lebih praktis untuk nominal belanja sehari-hari.
Risiko yang perlu diperhatikan
Risiko utama muncul saat kartu, PIN, atau kode verifikasi jatuh ke tangan orang lain. Pengguna juga perlu memeriksa nominal di layar EDC sebelum memasukkan PIN agar terhindar dari kesalahan transaksi.
Regulasi dan Keamanan Pembayaran Debit
Bank Indonesia mengatur layanan pembayaran agar berjalan aman dan tertib. Bank juga menerapkan teknologi chip serta verifikasi PIN untuk mengurangi risiko penyalahgunaan kartu. Perlindungan terbaik tetap dimulai dari kebiasaan pengguna saat bertransaksi.
Aturan dari Bank Indonesia
Menurut Bank Indonesia dalam Peraturan Anggota Dewan Gubernur Nomor 21 Tahun 2019 tentang Implementasi Standar Nasional Teknologi Chip dan Penggunaan Personal Identification Number pada Kartu ATM atau Kartu Debit, kartu debit perlu menggunakan teknologi chip dan PIN dalam transaksi tertentu.
Tips menjaga transaksi tetap aman
Jangan memberi tahu PIN, kata sandi, atau kode OTP kepada siapa pun. Tutupi keypad saat memasukkan PIN, aktifkan notifikasi transaksi, dan segera hubungi bank bila kartu hilang atau menemukan transaksi yang tidak dikenal.
Tren Pembayaran Debit di Masa Kini
Layanan debit terus bergerak menuju transaksi yang lebih cepat dan minim kontak fisik. Pengguna kini semakin terbiasa memakai aplikasi perbankan untuk membayar kebutuhan sehari-hari. Arah perkembangan ini juga didukung oleh standar pembayaran nasional.
Pembayaran nirsentuh dan QRIS
Kartu nirsentuh memungkinkan pengguna membayar dengan menempelkan kartu pada EDC. Sementara itu, QRIS memudahkan pembayaran menggunakan kode QR yang sama di berbagai penyedia layanan.
Arah pembayaran debit di Indonesia
Pembayaran debit akan tetap relevan karena terhubung langsung dengan rekening bank dan kebutuhan transaksi harian. Menurut Bank Indonesia dalam Blueprint Sistem Pembayaran Indonesia 2025, digitalisasi sistem pembayaran diarahkan agar lebih cepat, inklusif, aman, dan efisien.