Biaya rumah sakit, kerusakan mobil, atau risiko meninggal dunia dapat mengganggu kondisi keuangan keluarga. Asuransi membantu menanggung risiko tersebut sesuai manfaat yang tertulis dalam polis. Polis adalah dokumen yang memuat hak, kewajiban, manfaat, serta batas perlindungan antara perusahaan asuransi dan nasabah.
Contoh asuransi di Indonesia cukup beragam, mulai dari perlindungan jiwa hingga aset. Setiap jenis memiliki tujuan, premi, dan ketentuan klaim yang berbeda. Karena itu, calon nasabah perlu memahami kebutuhan sebelum membeli produk.
Apa Itu Asuransi dan Cara Kerjanya
Asuransi bekerja dengan pengalihan risiko dari nasabah kepada perusahaan asuransi. Nasabah membayar premi secara berkala sebagai biaya perlindungan. Saat risiko yang dijamin terjadi, perusahaan akan membayar manfaat atau ganti rugi sesuai polis.
Undang Undang Nomor 40 Tahun 2014 menjelaskan bahwa asuransi merupakan perjanjian antara perusahaan asuransi dan pemegang polis untuk memberikan penggantian atau pembayaran berdasarkan kejadian yang tidak pasti. Sumber ini juga menegaskan bahwa perlindungan asuransi harus memiliki dasar perjanjian yang jelas.
Sebelum memilih produk, periksa manfaat, masa perlindungan, pengecualian, dan prosedur klaim. Pengecualian adalah kondisi yang tidak ditanggung oleh asuransi, misalnya risiko tertentu yang sudah disebutkan dalam polis.
Premi dan manfaat asuransi
Premi adalah sejumlah uang yang dibayarkan nasabah kepada perusahaan asuransi. Besarnya dapat dipengaruhi usia, jenis perlindungan, nilai pertanggungan, serta kondisi objek yang diasuransikan.
Manfaat asuransi dapat berupa santunan tunai, penggantian biaya perawatan, atau biaya perbaikan aset. Nilai manfaatnya tidak selalu sama dengan total premi yang telah dibayarkan karena mengikuti ketentuan polis.
Klaim saat risiko terjadi
Klaim adalah permohonan pembayaran manfaat kepada perusahaan asuransi setelah risiko terjadi. Contohnya, pemegang polis kesehatan mengajukan klaim ketika menjalani rawat inap di rumah sakit.
Nasabah biasanya perlu menyiapkan formulir klaim, identitas, polis, serta dokumen pendukung seperti kuitansi atau surat keterangan dokter. Ajukan klaim sesuai batas waktu yang tercantum dalam polis agar prosesnya tidak terkendala.
Contoh Asuransi Berdasarkan Kebutuhan
Jenis asuransi dapat dipilih berdasarkan risiko yang paling mungkin memengaruhi kondisi keuangan. Perlindungan untuk diri sendiri tentu berbeda dengan perlindungan rumah atau kendaraan. Memahami perbedaannya membuat manfaat produk lebih tepat sasaran.
Otoritas Jasa Keuangan mengelompokkan usaha perasuransian ke dalam asuransi jiwa dan asuransi umum atau kerugian. Asuransi jiwa berhubungan dengan risiko hidup seseorang, sedangkan asuransi umum melindungi harta benda dan tanggung jawab hukum tertentu. Sumber: Otoritas Jasa Keuangan dalam Buku 4 Perasuransian.
Berikut beberapa contoh asuransi yang sering ditemui dalam kehidupan sehari hari.
Asuransi jiwa dan kesehatan
Asuransi jiwa memberikan santunan kepada ahli waris apabila tertanggung meninggal dunia selama masa perlindungan. Produk ini sering dipilih pencari nafkah untuk membantu keluarga memenuhi kebutuhan setelah risiko terjadi.
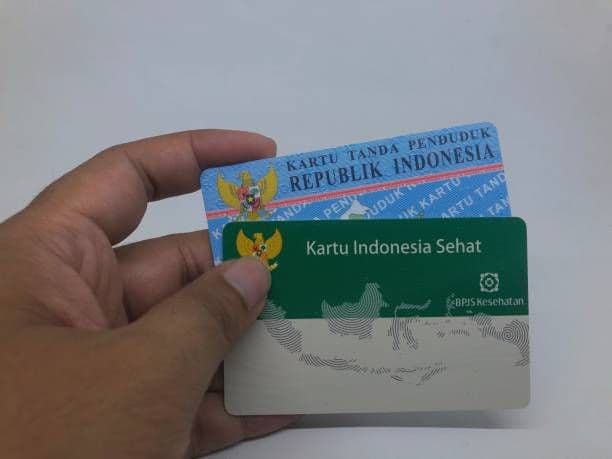
Asuransi kesehatan membantu membayar biaya medis, seperti rawat inap, tindakan operasi, atau konsultasi dokter, sesuai manfaat polis. Pastikan memahami sistem pembayaran, apakah menggunakan kartu di rumah sakit rekanan atau penggantian biaya setelah pengajuan klaim.
Asuransi kendaraan dan properti
Asuransi kendaraan dapat memberi perlindungan atas risiko tabrakan, pencurian, atau kerusakan akibat kecelakaan. Perlindungannya dapat berupa total loss only untuk kerusakan berat atau kehilangan, maupun perlindungan menyeluruh dengan ketentuan yang lebih luas.
Asuransi properti melindungi rumah, ruko, atau isi bangunan dari risiko seperti kebakaran. Produk ini dapat membantu pemilik aset menyiapkan biaya pemulihan ketika terjadi kerusakan yang dijamin polis.
Cara Memilih Contoh Asuransi yang Sesuai
Produk dengan manfaat paling banyak belum tentu paling sesuai untuk semua orang. Pilihan asuransi perlu menyesuaikan kondisi keluarga, kemampuan membayar premi, dan risiko yang ingin dilindungi. Jangan terburu buru mengambil keputusan hanya karena penawaran promo.
Perusahaan asuransi dan tenaga pemasar wajib memberikan informasi produk yang jelas, akurat, dan tidak menyesatkan kepada konsumen. Ketentuan ini tercantum dalam Peraturan Otoritas Jasa Keuangan Nomor 6 Tahun 2022 tentang Perlindungan Konsumen dan Masyarakat di Sektor Jasa Keuangan.
Gunakan beberapa langkah berikut agar pilihan lebih terukur.
- Tentukan risiko utama, misalnya biaya kesehatan keluarga, kendaraan yang dipakai setiap hari, atau perlindungan penghasilan.
- Sesuaikan premi dengan anggaran bulanan agar pembayaran tetap lancar sampai masa perlindungan berakhir.
- Baca manfaat dan pengecualian polis, terutama batas biaya, masa tunggu, serta risiko yang tidak dijamin.
- Periksa legalitas perusahaan melalui daftar penyelenggara yang diawasi Otoritas Jasa Keuangan.
- Tanyakan mekanisme klaim, dokumen yang diperlukan, dan jaringan rumah sakit atau bengkel rekanan.
Contoh asuransi dapat menjadi panduan awal untuk mengenali perlindungan yang dibutuhkan. Setelah menemukan jenis yang relevan, baca polis secara menyeluruh dan simpan dokumennya agar manfaatnya dapat digunakan saat diperlukan.