Biaya rumah sakit, kecelakaan kendaraan, atau risiko meninggal dunia dapat mengganggu kondisi keuangan keluarga. Asuransi membantu mengalihkan sebagian risiko tersebut kepada perusahaan asuransi sesuai isi perjanjian. Karena itu, calon nasabah perlu memahami manfaat, premi, dan syarat klaim sebelum membeli produk.
Pengertian Apa Itu Asuransi
Asuransi adalah bentuk perlindungan keuangan saat terjadi risiko yang telah disepakati. Risiko tersebut dapat berupa sakit, kecelakaan, kerusakan properti, hingga meninggal dunia. Perlindungan ini berlaku selama pemegang polis memenuhi ketentuan dalam polis.
Polis adalah dokumen perjanjian yang menjelaskan hak, kewajiban, manfaat, pengecualian, dan prosedur klaim. Sementara itu, premi merupakan sejumlah uang yang dibayarkan nasabah kepada perusahaan asuransi. Besaran premi biasanya dipengaruhi jenis perlindungan, usia, nilai pertanggungan, dan profil risiko nasabah.
Definisi asuransi menurut aturan di Indonesia
Menurut Pemerintah Republik Indonesia dalam Undang Undang Nomor 40 Tahun 2014 tentang Perasuransian, asuransi merupakan perjanjian antara perusahaan asuransi dan pemegang polis yang menjadi dasar penerimaan premi untuk memberi penggantian atau pembayaran manfaat atas risiko tertentu. (Sumber: Pemerintah Republik Indonesia)
Artinya, asuransi bekerja berdasarkan kesepakatan tertulis. Perusahaan tidak menanggung seluruh kejadian, melainkan risiko yang tercantum dalam polis.
Unsur utama dalam asuransi
Pihak yang terlibat dalam asuransi adalah pemegang polis, tertanggung, dan perusahaan asuransi. Pemegang polis membeli produk, sedangkan tertanggung adalah pihak yang mendapat perlindungan. Dalam beberapa produk, pemegang polis dan tertanggung dapat menjadi orang yang sama.
Unsur lain yang perlu dipahami adalah uang pertanggungan, yaitu nilai manfaat maksimal yang dapat dibayarkan. Ada pula masa tunggu, yakni periode ketika manfaat tertentu belum bisa diklaim setelah polis aktif.
Jenis Asuransi yang Banyak Digunakan di Indonesia
Produk asuransi dibuat untuk kebutuhan risiko yang berbeda. Seseorang dapat memilih satu atau beberapa produk sesuai kondisi keuangan dan tanggungan keluarga. Namun, manfaat setiap produk perlu dibaca secara rinci karena ketentuannya tidak selalu sama.
Otoritas Jasa Keuangan membagi usaha perasuransian ke dalam asuransi jiwa, asuransi umum, dan reasuransi. Reasuransi adalah perlindungan yang dibeli perusahaan asuransi untuk membagi risiko kepada perusahaan lain. (Sumber: Otoritas Jasa Keuangan)
Asuransi jiwa dan kesehatan
Asuransi jiwa memberi manfaat kepada ahli waris apabila tertanggung meninggal dunia sesuai ketentuan polis. Produk ini kerap dipilih oleh pencari nafkah yang memiliki pasangan, anak, atau anggota keluarga yang bergantung pada penghasilannya.
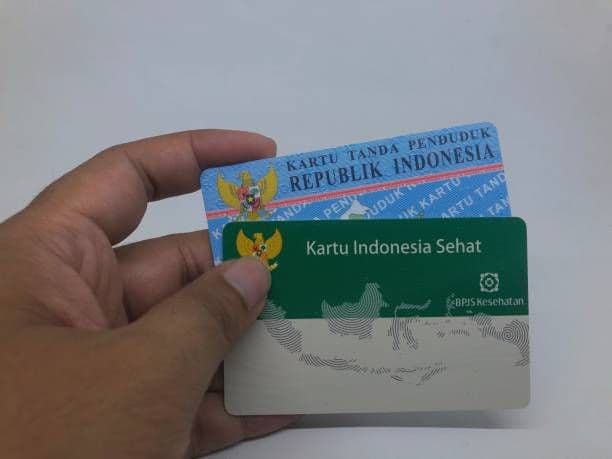
Asuransi kesehatan membantu membayar biaya perawatan medis, seperti rawat inap, operasi, atau pemeriksaan tertentu. Nasabah perlu memeriksa batas manfaat, rumah sakit rekanan, serta penyakit yang dikecualikan.
Asuransi kendaraan dan properti
Asuransi kendaraan dapat menanggung kerusakan akibat kecelakaan, pencurian, atau risiko lain yang tercantum dalam polis. Ada perlindungan menyeluruh untuk kerusakan sebagian dan total, serta perlindungan total loss only untuk kehilangan atau kerusakan berat.
Asuransi properti melindungi rumah, ruko, atau bangunan dari risiko seperti kebakaran. Perluasan manfaat untuk banjir, gempa bumi, atau kerusuhan biasanya memiliki syarat dan premi tambahan.
Cara Kerja Asuransi dari Premi hingga Klaim
Perusahaan asuransi mengelola premi dari banyak nasabah untuk membayar klaim peserta yang mengalami risiko. Mekanisme ini disebut pengumpulan risiko. Karena dana digunakan bersama, perusahaan perlu menilai risiko sebelum menyetujui pengajuan asuransi.
Nasabah sebaiknya mengisi formulir secara jujur, terutama saat membeli asuransi jiwa atau kesehatan. Riwayat penyakit, pekerjaan berisiko, dan kebiasaan tertentu dapat memengaruhi keputusan perusahaan. Informasi yang tidak sesuai dapat menghambat proses klaim.
Pembelian polis dan pembayaran premi
Proses pembelian umumnya dimulai dengan memilih produk, mengisi data, lalu membayar premi. Setelah pengajuan disetujui, nasabah menerima polis dalam bentuk fisik atau digital. Simpan polis karena dokumen ini menjadi acuan utama saat membutuhkan manfaat.
Premi dapat dibayar bulanan, triwulanan, semesteran, atau tahunan. Keterlambatan pembayaran melewati masa tenggang dapat membuat polis tidak aktif.
Pengajuan dan pemeriksaan klaim
Saat risiko terjadi, nasabah atau ahli waris mengajukan klaim dengan dokumen pendukung. Contohnya kartu identitas, formulir klaim, surat keterangan dokter, kuitansi rumah sakit, atau surat keterangan kepolisian untuk kecelakaan.
Perusahaan kemudian memeriksa kesesuaian klaim dengan polis. Pembayaran manfaat dilakukan apabila syarat terpenuhi dan risiko tersebut tidak masuk daftar pengecualian.
Tips Memilih Asuransi Sesuai Kebutuhan
Asuransi sebaiknya dipilih berdasarkan risiko yang paling mungkin mengganggu keuangan. Kebutuhan seorang pekerja lajang tentu berbeda dengan orang tua yang memiliki anak. Jangan menentukan pilihan hanya dari premi yang terlihat murah.
Calon nasabah juga perlu memahami kemampuan membayar premi dalam jangka panjang. Produk yang sesuai kebutuhan akan lebih mudah dipertahankan hingga masa perlindungannya berjalan. Berikut beberapa hal yang dapat diperiksa sebelum membeli asuransi.
- Kenali risiko utama, misalnya biaya kesehatan, perlindungan jiwa, atau kendaraan.
- Bandingkan manfaat, batas pembayaran, dan daftar pengecualian dari beberapa produk.
- Baca polis sebelum menyetujui pembelian, terutama bagian masa tunggu dan prosedur klaim.
- Pastikan premi sesuai anggaran agar pembayaran tidak terhenti di tengah jalan.
- Periksa legalitas perusahaan dan tenaga pemasar melalui kanal resmi Otoritas Jasa Keuangan.
Utamakan manfaat yang paling dibutuhkan
Asuransi kesehatan dapat menjadi prioritas bagi orang yang belum memiliki perlindungan biaya medis memadai. Sementara itu, asuransi jiwa lebih relevan bagi pencari nafkah yang memiliki tanggungan. Pilihan produk perlu mengikuti situasi pribadi, bukan tren.
Menurut Otoritas Jasa Keuangan dalam Buku 4 Perasuransian, masyarakat perlu memahami manfaat, risiko, biaya, dan hak serta kewajiban sebelum menggunakan produk asuransi. (Sumber: Otoritas Jasa Keuangan)
Gunakan informasi dari kanal resmi
Pastikan perusahaan asuransi memiliki izin usaha dan tercatat dalam daftar pengawasan Otoritas Jasa Keuangan. Hindari membeli produk hanya karena janji manfaat tinggi tanpa memeriksa dokumen dan ketentuannya.
Memahami apa itu asuransi membantu nasabah memilih perlindungan dengan lebih tenang. Polis yang dipahami sejak awal akan memudahkan proses penggunaan manfaat saat risiko benar-benar terjadi.