Belanja di toko, membayar tagihan, hingga menerima gaji kini dapat dilakukan lewat banyak cara. Uang tunai masih digunakan, sementara transfer bank, kartu, dompet digital, dan QRIS makin mudah ditemukan dalam aktivitas harian. Pilihan metode pembayaran biasanya bergantung pada kebutuhan, biaya, serta tingkat keamanan yang diinginkan.
Metode pembayaran adalah cara yang dipakai pembeli untuk menyerahkan nilai transaksi kepada penjual. Proses ini melibatkan pengguna, bank atau penyedia jasa pembayaran, serta sistem yang memproses transaksi. Karena itu, memilih metode yang tepat dapat membantu transaksi berjalan lebih cepat dan aman.
Apa Itu Metode Pembayaran
Metode pembayaran mencakup instrumen dan cara untuk menyelesaikan kewajiban transaksi. Instrumennya dapat berupa uang fisik maupun uang elektronik yang tersimpan dalam sistem digital. Dalam kehidupan sehari-hari, satu orang dapat memakai metode berbeda untuk kebutuhan yang berbeda pula.
Sistem pembayaran yang baik perlu memastikan dana berpindah secara tepat, cepat, dan tercatat. Sistem ini juga harus melindungi data serta dana pengguna. Peran tersebut membuat sektor pembayaran diawasi oleh Bank Indonesia.
Menurut Bank Indonesia dalam dokumen Blueprint Sistem Pembayaran Indonesia 2025, sistem pembayaran menjadi sarana penting bagi kegiatan ekonomi digital dan keuangan nasional.
Fungsi dalam Transaksi
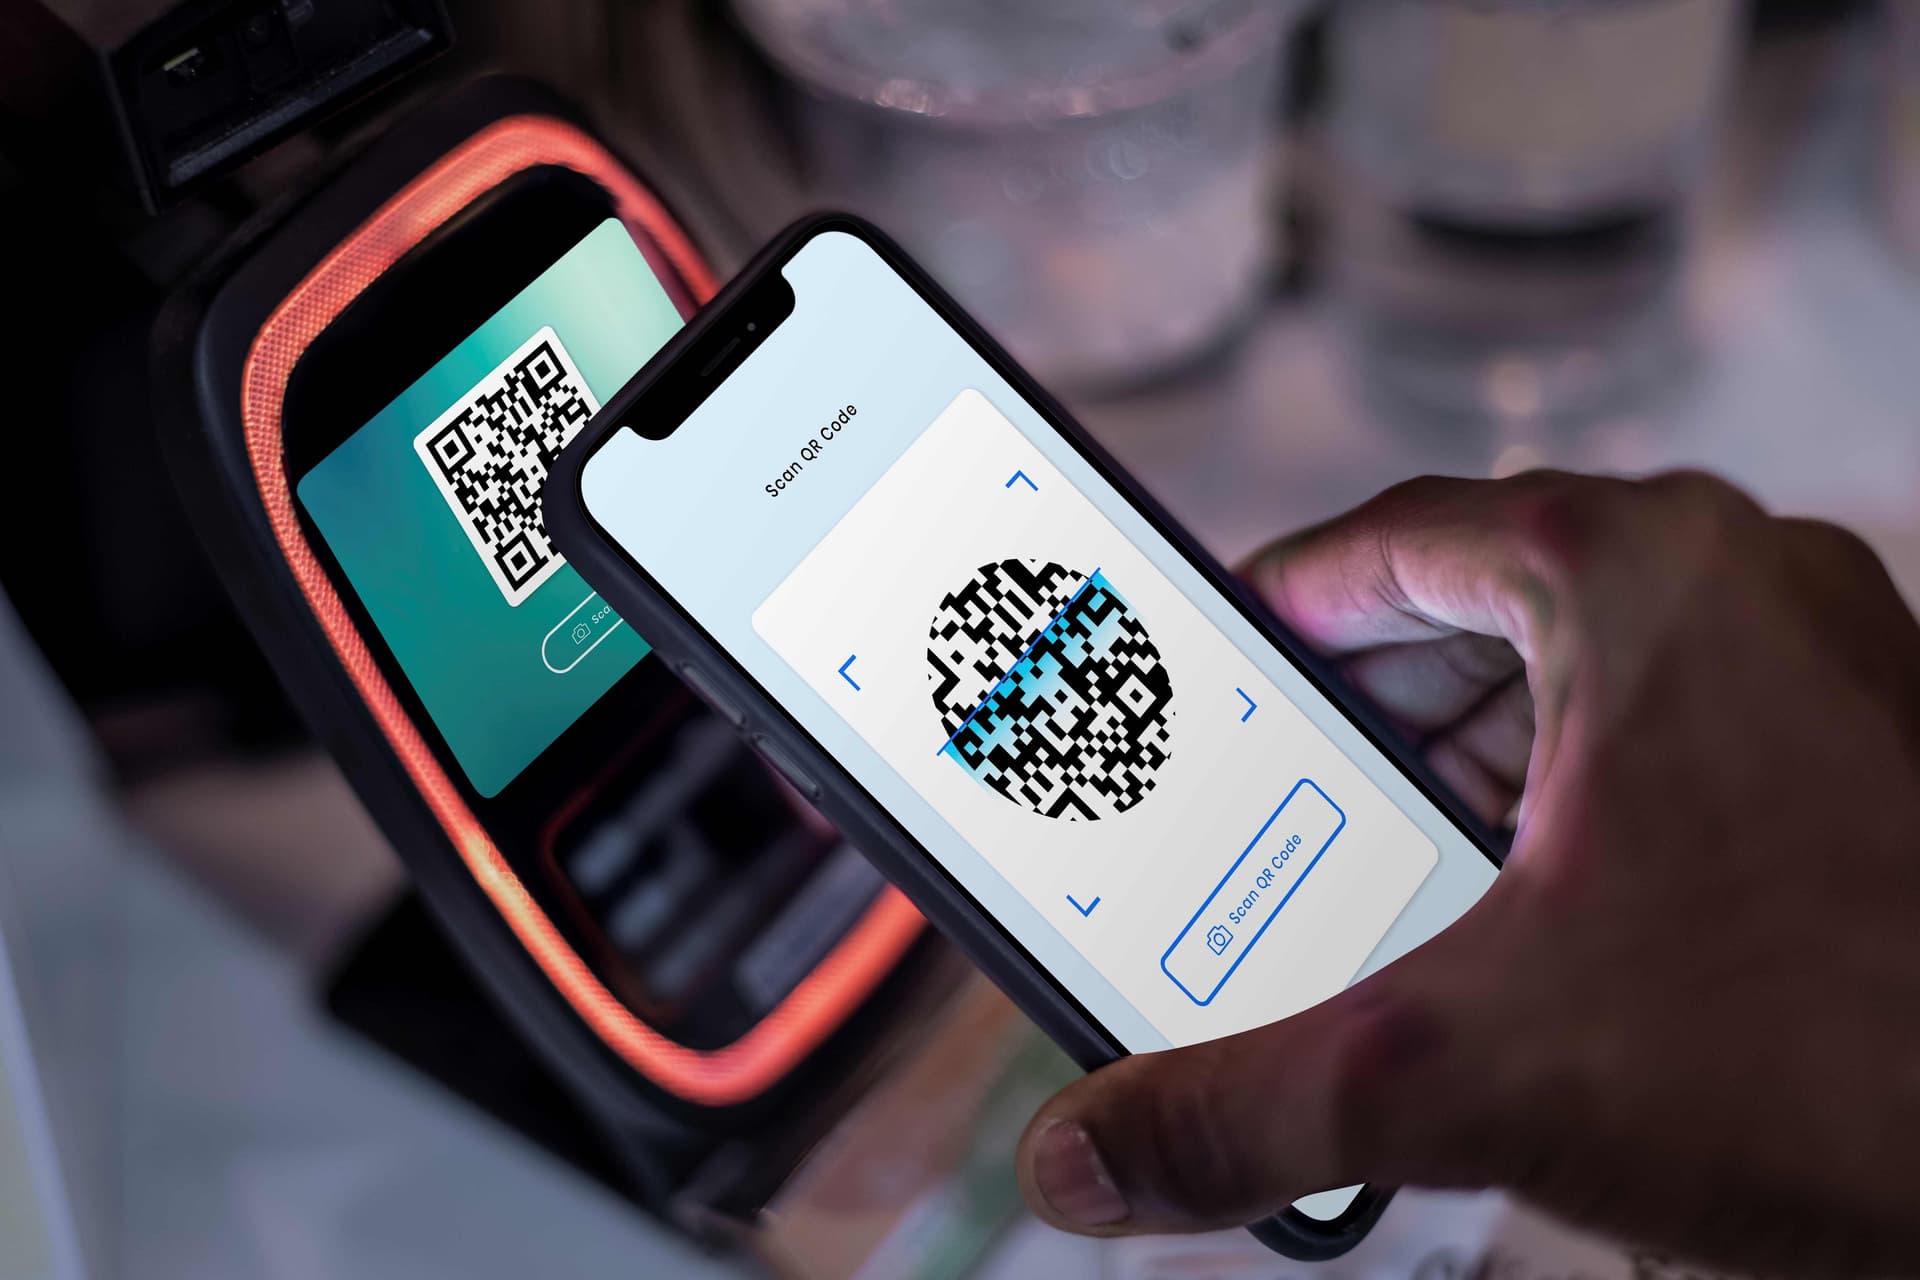
Fungsi utama metode pembayaran adalah menyelesaikan transaksi antara pembeli dan penjual. Contohnya, pembeli dapat membayar makan di warung dengan uang tunai atau memindai kode QRIS melalui aplikasi bank. Bukti transaksi digital juga memudahkan pengguna memeriksa riwayat pengeluaran.
Komponen dalam Sistem Pembayaran
Sistem pembayaran melibatkan penerbit instrumen, pengguna, pedagang, dan penyedia jasa pembayaran. Penyedia jasa pembayaran adalah pihak yang menyediakan layanan seperti transfer dana, penerbitan kartu, atau dompet digital. Bank Indonesia mengatur aktivitas ini melalui Peraturan Bank Indonesia Nomor 23 Tahun 2021 tentang Penyedia Jasa Pembayaran.
Jenis Metode Pembayaran di Indonesia
Masyarakat Indonesia dapat memilih metode pembayaran sesuai nilai transaksi dan situasi. Uang tunai masih praktis untuk pembelian kecil atau wilayah dengan akses internet terbatas. Di sisi lain, pembayaran digital membantu transaksi jarak jauh dan pembelian daring.
Setiap metode memiliki kelebihan dan risiko yang perlu dipahami pengguna. Pembayaran digital membutuhkan koneksi internet dan kehati-hatian saat menjaga PIN atau kode verifikasi. Sementara itu, uang tunai tidak memerlukan perangkat, tetapi lebih berisiko hilang atau sulit dilacak.
Berikut jenis metode pembayaran yang paling sering digunakan dalam kegiatan sehari-hari.
Tunai, Kartu, dan Transfer Bank
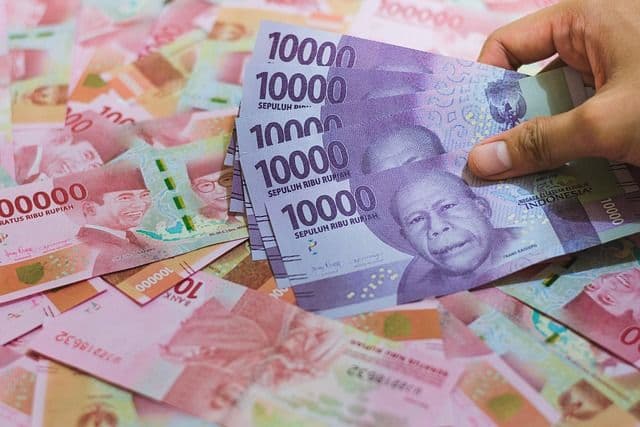
Uang tunai adalah alat pembayaran sah di Indonesia. Hal ini diatur dalam Undang Undang Nomor 7 Tahun 2011 tentang Mata Uang yang menetapkan rupiah sebagai mata uang Negara Kesatuan Republik Indonesia.
Kartu debit mengambil dana langsung dari rekening, sedangkan kartu kredit memakai fasilitas kredit dari penerbit kartu. Transfer bank dan virtual account juga banyak dipakai untuk membayar tagihan, belanja daring, atau mengirim uang kepada keluarga.
Dompet Digital dan QRIS
Dompet digital menyimpan saldo elektronik yang dapat digunakan melalui aplikasi. Pengguna biasanya mengisi saldo dari rekening bank, gerai ritel, atau metode lain yang disediakan aplikasi. Metode ini banyak dipilih untuk pembayaran bernilai kecil hingga menengah.
QRIS adalah standar kode QR pembayaran yang dikembangkan Bank Indonesia. Dengan satu kode QRIS, pedagang dapat menerima pembayaran dari berbagai aplikasi yang mendukung standar tersebut. Aturan penerapannya tercantum dalam Peraturan Anggota Dewan Gubernur Bank Indonesia Nomor 24 Tahun 2022 tentang Implementasi Standar Nasional QR Code Pembayaran.
Keamanan dan Tren Metode Pembayaran
Kemudahan pembayaran digital perlu diimbangi dengan kebiasaan bertransaksi yang aman. Pengguna perlu memeriksa nama penerima, nominal, dan tujuan pembayaran sebelum menekan tombol konfirmasi. Langkah sederhana ini dapat mencegah salah kirim atau penipuan.
Pelaku usaha juga perlu memilih penyedia pembayaran yang resmi dan sesuai kebutuhan bisnisnya. Untuk usaha kecil, QRIS dapat memudahkan penerimaan pembayaran tanpa menyediakan banyak mesin kartu. Sementara itu, toko daring biasanya memanfaatkan virtual account atau payment gateway, yaitu layanan yang menghubungkan pembayaran pelanggan dengan sistem toko.
Perkembangan metode pembayaran akan terus bergerak mengikuti penggunaan ponsel dan layanan keuangan digital. Namun, perlindungan konsumen tetap menjadi perhatian utama dalam setiap inovasi.
Langkah Menjaga Transaksi Tetap Aman
Jangan membagikan PIN, kata sandi, kode OTP, atau kode verifikasi kepada siapa pun. Periksa kembali alamat situs dan nama aplikasi sebelum memasukkan data pembayaran. Otoritas Jasa Keuangan juga mengingatkan masyarakat untuk waspada terhadap tawaran keuangan ilegal dan penipuan digital melalui kanal perlindungan konsumennya.
Memilih Metode Sesuai Kebutuhan
Uang tunai dapat dipakai saat jaringan internet tidak stabil atau transaksi sangat kecil. Transfer bank cocok untuk pembayaran yang membutuhkan bukti penerimaan dana secara jelas. Untuk pembelian harian, QRIS dan dompet digital dapat menjadi pilihan praktis selama pengguna menjaga keamanan akun.
Pada akhirnya, metode pembayaran yang tepat adalah yang sesuai dengan kondisi transaksi, mudah digunakan, dan berasal dari penyedia resmi. Kebiasaan memeriksa detail transaksi akan membuat penggunaan metode pembayaran terasa lebih aman dalam kegiatan sehari-hari.